Analogiebetrachtung Gasumstellung Wasserstoff und die L-/H-Gas-Umstellung

Die Dekarbonisierung des Gas- und Wärmesektors bis 2045 ist eine der größten Herausforderungen für die Energiewirtschaft in Deutschland. Zur Erreichung der nationalen Klimaziele peilt der Gesetzgeber an, dass ab 2045 ausschließlich grüne Gase durch die deutschen Netze fließen sollen. Als neuer Gamechanger steht hier der Energieträger Wasserstoff besonders im Fokus der Öffentlichkeit. Dieser soll Erdgas zukünftig ersetzen.

Der Wechsel von Erdgas auf Wasserstoff ist jedoch kein Schalter, der einfach über Nacht umgelegt werden kann. Vielmehr sind die Gasnetzbetreiber gefragt, ihre Netze wasserstofftauglich zu machen. Zwar ist schon heute eine Wasserstoff-Beimischung von bis zu 10 Vol.-% technisch möglich und soll demnächst auf 20 Vol-% angehoben werden, jedoch sind die Netze aktuell nicht in der Lage reinen Wasserstoff zu transportieren, da sich die physikalischen Eigenschaften und Verhaltensweisen dessen im Vergleich zum konventionellen Erdgas unterscheiden. Was es für eine flächendeckende Wasserstoffinfrastruktur bedarf, ist u. a. eine Marktraumumstellung von Erdgas auf Wasserstoff.

Eine Marktraumumstellung wird auch heute noch in Form der Umstellung von L(ow)-Gasnetzen auf H(igh)-Gasnetzen durchgeführt. Die Umstellung läuft noch bis 2029 in Deutschland (Schwerpunkt Westdeutschland). Hintergrund ist die sinkende Verfügbarkeit von L-Gas, vor allem durch die Förderreduktion der Niederlande. In diesem Zusammenhang bedeutet die Marktraumstellung einen Wechsel von L- auf H-Gas innerhalb der gleichen Gasfamilie, wobei das H-Gas einen höheren Methananteil und somit höheren Energiegehalt gegenüber dem L-Gas aufweist. Durch die Änderung der Gasbeschaffenheit ist im Rahmen der Marktraumumstellung eine Anpassung der Gasgeräte innerhalb des umzustellenden Verteilnetzes erforderlich.

Da direkt im Anschluss die nächste Marktraumumstellung mit dem Energieträger Wasserstoff ansteht, haben sich die Fernleitungsnetzbetreiber in Deutschland bereits erste Gedanken dazu gemacht, welche Analogien aus der aktuellen Marktraumumstellung für die Marktraumumstellung auf Wasserstoff gezogen werden können und welches Wissen aus vergangenen Projekten übertragbar ist. Das Ganze ist neben weiteren Wasserstoffthemen detailliert im Wasserstoffbericht vom 10. September 2022 aufgeführt. In unserem Blogbeitrag werfen wir einen Blick auf die Schlüsse, die Fernleitungsnetzbetreiber zu diesem Thema gezogen haben.

Grundsätzliche Bedeutung beim Wechsel der Gasfamilie

Bei einem Wechsel von dem Energieträger Erdgas auf den Energieträger Wasserstoff würde es zu einem Wechsel der Gasfamilie kommen, wodurch eine neue Marktraumumstellung für ganz Deutschland erforderlich wäre, wenn reiner Wasserstoff durch das Erdgasnetz transportiert werden soll.

Dies bedingt eine gute Abstimmung zwischen den Netzbetreibern und Anschlussnehmern bei der Umstellung zu einem vereinbarten Stichtag, so dass die bewährten Schritte zur Durchführung einer Marktraumumstellung nach G680 vermutlich übernommen werden können: Ankündigung, Erhebung, Umstellung und Qualitätssicherung. Grundvoraussetzung ist, dass alle Geräte nach Umstellung auf den Energieträger Wasserstoff auch wasserstofftauglich sind. Dies bedeutet, dass bereits im Vorhinein eine Analyse erfolgt sein muss, welche Geräte umzurüsten sind. Bei der L-/H-Gasumstellung war dies recht einfach, da bei 95 % aller Geräte kein Austausch erforderlich war.

Der Anteil dürfte bei Wasserstoff jedoch deutlich darüber liegen, da sich die chemische Zusammensetzung von Wasserstoff deutlich von Erdgas unterscheidet. Dazu zählt zum einen der deutlich geringere Energiegehalt, aber auch andere Verbrennungseigenschaften. „Bei der Bewertung dieses Aspektes muss jedoch auch der Aufwand möglicher Alternativen, z. B. ein Wechsel des Energieträgers, einschließlich des Installationsaufwands und der Kosten für eine Umstellung auf eine andere Heiztechnik berücksichtigt werden.“ [FNB-Wasserstoffbericht].

Maßgeblich für die Zeitdauer der Umstellung dürfte sein, wie hoch der Aufwand der technischen Anpassung ist und wie viel qualifiziertes Personal zur Verfügung steht. Außerdem ist zu berücksichtigen, dass weniger Geräte als bei einer L-/ H-Gas-Umstellung pro Schaltung umgestellt werden können, da die Umschaltung schneller erfolgen muss. In vergangenen Projekten konnten noch 10.000 Geräte pro Schaltung erreicht werden. Die Anzahl dürfte bei Wasserstoff darunter liegen und auch der Zeitbedarf dürfte somit wesentlich größer sein, da eine Marktraumumstellung auch jetzt schon mehrere Monate benötigt. Zudem dürfte die Anzahl der Umstellungszonen merklich steigen.

Auch ist damit zu rechnen, dass Umstellungsfahrpläne zwischen den Fernleitungsnetzbetreibern (FNBs) und Verteilnetzbetreibern (VNBs) eine deutlich längere Vorlaufzeit benötigen, wenn der VNB einen Bedarf anmeldet. Aktuell liegt in der Kooperationsvereinbarung Gas die Vorlauffrist bei 2 Jahren und 8 Monaten. Die größte Effizienz kann dann gehoben werden, wenn mehrere VNBs entlang einer Versorgungsstrecke des FNB gemeinsam einen Bedarf anmelden und sich die VNBs in Arbeitsgruppen organisieren können. Das Vorgehen wurde auch bei der L-/H-Gas-Umstellung angewandt. Im Ausnahmefall kann der FNB durch ein Veranlassungsrecht den VNB auch dazu zwingen, auf Wasserstoff umzustellen (§ 19a EnWG).

Exkurs: Rechtslage

Ohne allzu tief in die gesetzliche Regelung in die Marktraumumstellung einsteigen zu wollen, sind für den Umgang mit der aktuellen Marktraumumstellung ein Gesetz und eine technische Richtlinie des DVGW relevant, die auch für die Marktraumumstellung Wasserstoff (mit ein paar Anpassungen) genutzt werden kann. Die gesetzliche Grundlage für die aktuelle Marktraumumstellung ist in § 19a EnWG geregelt. Hier sind die gesetzlichen Anforderungen und Umsetzungsfristen für die Umstellung zu finden.  Spezifische Hilfestellung vom DVGW ist in G680 Erhebung, Umstellung und Anpassung von Gasgeräten zu finden. 

Schritte der H2-Marktraumumstellung

Der höhere Aufwand in Kombination mit der mangelnden Verfügbarkeit von qualifiziertem Personal bedingt eine deutlich höhere Vorlaufzeit für das umzustellende Marktgebiet. Im Rahmen der L-/H-Gas-Umstellung erfolgt die Ankündigung (Schritt 1: G680) gemäß § 19a EnWG zwei Jahre vorher. Die längeren Ankündigungsfristen können sich hingegen wieder auf die Netzplanungsprozesse auswirken, welche auch zwischen dem FNB und VNB abzustimmen sind, um eine spätere Marktraumumstellung zu ermöglichen.

Zur Umsetzung der Marktraumumstellungen empfehlen die FNBs im Wasserstoffbericht vier durchzuführende Schritte, die erforderlich sind:

  1. Erhebung der häuslichen, gewerblichen und industriellen Gasgeräte plus Prüfung der Wasserstofftauglichkeit
  2. Trennung vom Netz und Umstellung der Endgeräte auf den neuen Energieträger
  3. Wiederinbetriebnahme von Netz und Endgeräten mit dem neuen Energieträger
  4. stichprobenartige und unabhängige Qualitätssicherung

Die vier Schritte gelten allerdings nur für den Betrieb von reinen Wasserstoffnetzen und nicht für Erdgasnetze, welchen Wasserstoff nach den Richtlinien des DVGW beigemischt wird. Hier gilt aktuell ein Schwellwert von maximal 10 Vol-% (demnächst 20 Vol-%) Wasserstoff zu Methan im Erdgasnetz. In diesem Fall ist keine Anpassung der Geräte erforderlich, wobei eine stichprobenartige Überprüfung anzuraten wäre.

Grundsätzlich können für die Durchführung der Marktraumumstellung die Strukturen aus vergangenen Projekten übernommen werden. Hierzu gehören u. a.:

  • Der Aufbau einer Projektstruktur und -organisation (Projektphasen, Teilprojekte)
  • Entwicklung eines Kommunikationskonzepts
  • Abstimmung mit vorgelagerten Netzbetreibern
  • Ermittlung von Umstellbezirken
  • Auswahl von Dienstleistern

Bereiche der H2-Marktraumumstellung

Bei der Umsetzung der Marktraumumstellung Wasserstoff ist nach Ansicht der FNBs zwischen zwei verschiedenen Ebenen zu differenzieren: der Umstellung der Gasnetze und der Umstellung der Gasinstallation.

Umstellung des Gasnetzes

Die Umstellung der Erdgasnetze auf Wasserstoff müsste vor allem durch einen gemeinsamen Gasnetztransformationsplan erfolgen, der sowohl die Entwicklung des Energieträgers Erdgas als auch Wasserstoff berücksichtigt, wodurch die Reihenfolge der Gebiete zur Marktraumumstellung Wasserstoff planbar wären, wie es auch für L- auf H-Gas der Fall war. 

Punkte, die u. a. bei der Umstellung des Erdgasnetzes zu berücksichtigen sind, wären z. B. die Auswirkungen auf die verbauten Materialien, Werkstoffe, Funktionalitäten von Bauteilen, die Kapazitäten und Leistungsfähigkeit sowie strömungsmechanische Aspekte.

Die Initiative H2vorOrt entwickelt dazu derzeit einen Standardleitfaden, wie ein koordinierter und standardisierter Planungsprozess erfolgen kann. Das Ergebnis soll ein einheitlicher Transformationspfad für alle Gasnetzbetreiber hin zum Energieträger Wasserstoff sein. Dabei soll der Planungsprozess nicht nur eine sofortige Umstellung von Erdgas auf reinen Wasserstoff beinhalten, sondern auch Wege zur stetigen höheren Beimischung von Wasserstoff. Eine erste Grundlage soll bis spätestens 2025 stehen. Ausführliche Informationen hierzu wurden im DVGW Rundschreiben DVGW G 02/2022 versendet. Den Transformationspfad hin zu grünen Gasnetzen stellen die FNBs in der folgenden Grafik beispielhaft dar:

Schematische prozessuale Darstellung der Gasumstellung Wasserstoff

Vor der Umstellung des Gasnetzes hat jedoch jeder Gasnetzbetreiber für sich eine Einspeiseanalyse, Kapazitätsanalyse, Kundenanalyse und technische Analyse durchzuführen. Auf Basis der Analysen muss jeder Netzbetreiber für sich entscheiden, wo Übergabepunkte zu vor- und nachgelagerten Netzen und wo dezentrale Einspeisepunkte erforderlich sind sowie welche Kunden primär angeschlossen werden unter Berücksichtigung der Wirtschaftlichkeit.

Umstellung der Gasinstallationen (Gasgeräte und -anwendungen)

Für die Umsetzung einer erfolgreichen Marktraumumstellung Wasserstoff bedarf es nicht nur einer Anpassung der Netze, sondern auch der Gasinstallationen. Hierzu gehören u. a. die Gasgeräte und Betrachtung der Gasanwendungen.

Hierfür ist der Aufbau einer Datenbank von Geräteherstellern hinsichtlich der Wasserstofftauglichkeit sowie geeignete Materialien beinhaltet. Der DVGW ist hierbei federführend tätig.

Zu berücksichtigen sind die neuen Anforderungen für Heizungsanlagen ab 2024, wonach der EE-Anteil von neuen Heizungsanlagen bei mind. 65 % liegen muss. Hierbei können auch grüne Gase angerechnet werden. Die Gasinstallation ist jedoch darin zu ertüchtigen sowohl mit Gasgemischen als auch 100 % prozentigen grünen Gasen wie Wasserstoff umgehen zu können. Dies umfasst nicht nur das Gasgerät, sondern auch weitere Komponenten wie die eingesetzten Gaszähler oder Gasströmungswächter.

Umwidmung der Leitung

Damit aus einer Erdgasleitung eine Wasserstoffleitung wird, ist diese durch die BNetzA in Form eines Genehmigungsverfahrens umzuwidmen (§ 28p EnWG). Hierbei prüft die BNetzA die Bedarfsgerechtigkeit. Grundlage könnten hierfür die Netzentwicklungspläne sein. Um den Zeitbedarf bis zur Umstellung zu reduzieren, bietet es sich an, möglichst parallel zum Abstimmungsprozess zwischen dem FNB und VNB die Bestätigung der BNetzA einzuholen, da dies die Marktraumumstellung in die Länge treibt.

Wenn Du Fragen oder Anregungen zu diesem Blogbeitrag hast, melde Dich gerne. Wenn Dir der Beitrag gefallen hat, dann abonniere gerne unseren Blog.
Der Werkzeugkasten zur Strompreisbremse – Was darf der Gesetzgeber?

Strompreisbremse – Wann kommt Sie endlich?

Es gibt vermutlich kein Tag, bei dem nicht ein Politiker eine neue Maßnahme zur Begrenzung der Energiepreise fordert und neue Ideen durch den Raum schwirren. Hinzu kommen die Vielzahl neuer Gesetze, welche Preise begrenzen sollen, die Energieeffizienz steigern oder die Versorgungssicherheit gewährleisten sollen. Eines der wesentlichen Eckpfeiler der Bundesregierung und EU ist jedoch die Begrenzung der Strompreise in Form einer „Strompreisbremse“.

Hier wurde bereits von der Bundesregierung angekündigt, schnell in die Umsetzung eines Mechanismus zur Begrenzung der Strompreise zu gehen, da aufgrund des Merit-Order-Modells zur Preisfindung die teuren Gaskraftwerke zu überdurchschnittlichen Gewinnen bei anderen Erzeugungstechnologien führten. Das Strommarktdesign sei daher anzupassen, um überdurchschnittliche Gewinne einzelner Betreiber anlässlich der aktuellen Energiemangellage zu vermeiden.  Auch wenn die Aussage, dass die Merit-Order mit dem Strommarktdesign und Preisbildungsmechanismus gleichzusetzen sei, aus fachlicher Sicht nicht korrekt ist, wie wir bereits in einem Blogbeitrag erläutert haben, ist kurzfristig ein Instrument zur Dämpfung der Strompreise erforderlich. Ansonsten ist davon auszugehen, dass Endkundenpreise von 1 €/ kWh keine Seltenheit mehr sein werden, wie Sie aktuell am Markt zu beobachten sind.

Allerdings hat die Bundesregierung bzw. der nationale Gesetzgeber nicht die Möglichkeit, alleine eine Strompreisbremse einzuführen, da sie nach dem Subsidiaritätsprinzip die Kompetenzen zur Stabilisierung des europäischen Energiebinnenmarkts nach Art.194 AEUV an die EU übertragen hat. Demnach muss eine Strompreisbremse mit dem EU-Recht vereinbar sein und möglichst einheitlichen, europäischen Regeln unterliegen, damit es zu keinen größeren Verzerrungen am europäischen Energiemarkt kommt. Hierfür hat die Kommission in Abstimmung mit den Energieministern der Mitgliedsstaaten einen Entwurf für eine Verordnung zur Einführung von „Notfallmaßnahmen als Reaktion auf die hohen Energiepreise“ vorgestellt, welcher sich aktuell im Gesetzgebungsprozess befindet.

Die Verordnung soll das Fundament für den Werkzeugkasten der einzelnen Mitgliedsstaaten bilden, um steigenden Strompreisen entgegenzuwirken. In diesem Blogbeitrag schauen wir uns den Werkzeugkasten einmal näher an.   

Strompreisbremse – Was sind die Ziele der EU?

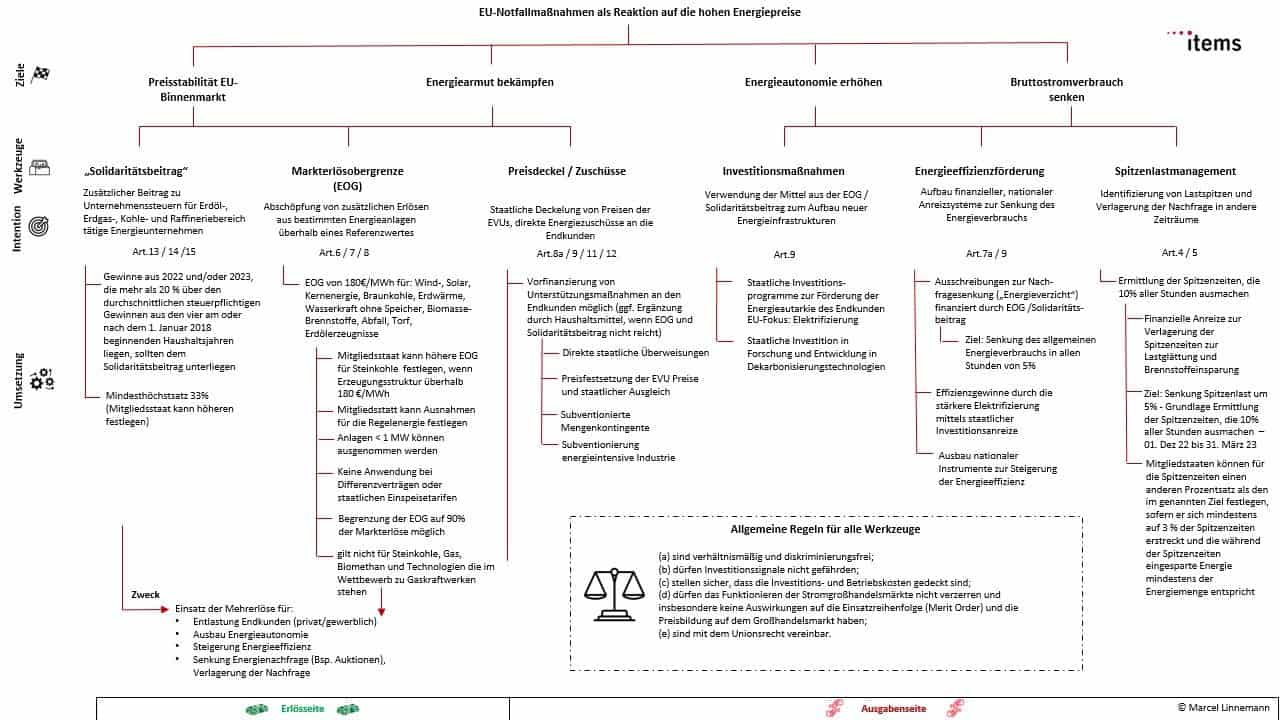
Bevor wir uns die einzelnen Werkzeuge und Handlungsmöglichkeiten für die einzelnen Mitgliedsstaaten der EU näher anschauen, betrachten wir zuerst die Motivation und Ziele der EU. Im Kern verfolgt die EU vier verschiedene Ziele, auf welche die einzelnen Werkzeuge einzahlen sollen. Hierzu zählt als primäres Ziel die Gewährleistung der Preisstabilität im EU-Binnenmarkt. Gleichzeitig soll die Energiearmut durch gezielte Maßnahmen bekämpft und eingedämmt werden, welche aktuell durch die Geschwindigkeit der steigenden Energiepreise in allen Mitgliedsstaaten deutlich schneller ansteigt.

Allerdings sollen die einzelnen Werkzeuge zur Begrenzung der Strompreise nicht nur darauf abzielen, kurzfristig die Strompreise zu stabilisieren, sondern auch langfristig zur Steigerung der Energieautonomie der EU beizutragen, um in künftigen Krisensituationen besser vorbereitet zu sein. Gleichzeitig soll aber auch der Bruttostromverbrauch durch Effizienzsteigerungen gesenkt werden, um den Bedarf an Energie zu senken. Zur Umsetzung der 4 Ziele zur Stabilisierung des Strommarktes hat sieht die EU unterschiedliche Werkzeuge vor, die von den einzelnen Mitgliedsstaaten angewandt werden können und teilweise auch müssen. 

Strompreisbremse – Was sind die einzelnen Werkzeuge?

Die Werkzeuge der EU können im ersten Schritt aus Sicht der Finanzflüsse klassifiziert werden. Dies kann in zwei Bereiche, einer Erlösseite und Ausgabenseite erfolgen. Bei der Erlösseite handelt es sich um Werkzeuge, welche vor allem darauf abzielen, überdurchschnittliche Gewinne einzelner Unternehmen durch die Verknappung des Energieangebots abzuführen oder zu begrenzen, um sie dann der Ausgabenseite zuzuführen. Auf der Ausgabenseite sollen die zusätzlichen Mittel dann für Maßnahmen eingesetzt werden, welche zur Entlastung auf dem Energiemarkt führen.

Auf der Erlösseite sind drei verschiedene Werkzeuge der EU zu beobachten. Zum einen verfolgt die EU die Einführung eines Solidaritätsbeitrags, der ursprünglich als Übergewinnsteuer bezeichnet wurde und speziell auf Unternehmen aus dem Energiebereich abzielt, welche mit konventionellen Energieträgern sehr hohe Gewinne erwirtschaften. Dazu zählen alle Erdöl-, Erdgas-, Kohle- und im Raffinerie-Bereich tätige Energieunternehmen.

Das zweite Werkzeug ist die Einführung einer Markterlösobergrenze (EOG), die die Erlöse für einzelne Erzeugungsanlagen in Abhängigkeit des eingesetzten Energieträgers begrenzen soll, um überdurchschnittliche Gewinne schon bei der Entstehung am Markt in Form der Preisbildung zu unterbinden. Die EOG wird dabei ergänzt mit einem Preisdeckel oder Zuschüssen, der teilweise schon der Ausgabenseite zugeordnet werden kann. Der Preisdeckel sieht u.a. eine Begrenzung der Endkundenpreise vor, welche durch eine staatliche Quersubventionierung sichergestellt wird.

Auf der Ausgabenseite stehen hingegen Instrumente in Form von Investitionsmaßnahmen zur Verfügung, sowie Vorgaben zur Steigerung der Energieeffizienz. Ebenso sind Verlagerung von Lastspitzen (Spitzenlastmanagement) vorgesehen, um unnötige Nachfrage-Peaks zu vermeiden.

Alle Werkzeuge unterliegen gewissen Mindestkriterien, welche bei der Ausgestaltung zu berücksichtigen sind. Hierzu hat sowohl die EU als auch ihre Mitgliedsstaaten folgende Anforderungen zu berücksichtigen:

Alle Werkzeug

  1. sind verhältnismäßig und diskriminierungsfrei;
  2. dürfen Investitionssignale nicht gefährden;
  3. stellen sicher, dass die Investitions- und Betriebskosten gedeckt sind
  4. sind mit dem Unionsrecht vereinbar.

Trotz des vorgegebenen Handlungsrahmens haben die einzelnen Mitgliedsstaaten nach dem Verordnungsentwurf einen großen Handlungsspielraum. Um diesen genauer zu verstehen, werfen wir einen Blick auf die einzelnen Regelungen je Werkzeug:

Strompreisbremse – Wie funktioniert der Solidaritätsbeitrag?

Die zusätzliche Abgabe in Form des Solidaritätsbeitrages richtet sich ausschließlich an Energieunternehmen im Bereich Erdöl-, Erdgas-, Kohle- und Raffinerie. Mit der Eingrenzung der zusätzlichen Abgabe sollen ausschließlich Unternehmen besteuert werden, welche durch die Verknappung des Angebots auf dem Energiemarkt stark von steigenden Preisen partizipiert haben. Dabei legt der Verordnungsentwurf fest, dass es sich um einen Übergewinn handelt, wenn die Gewinne aus 2022 und/oder 2023, die mehr als 20 % über den durchschnittlichen steuerpflichtigen Gewinnen aus den vier am oder nach dem 1. Januar 2018 beginnenden Haushaltsjahren liegen. Wird eine dieser Regelungen erfüllt, haben die jeweiligen Energieunternehmen die zusätzliche Abgabe zu bezahlen.

Wichtig hierbei ist, dass die Abgabe zusätzlich neben den üblichen Unternehmenssteuern anfällt! Zu versteuern ist bei dem Solidaritätsbeitrag der überdurchschnittliche Gewinn mit einem Mindesthöchstsatz von 33 %. Den Mitgliedsstaaten steht es jedoch frei, im Rahmen der nationalen Umsetzung den Mindesthöchstsatz nach oben anzupassen. Der Mindesthöchstsatz von 33 % darf jedoch nicht unterschritten werden. Die zusätzlichen Einnahmen sollen wie das Werkzeug der Markterlösobergrenze zur Finanzierung der Werkzeuge auf der Ausgabenseite beitragen.

Strompreisbremse – Wie funktioniert die Markterlösobergrenze?

Als zweites Instrument auf der Erlösseite sieht die EU eine Markterlösobergrenze (EOG) vor. Hierbei erfolgt die Abschöpfung von zusätzlichen Erlösen aus bestimmten Energieanlagen oberhalb eines Referenzwertes. Hier sieht die EU einen Referenzwert für die EOG von 180 €/ MWh vor. Die Obergrenze soll dabei für folgende Bereiche gelten: Wind-, Solar, Kernenergie, Braunkohle, Erdwärme, Wasserkraft ohne Speicher, Biomasse-Brennstoffe, Abfall, Torf, Erdölerzeugnisse.

Allerdings gibt es bestimmte Ausnahmen, wie von der EOG von 180 €/ MWh abgewichen werden kann, die im Ermessensspielraum der einzelnen Mitgliedsstaaten fällt. So haben die Mitgliedstaaten die Möglichkeit, für Steinkohle eine höhere EOG festzulegen, wenn die Erzeugungskosten für diese Anlagen nicht mit dem Referenzpreis übereinstimmen. Ein Abschalten von teureren Kohlekraftwerken soll so verhindert werden.  Daneben können die Staaten eine De-minimis-Regel einführen, bei den Anlagen mit einer Anlagenleistung kleiner 1 MWPeak nicht unter die Regelung des Referenzpreises fallen.

Ansonsten findet der Referenzpreis keine Anwendung für Anlagen mit langfristigen Verträgen unterhalb des Referenzwertes, für Anlagen, welche über Differenzverträge vermarktet werden oder staatlichen Einspeisetarifen unterliegen. Ebenso haben die Staaten die Möglichkeit, die Begrenzung der EOG nur auf 90 % der Markterlöse anzuwenden, sodass 10 % der verkauften Strommenge nicht dem Referenzpreis unterliegen. Vermarktet eine der Erzeugungsanlagen, welche der Markterlösobergrenze unterliegt, seine Energie oberhalb des Referenzpreises, so sind die zusätzlichen Gewinne abzuführen. Allerdings gibt es weitere Ausnahmen für Steinkohle-, Gas- und Biomethan-Anlagen sowie Technologien, die im Wettbewerb zu Gaskraftwerken stehen. Für diese soll die Markterlösobergrenze ebenfalls nicht angewandt werden.

Strompreisbremse – Wie funktioniert der Preisdeckel & Zuschüsse?

Als weiteres Instrument haben die Mitgliedsstaaten die Möglichkeit, Preisdeckel und Zuschüsse einzuführen. Hierbei erlaubt der Verordnungsentwurf eine Deckelung der Energiepreise, welche zwischen dem Lieferanten mit dem Kunden abgeschlossen wurden, um die Privathaushalte und Unternehmen möglichst schnell zu entlasten. Haben die Energielieferanten höhere Preise, sollen diese durch staatliche Mittel vorfinanziert werden, bis die zusätzlichen Erlöseinnahmen aus der Markterlösobergrenze und dem „Solidaritätsbeitrag“ zur Verfügung stehen. Reichen diese Mittel jedoch nicht aus, kann der Mitgliedsstaat weitere, eigene Haushaltsmittel verwenden.

Neben der Deckelung der Energiepreise haben die Staaten auch die Möglichkeit direkt Zuschüsse und Subventionen einzuführen, welche unmittelbar beim Letztverbraucher ankommen. Hierzu zählen direkte staatliche Überweisungen, subventionierte Mengenkontingente oder gezielte Subventionen für energieintensive Industrien. Die genaue Ausgestaltung der einzelnen Maßnahmen obliegt den einzelnen Mitgliedsstaaten auf nationaler Ebene. 

Strompreisbremse – Welche Investitionsmaßnahmen sind vorgesehen?

Zusätzliche Erlöse, welche sich durch einzelne, umgesetzte Werkzeuge ergeben, können von den Mitgliedsstaaten auch für zusätzliche Investitionsmaßnahmen genutzt werden. Hierbei kann es sich um staatliche Investitionsprogramme zur Förderung der Energieautarkie handeln. In diesem Fall legt die EU großen Wert auf die Elektrifizierung des Energiesektors.

Daneben sind aber auch staatliche Investitionen zulässig, welche in Forschung und Entwicklung von Dekarbonisierungstechnologien fließen. Den Mitgliedsstaaten steht es frei, eine eigene Prioritätenliste zu entwickeln.

Strompreisbremse – Welche Energieeffizienzmaßnahmen sind vorgesehen?

Zur Steigerung der Energieautonomie legt die EU großen Wert auf den Aufbau eines finanziellen, nationalen Anreizsysteme zur Senkung des Energieverbrauchs. Die Mitgliedsstaaten haben die Möglichkeit, Ausschreibungen zur Nachfragesenkung („Energieverzicht“) durchzuführen. Die Finanzierung erfolgt über die Einnahmen der EOG und des Solidaritätsbeitrages. Ziel ist hierbei den allgemeinen Energieverbrauch zu allen Stunden um 5 % zu senken.

Ebenso sollen die staatlichen Subventionen für Maßnahmen zur Steigerung der Energieeffizienz heraufgefahren werden. Hierbei liegt der Fokus auf einer zunehmenden Elektrifizierung, um u.a. Umwandlungsverluste zu minimieren. Insgesamt sollen aber die Instrumente zur Steigerung der Energieeffizienz ausgebaut werden.

Strompreisbremse – Was ist unter dem Spitzenlastmanagement zu verstehen?

Als Ergänzung zur Steigerung der Energieeffizienz sieht der Verordnungsentwurf eine Verpflichtung zur Einführung eines nationalen Spitzenlastmanagements vor. Hierzu sollen die Mitgliedsstaaten in ihren Ländern die Zeiträume der Lastspitzen identifizieren und in Zeiträume mit einer niedrigeren Nachfrage verlagern. Als Folge dessen soll die Anzahl der Nachfrage-Peaks gesenkt werden, wodurch die Preise am Markt fallen sollen.

Unter das Zeitfenster der Spitzenlast fallen zehn Prozent der Zeiträume mit dem höchsten Energiebedarf. Hier gibt die EU das Ziel vor, dass die Spitzenlast um mindestens fünf Prozent durch Lastverlagerung abzusenken sind. Die Vorgabe soll vom 01. Dezember 2022 bis 31. März 2023 gelten. Die Mitgliedstaaten können allerdings für die Spitzenzeiten einen anderen Prozentsatz als den im genannten Ziel festlegen, sofern er sich mindestens auf 3 % der Spitzenzeiten erstreckt und die während der Spitzenzeiten eingesparte Energie mindestens der Energiemenge entspricht.

Übersicht der potenziellen EU-Notfallmaßnahmen gegen hohe Strompreise

Fazit

Der vorgesehene Instrumentenkasten für die einzelnen Mitgliedsstaaten kann als sehr breit betrachtet werden. Einzelne Vorgaben, wie die Einführung einer zusätzlichen Abgabe für bestimmte Energieunternehmen, die Markterlösobergrenze, die Verlagerung von Spitzenlasten oder Senkung des Energieverbrauchs werden zentral durch die EU vorgegeben. Dennoch haben die einzelnen Mitgliedsstaaten eine Vielzahl an Möglichkeiten entweder zusätzliche Instrumente einzuführen oder eine Feinjustierung an den Vorgaben der EU vorzunehmen, da ein gewisser Handlungsspielraum besteht.

Welche Möglichkeiten und Spielräume die Bundesregierung nutzt, bleibt abzuwarten, da hierzu noch keine einheitliche, verbindliche Stellungnahme vorliegt. Da die Regelungen der EU als Verordnung in Kraft treten werden, ist mit einer schnellen Umsetzung in Deutschland zu rechnen, was vor allem die Umsetzung der Markterlösobergrenze angeht.

Wichtig bei dem Entwurf ist jedoch zu verstehen, dass es sich lediglich um einen Werkzeugkasten handelt, bei dem nicht alle Instrumente genutzt werden müssen! Welches Instrument am Ende das geeignete ist und die größte Wirkung entfaltet, bleibt am Ende z.T. den Mitgliedsstaaten überlassen. Die Übersicht der Handlungsmöglichkeiten in diesem Blogbeitrag dürften jedoch für alle Leser eine gute Hilfestellung sein, ob einzelne geforderte Maßnahmen von politischer Seite auf nationaler Ebene wirklich umsetzbar sind und vor allem mit dem EU-Recht vereinbar.

Wenn Du Fragen oder Anregungen zu diesem Blogbeitrag hast, melde Dich gerne. Wenn Dir der Beitrag gefallen hat, dann abonniere gerne unseren Blog.
IoT-Monitoring: Mit intelligenten Kurzschlussanzeigern das Stromnetz optimieren

Intelligente Kurzschlussanzeiger als Treiber der Versorgungssicherheit

Die Sicherstellung der Versorgungssicherheit der Energieversorgung ist eines der wesentlichen Ziele im energiewirtschaftlichen Zieldreieck und bedingt durch die aktuelle Situation in Deutschland mehr diskutiert denn je. Bei der Versorgungssicherheit geht es jedoch nicht nur um die Sicherstellung ausreichender Rohstoffe zur Erzeugung von Energie, sondern auch um den sicheren und effizienten Betrieb der Stromnetze. Zur Optimierung des eigenen Betriebs und Steigerung der Netzverfügbarkeit haben die Bielefelder Netze einen Anwendungsfall zur Überwachung von Kurzschlussanzeigern entwickelt.

Dabei greifen die Bielefelder Netze auf die LoRaWAN-Technologie zurück, um Kurzschlussanzeiger im Netz zu monitorieren, damit eine effizientere Störungsbehebung zu erzielen und die Netzausfallzeiten weiter zu minimieren.

In diesem Blogbeitrag wollen wir einmal näher betrachten, warum das Thema Kurzschlussanzeiger für Netzbetreiber so interessant ist, wie der Anwendungsfall technologisch aufgebaut ist und wie der Ansatz zur Finanzierung der Kosten aussieht.

Funktion und Mehrwerte von Kurzschlussanzeigern im Verteilnetz

Grundsätzlich gibt es verschiedenen mögliche Fehler im Netz, die zur Unterbrechung der Energieversorgung führen können. Häufig sind Kurzschlüsse im Stromnetz die Ursache. Diese können beispielsweise durch Schalthandlungen, Umwelteinflüsse oder Unfälle verursacht werden. Kommt es zu einem Kurzschluss im Netz, erfolgt die Auslösung der installierten Schutztechnik, die dann zu einer Unterbrechung der Energieversorgung führt. Bei einem Kurzschluss schaltet das Umspannwerk die Strecke direkt stromlos.

In diesem Fall muss der zuständige Stromnetzbetreiber schnellstmöglich den Betrieb des Stromnetzes wiederherstellen. In der Regel muss hierfür ein Mitarbeiter die Netzstationen hinter dem Umspannwerk, bei dem es zum Auftreten des Kurzschlusses kam, abfahren, um den Fehlerort des Kurzschlusses zu ermitteln. Hierfür benötigt der Mitarbeiter die Information der Richtung des Fehlers, die ihm der Kurzschlussanzeiger in der jeweiligen Netzstation anzeigt. So kann der Ursprungsort des Fehlers schrittweise ermittelt werden, wie beispielhaft in der folgenden Abbildung zu sehen ist.

Der intelligente Kurzschlussanzeiger – der Ansatz der Bielefelder Netze

Zur schnelleren Fehlerlokalisation haben sich die Bielefelder Netze dazu entschieden, die Kurzschlussanzeiger zu digitalisieren, um bei Eintritt eines Kurzschlusses schneller reagieren zu können. Durch die Übertragung der Informationen ist ein manuelles Anfahren der Netzstationen nicht mehr erforderlich. Vielmehr kann direkt nach Eintritt des Kurzschlusses aus der Ferne ermittelt werden, zwischen welchen zwei Netzstationen sich der Kurzschluss befindet.

Die Aufbereitung der Daten erfolgt im niotix des Softwareherstellers Digimondo.

Der Sensor von Comtac konnte nach ausführlichen Tests die Anforderungen erfüllen. Durch eine externe Antenne, welche mit dem Sensor verbunden werden kann, konnte die Empfangsqualität situativ verbessert werden, um auch aus der Netzstation heraus noch Empfang zu haben. Durch eine vorhandene Stromversorgung in der Station und den Betrieb als Class C Gerät ist der Sensor wartungsarm sowie permanent verfügbar. Der Sensor wurde am Kurzschlussanzeiger Compass 2.0 des Herstellers Horstmann angeschlossen und an der Innenwand der Trafostation befestigt. Die Bielefelder Netze befinden sich im Rollout von   mehr als 300 i Comtac Sensoren im Verteilnetz.

Die Visualisierung der intelligenten Kurzschlussanzeiger

Die Verarbeitung der Informationen der Kurzschlussanzeiger mittels der LoRaWAN-Sensorik erfolgt in niotix des Softwareherstellers Digimondo.  Anschließend erfolgt die Übertragung von niotix in die Netzleitstelle der Stadtwerke über eine bereitgestellte IEC-104-Schnittstelle. Hierdurch kann das Personal gezielt zur betroffenen Netzstation geschickt werden.

Verbesserung SAIDI Kennzahl durch intelligente Kurzschlussanzeiger

Die SAIDI-Kennzahl der Bundesnetzagentur gibt an, wie lange ein Kunde auf der jeweiligen Spannungsebene im Durchschnitt pro Jahr aufgrund eines Ausfalls im Netz ohne Strom ist. Anhand der Kennzahl bestimmt die BNetzA die Qualität des Netzes. Die intelligenten Kurzschlussanzeiger ermöglichen die schnellere Fehlerbehebung bei Stromausfällen, da der Kurzschluss schneller lokalisiert werden kann. Ergo verbessert sich der SAIDI. Dies ermöglicht wiederum eine Vergütung aus dem rechtlichen Finanzierungsinstrument der Anreizregulierung, über den sich Stromnetzbetreiber in Deutschland finanzieren. So ermöglichen die Bielefelder Netze das Investitionsbudget, welches gerade für den flächendeckenden Rollout, also der Anschaffung und Einbau der Hardware, erforderlich ist.

Zur Ermittlung des SAIDI erfolgt jedes Jahr ein Benchmarking der Netzbetreiber. Liegt der Netzbetreiber unter dem ermittelten Durchschnittswert, erhält dieser auf Grund seiner hohen Versorgungssicherheit einen Bonus. Liegt der Netzbetreiber über dem Referenzwert, hat dieser eine Strafzahlung zu leisten. Es liegt also ein Bonus-/Malussystem vor, welches sich querfinanziert.

Die Unterbrechung des Stromnetzes durch einen Kurzschluss wirkt sich somit negativ auf den SAIDI aus, weswegen Netzbetreiber ein hohes Interesse haben, den Fehler schnell zu beheben. Der intelligente Kurzschlussanzeiger auf LoRaWAN-Basis trägt somit aktiv dazu bei, den SAIDI zu senken und damit mögliche Kosten einzusparen oder den Bonus für die hohe Netzeffizienz zu erhöhen.

Das Fazit aus dem Projekt

Das Projekt des intelligenten Kurzschlussanzeigers hat bei den Bielefelder Netzen dazu geführt, dass ein Prozess zur effizienteren Behebung von Kurzschlüssen etabliert werden konnte. Durch eine Pilotierung der Hardware konnten die Anforderungen verifiziert werden, sodass der Anwendungsfall sich mit nun mehr als 300 Sensoren im Rollout befindet. Gleichzeitig kann die Versorgungssicherheit im Netz erhöht werden.

Wenn du Fragen oder Anregungen zu diesem Blogbeitrag hast, melde dich gerne. Wenn dir der Beitrag gefallen hat, dann abonniere gerne unseren Blog.

Forum Netz & Vertrieb

Treffen Sie uns am 01.12.2022 auf dem Forum Netz & Vertrieb der Smart Optimo im Factory Hotel in Münster. Auf dem Branchentreffpunkt für Fach- und Führungskräfte erwarten Sie spannende Vorträge, Workshops und natürlich die Möglichkeit des Netzwerkens – endlich wieder live und in Farbe!

Sprechen Sie mit uns zu Ihnen Möglichkeiten, wie die technische Umsetzung des Metering einzelner Sparten mit LoRaWAN erfolgen kann und die Prozesse bis zur Abrechnung abgebildet werden können. Darüber hinaus sollten wir auch darüber sprechen, dass die erhobenen Daten nicht nur zur Abrechnung genutzt werden können, sondern auch zur Optimierung ihrer bestehenden Netze und Infrastrukturen eingesetzt werden sollten.

  • FFVAV
  • IoT-Metering
  • IoT-Plattform
  • KI-Lösungen

Contracts-for-Differences (CfDs) – Das neue Förderinstrument für erneuerbare Energien

Die Energiepreisentwicklung als Chance für Contracts-for-Differences (CfDs)

Es vergeht wohl kaum ein Tag, an dem nicht über die steigenden Energiekosten in Deutschland diskutiert wird. Die Frage, bis zu welchem Niveau die Preise steigen werden, ist vermutlich auch kaum vorhersehbar. Viele Experten sehen die wesentlichen Herausforderungen erst für den Winter 2023/24, wenn die Gasspeicher ohne russisches Gas gefüllt werden müssen. Schlagworte wie Strom- und Gaspreisbremse, Entlastung der Bürger oder eine Überarbeitung des Strommarktdesigns werden aktuell auf politischer Ebene diskutiert. Denn das politische Ziel ist klar: Die Energiepreise müssen sinken. Fragt man jedoch wie, scheint die konkrete Ausgestaltung auf operativer Ebene noch sehr unklar zu sein. Ein mögliches Instrument zur Senkung der Energiepreise und zur Förderung des Ausbaus erneuerbarer Energien könnten allerdings sog. Contracts-for-Differences (CfDs) sein – auf Deutsch: Differenzverträge.

Ursprünglich war das Förderinstrument im Entwurf des Osterpaketes im Frühjahr dieses Jahres vorgesehen, bei der das BMWK die Möglichkeit haben sollte, mittels einer Verordnungsermächtigung die Einführung von Differenzverträgen für Offshore-Windenergieanlagen sowie mit der Option zur Ausweitung auf andere Erzeugungsarten auszuweiten. Diese Möglichkeit wurden jedoch gestrichen. Contracts-for-Differences sind nur noch für Windturbinen im Offshore-Bereich für zentral untersuchte Flächen vorgesehen. Zusätzlich wurde bereits vorab beschlossen, die Förderung für Produktionsanlagen von Wasserstoff über Contracts-for-Difference zu fördern.

In unserem Blogbeitrag wollen wir uns einmal der Frage widmen, was eigentlich Contracts-for-Difference sind, wie diese funktionieren und welche Mehrwerte das Förderinstrument bietet, um zum einen die Stromkosten am Markt zu senken und gleichzeitig den Ausbau erneuerbarer Energien zu beschleunigen. Zusätzlich werfen wir einen Blick auf die Frage, welchen Vorteil Contracts-for-Difference gegenüber der gleitenden Marktprämie und ordnen die energiewirtschaftlichen Mittel für euch ein.

Contracts-for-Differences (CfDs) – Definition und Funktionsprinzip

Contracts-for-Difference (Differenzverträge) kommen ursprünglich aus der Finanzwelt und dienen dazu, Preisschwankungen am Markt sowohl für den Anbieter als auch den Nachfrager abzusichern. Hierfür wird zwischen den beiden Parteien ein Referenzpreis (strike price) vereinbart, welcher als Ausgangsbasis dient. Liegt zum vereinbarten Zeitpunkt der Referenzpreis unter dem momentanen Marktpreis, muss der Käufer die Differenz zwischen vereinbartem Referenzpreis und Marktpreis an den Verkäufer bezahlen. Liegt der Marktpreis über dem Referenzpreis, verhält es sich umgekehrt. Der Verkäufer hat die Differenz zu begleichen.

Wirkungsweise von Differenzverträgen
©DIW Berlin 2022

Für erneuerbare Energien könnten Contracts-for-Difference eine alternative Absicherungsform bedeuten. Liegt der Strompreis oberhalb des Referenzwertes, hat der Anlagenbetreiber die zusätzlichen Gewinne abzuführen. Liegt der Preis jedoch darunter, muss der Käufer / Letztverbraucher für die zusätzliche Differenz unterhalb des Differenzpreises aufkommen. Für beide Seiten entsteht so ein geringeres Risiko. Der Verbraucher erhält eine gewisse Planbarkeit hinsichtlich seiner potenziellen Stromkosten, der Erzeuger kann mit langfristigen konstanten Erlösen rechnen, wodurch sein Finanzierungsrisiko sinkt.

Carbon-Contracts-for-Difference vs. Contracts-for-Differences

Contracts for Difference sind nicht zu verwechseln mit Carbon-Contracts-for-Difference, welche zur Förderung von Erzeugungskapazitäten im Bereich der Wasserstofferzeugung umgesetzt werden sollen. Hierbei verfolgt der Gesetzgeber das Ziel, eine noch unreife Technologie wettbewerbsfähig zu machen, die am Anfang zu hohen Kosten zu kompensieren, aber die langfristigen externen Kosten hinsichtlich der Emissionen zu berücksichtigen. Das Funktionsprinzip durch die Bildung eines Referenzpreises ist wie bei Contracts-for-Difference identisch, es kommen jedoch zusätzliche Faktoren gerade hinsichtlich des CO₂-Ausstoßes hinzu. Das BMWK hat hierfür ein schönes Beispiel beschrieben, wie Carbon-Contracts-for-Difference funktionieren:

„Unternehmen A, das mittels herkömmlicher Technologie produziert, hat Produktionskosten von zehn Euro für ein Gut und muss zusätzlich für fünf Euro Emissionszertifikate für den CO₂-Ausstoß der Produktion kaufen. Insgesamt liegen die Produktionskosten des Gutes also bei 15 Euro. Solange der CO₂-Preis relativ niedrig ist, ist die Produktion von Unternehmen A mit herkömmlichen Technologien günstiger als für Unternehmen B, das mithilfe einer teureren, treibhausgasneutralen Technologie produziert und Produktionskosten von 16 Euro hat. Die sogenannten CO₂-Vermeidungskosten bei Unternehmen B betragen sechs Euro. Der Staat und das Unternehmen B können nun einen CCfd abschließen, der die Differenz zwischen dem Marktpreis für Emissionszertifikate und den CO₂-Vermeidungskosten ausgleicht. In unserem Beispiel beträgt diese Differenz einen Euro (sechs Euro CO₂-Vermeidungskosten minus fünf Euro Zertifikatspreis). Ist der Marktpreis für Emissionszertifikate niedriger als die CO₂-Vermeidungskosten, zahlt der Staat den Differenzbetrag an Unternehmen B. Im umgekehrten Fall muss Unternehmen B die Differenz zahlen.“

Contracts-for-Differences – Eine Einordnung zum bisherigen Förderinstrument der gleitenden Marktprämie

Die Umsetzung der Maßnahmen aus dem Koalitionsvertrag bedeutet für die Erreichung der Klimaziele bis 2030 je nach Erzeugungsart eine Verdoppelung bis Vervierfachung der bislang installierten Erzeugungsleistung. Was es somit bedarf, ist eine höhere Geschwindigkeit im Ausbau, kürze Genehmigungsverfahren, aber vor allem auch verlässliche Finanzierungsmöglichkeiten für Investoren, welche nicht ausschließlich auf die Belastung des Letztverbrauchers abzielen.

Differenzverträge vermeiden Risiken für die Projektentwickler und führen gleichzeitig zu einer Stabilisierung des Strompreises für die Konsumenten, indem sie Produzent gegen fallende Strompreise absichern und Mitnahmeeffekte bei hohen Strompreisen vermeiden. Die aktuelle Förderregelung von erneuerbaren Energien zielt vor allem auf das Modell der gleitenden Marktprämie ab, welches eine einseitige Absicherung zugunsten des Erzeugers vorsieht, da diese alle Erlöse einbehalten können, sofern der Strompreis über dem anzulegenden Wert liegt.

Dies gilt in Deutschland für fast alle Windkraft- und etwa 1/3 aller PV-Anlagen. Denn das gleitende Marktprämienmodell setzt darauf, dass jeder Erzeuger im Marktprämienmodell sowohl den Börsenstrompreis erhält, plus zusätzlich einer energieträgerspezifischen Marktprämie, die eine fixe Vergütung voraussetzt und den Durchschnittswert des Stroms aus dem Energieträger am Spotmarkt für ein Jahr oder Monat abzieht (Marktprämie = fixe Einspeisevergütung – Marktwert). Die Kombination aus Marktprämie und dem Börsenerlös stellt den Gesamterlös des Erzeugers dar. Bei besonders hohen Börsenstrompreise profitiert der Erzeuger somit stark zulasten des Letztverbrauchers.

Der Blick in die Vergangenheit zeigt, dass die (erwarteten) Strompreise deutlich unter den Kosten der geförderten Wind- und Solaranlagen lagen. Bei Ausschreibungen hatte dies zur Konsequenz, dass mögliche Erlöse über die Marktprämie hinaus kaum in den Geboten berücksichtigt wurden; dieser Fall trat nur in wenigen Stunden mit außergewöhnlich hohen Preisen auf. Kommt es jedoch zu sinkenden Technologiekosten und steigenden Börsenpreisen, tendieren Projektentwickler dazu, zusätzliche Erlöse bei der Realisierung der Anlage einzupreisen und in den Auktionsverfahren niedrigere Gebote abzugeben, bis diese auf null fallen, wie bei den Ausschreibungen im Offshore Bereich zu beobachten war. Das Finanzierungsrisiko nimmt jedoch durch diese Entwicklung zu, wodurch das Marktprämienmodell seine Wirkung verliert, genau diese zu senken. Im schlimmsten Fall ist der Betrieb der Anlage darauf ausgelegt, dass weiter mit einem Anstieg der Energiepreise zu rechnen ist.

Um aktuell eine ausreichende Erlösstruktur für EE-Anlagen zu sichern, wird u.a. das PPA-Vertragsmodell diskutiert, welches vor allem bei Post-EEG-Anlagen Anwendung finden soll. Bei PPA-Verträgen besteht jedoch das Problem, dass diese nur von wenigen Unternehmen eingegangen werden können, die über eine ausreichende Abnahmemenge und liquide Mittel verfügen. Daher können PPAs nur als Ergänzung angesehen werden, aber nicht zur Lösung, um die Ausbauziele der Bundesregierung zu sichern.

Contracts-for-Differences – Eine automatische „Übergewinnsteuer“

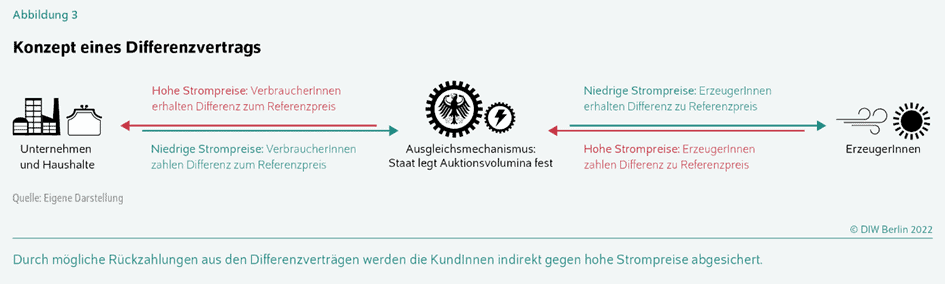
Ein weiterer Nebeneffekt bei der kategorischen Anwendung von Contracts-for-Differences wäre vermutlich, dass eine Diskussion der Abschöpfung von Übergewinnen nicht notwendig gewesen wäre. Würden die Contracts-for-Differences über eine staatliche Institution organisiert, könnten die zusätzlichen Mehreinnahmen oberhalb des Referenzpreises in Form einer Umlage zurückgegeben werden.

Beispielhaft ist dies an der folgenden Abbildung zu sehen. Bei hohen Strompreisen ist die Wahrscheinlichkeit sehr hoch, dass diese oberhalb des Referenzwertes liegen. Die Letztverbraucher bekämen die Mehrkosten über eine Umlage zurückerstattet. Die Finanzierung erfolgt durch die Mehrerlöse der Erzeuger. Bei niedrigen Strompreisen verhält sich dies jedoch umgekehrt. Der Vorteil aus staatlicher Sicht liegt darin, dass keine zusätzlichen Steuergelder aufgewendet werden müssen. Es handelt sich vielmehr um eine Art EEG-Umlage, welche je nach Marktsituation in zwei Richtungen wirken kann. Aus Erzeugersicht werden Markteingriffe planbar und stellen keinen unkalkulierbaren Eingriff am offenen Herzen des Strommarktes dar, wie es aktuell auf politischer Ebene diskutiert wird.

Konzept eines Differenzvertrags
©DIW Berlin 2022

Die Implementierung des Förderinstruments in Form von Contracts-for-Differences bietet sich somit an, die Volatilität am Energiemarkt mittel- bis langfristig zu senken und das Strommarktdesign zu beeinflussen. Gleichzeitig können durch die Festlegung unterschiedlicher Referenzpreise, Erzeugungsstandorte von EE-Anlagen berücksichtigt werden, wie dies bereits im Referenzertragsmodell bei Windkraftanlagen an Land der Fall ist.

Zur Steigerung der Nachfrage von Contracts-for-Differences könnten sich Modelle zur Bündelung der Nachfrage auf einer staatlichen Auktionsplattform anbieten, bei dem Erzeuger auf die nachgefragten Referenzpreise oder umgekehrt bieten können. Der Staat nimmt hierbei die Rolle der Clearingstelle ein. Zur Bündelung der Nachfrage könnte die bestehende Marktrolle des Aggregators verwendet werden.

Fazit

Auch wenn Carbon-Contracts-for-Differences noch nicht wirklich in der Energiewirtschaft angekommen sind, bieten sie ein Potenzial, das bisherige Fördersystem der gleitenden Marktprämie nachhaltig und positiv zu verändern. Durch den doppelten Ausgleichsmechanismus partizipieren sowohl Erzeuger von stabilen Erlösen als auch die Letztverbraucher durch eine geringere Volatilität am Energiemarkt. Es bleibt abzuwarten, ob das BMWK in einem seiner nächsten Gesetzesnovellierungen einen neuen Versuch unternehmen wird, das Förderinstrument in seiner Anwendungsmöglichkeit auszuweiten.

Vorerst muss sich die Energiewirtschaft weiter mit den Förderinstrumenten, der gleitenden Marktprämie und PPA-Verträgen zufriedengeben. Allerdings kann zumindest im Bereich Wasserstoff bald von ersten Förderprogrammen für Carbon-Contracts-for-Differences gerechnet werden. Auf der Website des BMWK ist bereits eine erste Ankündigung für ein Förderprogramm zu finden. Insgesamt ist es jedoch nicht als unwahrscheinlich anzusehen, dass die Bedeutung von Contracts-for-Differences zunehmen wird. Die aktuelle Diskussion zur Weiterentwicklung des Strommarktdesigns sollte die Entwicklung eher beschleunigen als bremsen.

Wenn du Fragen oder Anregungen zu diesem Blogbeitrag hast, melde dich gerne. Wenn dir der Beitrag gefallen hat, dann abonniere gerne unseren Blog.

Erweiterung der Herkunftsnachweise

Der Referentenentwurf zur Erweiterung der Herkunftsnachweise ist erschienen 

Der Ausbau der Erneuerbaren Energien zur Umsetzung der Klimaziele ist einer der wesentlichen Eckpfeiler der deutschen, aber auch europäischen Politik. Bis zur Erreichung einer vollständigen Transformation des Energiesystems ist jedoch noch für einen längeren Zeitraum von einer Co-Existenz konventioneller Kraftwerke und EE-Anlagen auszugehen. Gerade für Unternehmen und Privatverbraucher dürfte es daher immer entscheidender werden, mehr über den Ursprung der Energie zu erfahren, welche (bilanziell) geliefert wird. Ein Mittel zum Nachweis der Energie auf der Bilanzierungsseite sind zertifizierte Herkunftsnachweise, welche mit der gelieferten Strommenge kombiniert werden.  

Das Konstrukt der Herkunftsnachweise galt bislang nur für den Strombereich, bei dem der Kunde die Möglichkeit hatte, entweder zertifizierten Ökostrom oder Regionalstrom im Sinne des EEG zu beziehen. Da die Energiewende sich jedoch nicht nur auf den Stromsektor beschränkt, sondern auch im Bereich grüne Gase sowie Wärme stärker vorangetrieben werden soll, hat der deutsche Gesetzgeber auf Basis der Vorgaben der EU einen Referentenentwurf zur Erweiterung des Herkunftsnachweissystems veröffentlicht, welcher neben Strom, nun auch die Bereiche Wärme, Kälte und gasförmige Energieträger umfassen soll. Welche Änderungen auf die Energiewirtschaft im Bereich der Herkunftsnachweise zukommen, schauen wir uns in diesem Blogbeitrag an. Zuvor werfen wir aber noch einen kurzen Blick auf die bisherige Welt der Herkunftsnachweise im Bereich Strom, um das allgemeine Funktionsprinzip besser zu verstehen.  

Grundprinzip Herkunftsnachweise im Bereich Strom 

Schon seit langen hat jeder Stromkunde in Deutschland die Möglichkeit, einen Ökostromvertrag abzuschließen. Dabei garantiert der Lieferant dem Letztverbraucher, dass die von ihm gelieferte Menge Energie an Strom im Sinne des EEG aus regenerativen Energien ökologisch produziert wurde. Da es sich bei der Stromlieferung um eine physische Bereitstellung handelt, welche zum Ende der Abrechnungsperiode bilanziell abgerechnet wird, kann der Lieferant dem Kunden nicht wirklich garantieren, dass der physikalische Strom aus seiner EE-Anlage stammt. 

Hierfür verwendet der Lieferant einen Herkunftsnachweis aus einer zertifizierten EE-Anlage, die er mit der gelieferten Strommenge kombiniert. Ein Herkunftsnachweis ist somit ein zertifizierter Nachweis, dass der erzeugte Strom aus einer bestimmten Energieanlage stammt – die genaue Definition ist in § 3 Nr.29 EEG zu finden. Konkret handelt es sich um ein elektronisches Dokument, dass dem Lieferanten dazu dient, seine Nachweispflichten gegenüber dem Letztverbraucher zu erfüllen und die Anforderungen der Stromkennzeichnung nach § 42 Abs.1 EnWG zu erfüllen.  

Damit ein Herkunftsnachweis ausgestellt werden kann, muss die jeweilige Erzeugungsanlage registriert werden. Für die produzierte Menge an Energie wird dem Anlagenbetreiber auf sein Herkunftsnachweis-Konto ein Zertifikat ausgestellt, welches er z. B. über einen Händler an einen Lieferanten veräußern kann. Damit nun der Lieferant seine Nachweispflichten bei der Lieferung gegenüber dem Endkunden erfüllen kann, kombiniert dieser die Herkunftsnachweise mit der gelieferten Menge Strom und entwertet den Herkunftsnachweis, damit dieser nicht mehrfach genutzt werden kann. Dem Kunden kann somit auf seiner Rechnung der Strom als Grünstrom ausgegeben werden. Somit handelt es sich um ein bilanzielles Konstrukt, welches von der reinen physikalischen Lieferung entkoppelt ist. Für die Verwaltung und Vergabe der Herkunftsnachweise sowie Anlagenregistrierung ist eine zentrale Behörde verantwortlich.  

Erweiterung der Herkunftsnachweise für die Sparte Wärme / Kälte 

Mit dem Referentenentwurf zur Erweiterung der Herkunftsnachweise soll das System auf die Sparten Wärme und Kälte ausgeweitet werden. Hierfür soll ebenfalls eine zentrale Behörde zur Ausstellung und Anlagenregistrierung benannt werden. Es ist möglich, dass die Behörde, die auch für den Stromsparte zuständig ist, benannt wird.   

Die Bereitstellung der Energie zur Erzeugung von Wärme bzw. Kälte kann dabei aus unterschiedlichen Energieträgern stammen. Es besteht die Möglichkeit, dass die Wärme über regenerative Energiequellen im Sinne des EEG, wie z. B. über Geothermie oder Abwärme aus Biogasanlagen, erzeugt werden kann. Alternativ ist auch eine strombasierte Wärmeerzeugung möglich, wie es sich zum Beispiel bei grünem Wasserstoff (§ 19a EnWG) mit dem Elektrolyse-Verfahren oder kalte Nahwärme handeln kann. Ebenso kann auf gasförmige Energieträger zurückgegriffen werden, wie z. B. Biogas (§ 3 Nr.11 EEG) oder grünem Wasserstoff.  

Je nach der gewählten Erzeugungsvariante und dem gewählten Energieträger ist ggf. ein Herkunftsnachweis für den Energieträger nötig, der dann Wärme oder Kälte erzeugt, welche dann wiederum mit einem Herkunftsnachweis zertifiziert werden muss. Dies zeigt, dass die Sparten Wärme, Kälte, Strom und Gas unmittelbar bei der Ausstellung von Herkunftsnachweisen zusammenhängen werden.  

Der Mechanismus zur Ausstellung der Herkunftsnachweise und Anlagenregistrierung muss nach dem Referentenentwurf, von der dann benannten, zuständigen Behörde festgelegt werden. Es ist jedoch damit zu rechnen, dass die Prozesse, denen der Sparte Strom ähneln werden. Mögliche Anforderungen an die Abrechnung sind hier noch nicht genauer definiert. Die Behörde ist u. a. für die Ausstellung der Herkunftsnachweise, der Anlagenregistrierung, der Missbrauchsaufsicht, Einholung notwendiger Informationen wie z. B. der Kontaktdaten der Teilnehmer oder Umsatzsteueridentifikationsnummer verantwortlich.  

Die Behörde kann festlegen, welche Anforderungen für die Ausstellung, Übertragung und Entwertung der Herkunftsnachweise festgelegt werden. Gleiches gilt für den Inhalt, Form und Gültigkeit der Zertifikate. Ebenso kann sie die Ausweisung von Wärme und Kälte aus erneuerbaren Energien durch Vermieter gegenüber ihren Mietern regeln, wie auch die Berücksichtigung von Netzverlusten vorzuschreiben oder vorzusehen, sofern dies der Glaubwürdigkeit der Ausweisung dient. Ebenfalls ist die Behörde bemächtigt festzulegen, dass Herkunftsnachweise für ein Fernwärmenetz auf das lokale Netz begrenzt werden. Dies bedeutet z. B., dass ein Fernwärmebetreiber A nicht die Möglichkeit hat, Herkunftsnachweise von Fernwärmebetreiber B für sein Netz zu nutzen. 

Erweiterung der Herkunftsnachweise für die Sparte Gase 

Neben der Wärme bzw. Kälte soll auch die Gassparte Teil des Herkunftsnachweissystems werden. Allerdings wird in diesem Zusammenhang nicht von Gas gesprochen, sondern von gasförmigen Energieträgern. Das Gas kann nach dem Referentenentwurf ebenfalls über unterschiedliche Herstellungsprozesse erzeugt werden. Zum einen über strombasierte Herstellungsverfahren wie z. B. der Elektrolyse, dass zur Herstellung von grünem Wasserstoff dient. Voraussetzung ist, dass der Strom aus regenerativen Quellen stammt. Somit ist bereits in der Vorproduktionsstufe ein Herkunftsnachweis für den Strom erforderlich, um später zertifizierten, grünen Wasserstoff zu erhalten. Ebenso können Herkunftsnachweise für dekarbonisierte Gase ausgestellt werden. Hierzu könnte u. a. blauer Wasserstoff zählen, welcher per Elektrolyse mit Erdgas hergestellt und das entstehende CO₂ gespeichert wird. Alternativ kann das Gas auch aus Biomasse gewonnen werden.  

Wie schon für die Bereiche Wärme und Kälte ist eine Behörde für das Management der Herkunftsnachweise verantwortlich. Auch hierbei kann es sich um die gleiche Behörde wie im Strom-, Wärme-, Kältebereich handeln.  

Damit ein Teilnehmer an dem Mechanismus der Herkunftsnachweise teilnehmen kann, sind folgende Angaben zu übermitteln: 

  1. Person und Kontaktdaten 
  2. Umsatzsteueridentifikationsnummer 
  3. Der Standort, der Typ, die installierte Leistung, der Zeitpunkt der Inbetriebnahme, die Nummer nach § 8 der Marktstammdatenregisterverordnung und weitere Identifizierungsmerkmale der Anlage nach Maßgabe der Verordnung nach § 4 
  4. Angaben über die Art des Inverkehrbringens des erzeugten gasförmigen Energieträgers. 
  5. Bezeichnung und Herstellungsweise des gasförmigen Energieträgers, seine chemische Zusammensetzung und der Energieträger, aus dem das Gas erzeugt oder der zur Herstellung des Gases umgewandelt wird. 
  6. Ob und in welcher Art die Anlage Investitionsförderung erhalten hat und ob für die Gasmenge in anderer Weise eine nationale Förderregelung in Anspruch genommen wurde. 
  7. Bei strombasierten Gasen die Angabe, ob und in welcher Art die Anlage, in der der Strom erzeugt wurde, Investitionsförderung erhalten hat oder für die Erzeugung des Stroms Betriebsbeihilfen in Anspruch genommen wurden. 
  8. Bei Anlagen mit Netzanschluss die Nummer der Messeinrichtung oder der Messstelle am Netzverknüpfungspunkt sowie die Bezeichnung und der Ort der Zählpunkte, über die das in der Anlage erzeugte Gas bei der Einspeisung in das Gas- oder Wasserstoffnetz zähltechnisch erfasst wird. 
  9. Für Anlagen ohne Netzanschluss die Nummer der Messeinrichtung oder der Messstelle am Übergabepunkt sowie dessen Ort, über die der in der Anlage erzeugte gasförmige Energieträger beim Inverkehrbringen über ein nicht leitungsgebundenes Transportsystem zähltechnisch erfasst wurde. 

Die zuständige Behörde kann in diesem Fall ebenfalls weitere Regelungen zur Ausgestaltung, Inhalt und Gültigkeit der Zertifikate erlassen, wie auch Festlegungen, die dekarbonisierte Gase zu erfüllen haben.  

Im Referentenentwurf finden sich weitere Regelungen im Umgang mit Gaserzeugungsanlage ohne Netzanbindung, die per Direktleitung mit einer EE-Stromerzeugungsanlage verbunden sind und mangels Strom-Herkunftsnachweis für die Stromerzeugung der Nachweis anderweitig zu führen haben – bspw. durch ein umweltgutachterliches Testat der Stromversorgungssituation der Anlage. Außerdem ist generell eine Angabe der Marktstammdatenregisternummer zum Zwecke der Datenverifizierung nötig, um festzustellen, auf welche Weise der gasförmige Energieträger in den Verkehr gebracht wird. Noch nicht definiert sind Regelungen für den Umgang mit synthetischem Methan aus wasserelektrolytisch hergestelltem Wasserstoff, das anschließend methanisiert wird.  Qualifizierende Kriterien, insbesondere bezüglich der Kohlenstoffquelle, sind noch zu entwickelt.  

Offene Fragen und Probleme im Referentenentwurf 

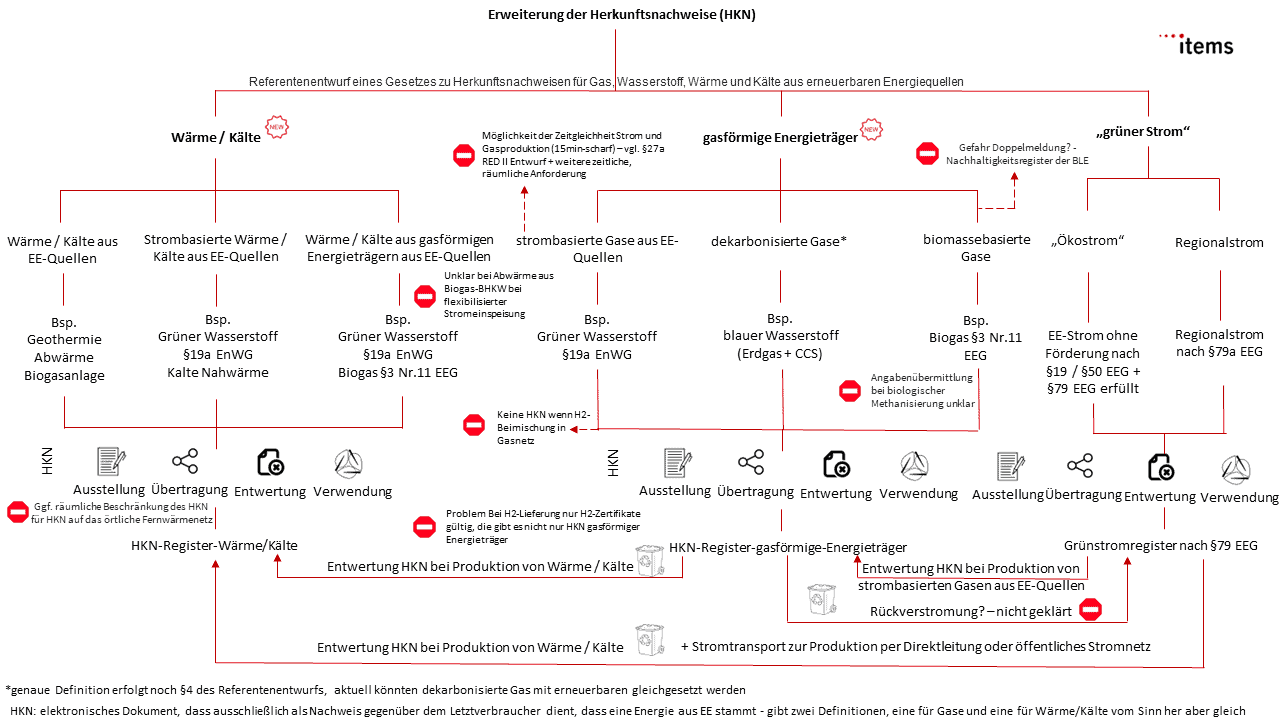
Da der Referentenentwurf nur eine sehr kurze Anhörungszeit von 48 Stunden hatte, ergeben sich noch gewisse Fragen, welche noch final zu klären sind. Eine grobe Übersicht der Zusammenhänge durch die Erweiterung des Herkunftsnachweissystems sowie möglichen Problemen bzw. offenen Fragen sind grob auf der folgenden Abbildung zusammengefasst.  

So ist eines der wesentlichen Hindernisse für strombasierte Gase, dass die RED II eine Zeitgleichheit zwischen dem Strom und Gasproduktion vorsieht sowie das Kriterium der Zusätzlichkeit zur Anwendung kommt. Demnach sollen nur neue EE-Anlagen zur strombasierten Gasproduktion eingesetzt werden, damit der Gasbereich dem Strombereich keine zusätzliche Konkurrenz schafft. Bei Biomasse-basierten Gasen besteht auch die Gefahr der Doppelmeldung im Nachhaltigkeitsregister der Bundesanstalt für Landwirtschaft und Ernährung.  

Des Weiteren ist es problematisch, wenn das strombasierte, dekarbonisierte oder Biomasse-basierte Gas in das bestehende Erdgasnetz beigemischt wird, da der Entwurf die Thematik nicht aufgreift, ob dann noch ein Herkunftsnachweis ausgestellt werden kann.  Unklar ist auch, wie mit Abwärme aus Biogas-Blockheizkraftwerken bei flexibilisierter Stromeinspeisung umgegangen werden soll, wenn die Abwärme z. B. in ein Fernwärmenetz eingespeist wird. Aus Sicht des Fernwärmenetzbetreibers ist genau zu beobachten, ob die Anwendbarkeit für Herkunftsnachweise im Fernwärmebereich auf das lokale Netz beschränkt wird. So könnten Fernwärmenetzbetreiber ihr Netz nur grün bekommen, wenn die eigene Erzeugung zu 100 % grün ist. Ein bilanzieller Ansatz, wie im Strombereich, wäre somit nicht möglich. Daneben befindet sich bei gasförmigen Energieträgern auch noch keine Regel, wie mit der Thematik der Rückverstromung in Kombination mit der Zertifizierung umgegangen werden soll.   

Zusammenfassung der Erweiterung der Herkunftsnachweise für Strom, Gas, Wärme und Kälte

Fazit 

Der Referentenentwurf des Bundesministeriums für Wirtschaft und Klimaschutz ist klar als Teil der EU-weiten Strategie zur Dekarbonisierung des Energiesektors zu werten. Die starke Fokussierung auf die Sparte Strom wird mit dem Entwurf aufgebrochen, sodass eine Kombination von unterschiedlichen Sparten in Form der Sektorenkopplung möglich wird. Die deutliche Erweiterung des Herkunftsnachweissystems wird definitiv zu einem Anstieg der Komplexität führen. Hierbei dürfte die Ausnutzung des Gestaltungsrahmens der noch zu benennenden Behörde entscheidend sein, die der Referentenentwurf zulässt. 

Der Entwurf zeigt aber klar, dass die energiewirtschaftlichen Sparten in Zukunft stärker aus dem Blickwinkel der Emissionen betrachtet werden und die Bewirtschaftung von CO₂ einen Bedeutungszuwachs erlangen wird. Dem Referentenentwurf merkt man noch an, dass mit diesem noch nicht alle Probleme vollständig durchdacht wurden, weswegen mit einzelnen Anpassungen gerechnet werden sollte. Das Grundprinzip bleibt jedoch immer gleich. Regenerative Erzeugungsanlagen haben die Möglichkeit unter bestimmten Voraussetzungen Herkunftsnachweise zu bekommen und diese am Markt zu veräußern, die der Lieferant bei der Endkundenbelieferung entwertet und so deren Herkunft zertifiziert nachweist.  

Merit-Order: Der Irrtum mit dem Strompreis

Es gibt vermutlich kein Tag, an dem nicht über die Höhe der Energiepreise diskutiert wird, welche sowohl die Industrie als auch die Privathaushalte in Deutschland, aber auch ganz Europa schwer belastet und einer Rezession einen idealen Nährboden liefert. Die Ursache für die hohen Preise gerade im Sektor Strom scheint diesbezüglich schnell ausgemacht: das Strommarktdesign. Hierbei wird oft das Modell der Merit-Order herangezogen, bei dem das teuerste Kraftwerk maßgeblich für die Preissetzung verantwortlich ist und somit gerade bei Kraftwerken mit niedrigen Grenzkosten zu hohen Deckungsbeiträgen führt.

In diesem Blogbeitrag gehen wir darauf ein, was an der Aussage, das Strommarktdesign müsse reformiert werden, da das Merit-Order-Modell maßgeblich zur Energiepreissteigerung beitrage, dran ist. An dieser Stelle sei schon einmal vorweggenommen, dass die Aussage das aktuelle Problem sehr stark vereinfacht und z. T. sachlich nicht korrekt ist. Wir wollen uns der Thematik aber einmal schrittweise nähern und zuerst einen Blick auf das Merit-Order Modell werfen.

Das Merit-Order-Modell

Die Merit-Order ist ein theoretisches Modell, welches versucht den komplexen Sachverhalt des Strommarkts abzubilden und zu erklären, wie es zur Bildung von Strompreisen kommen kann. Wie bei allen Modellen unterliegt das Merit-Order-Modell jedoch Einschränkungen und Vereinfachungen, da der Strommarkt in seiner Gesamtheit deutlich komplexer ist und mehreren Faktoren unterliegt.

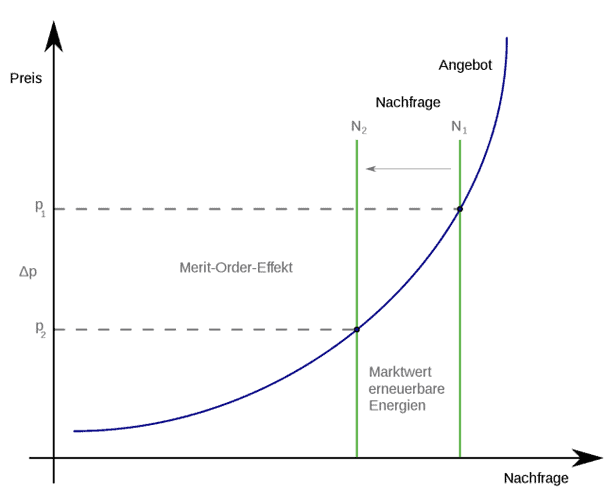
Grundsätzlich funktioniert das Merit-Order-Modell wie in der Marktwirtschaft üblich nach dem Prinzip Angebot und Nachfrage (siehe die folgende Grafik). Die Angebotskurve bildet sich aus dem zur Verfügung stehenden Kraftwerkspark geordnet anhand seiner Grenzkosten. Die Grenzkosten bestehen aus den Brennstoffkosten und CO2-Zertifikaten einer Erzeugungsanlage. Die Angebotsreihenfolge bildet sich jedoch wie folgt: vorne stehen die Erneuerbaren Energien gefolgt von der Atomkraft, der Braun- und Steinkohle, den Gas- und Ölkraftwerken.

Die Nachfragekurve bildet sich aus der Gesamtnachfrage nach elektrischer Energie aller Letztverbraucher und wird im Modell nahezu als unelastisch angenommen. Im Schnittpunkt zwischen Angebot und Nachfrage bildet sich der Referenzpreis, welcher an alle Kraftwerke gezahlt wird, welcher sich auf der Angebotskurve vor dem Referenzpreis befinden. Kraftwerke mit niedrigeren Kosten erzielen somit einen Deckungsbeitrag. Steigt hingegen das Angebot, z. B. durch den Ausbau Erneuerbarer Energien, schiebt sich die Nachfragekurve nach links. Der Referenzpreis am Markt sinkt.

Gerade bei sehr hohen Energiepreisen zeigt das Modell auf, dass gerade EE-Anlagen von teuren Gaskraftwerken profitieren. Stimmen die Aussagen der Politik also, dass das Strommarktdesign in Form der Merit-Order schuld sei? Hierzu wollen wir einen Blick auf die Schwächen des Modells werfen und dies einmal energiewirtschaftlich einordnen.

Einordnung des Merit-Order-Modells

Einer der ersten Fehler, welche im Zusammenhang mit dem Merit-Order-Modell getroffen wird im Zusammenhang mit dem Strommarktdesign ist diese beiden Begriffe gleichzusetzen. Die Merit-Order ist ein Modell aber alles andere als ein Marktdesign! Ein Modell ist immer eine Annäherung und versucht Komplexitäten stark zu reduzieren, um den Markt überhaupt erklärbar zu machen, ohne selbst der Markt zu sein. In dem Merit Order Modell nehmen wir den Preis der Einzelstundenauktion als gegeben hin und versuchen uns dem Preis durch das Modell anzunähern.

Hinzu kommen Einschränkungen im Modell, dass alle Marktteilnehmer ihre Gebote zur Erzeugung von Energie abgeben und es erst dann zu einer Bildung des Strompreises kommt. Dies ist in der Realität natürlich falsch, da dies nur für Marktteilnehmer gilt, welche einen Börsenzugang haben und Energie auf dem Spotmarkt handeln. Des Weiteren wird davon ausgegangen, dass alle Kraftwerksbetreiber alle verfügbaren Kapazitäten zur Verfügung stellen. Dies dürfte in der Praxis weniger der Fall sein, da auch mit Erzeugungskapazitäten spekuliert und auf höhere Preise gesetzt werden kann und diese am Markt gar nicht erst anzubieten oder zur strategischen Eigenversorgung zurückzuhalten.

Auch trifft das Merit-Order-Modell die Annahme, dass ein perfekter Wettbewerb zwischen den Erzeugern und Nachfragern herrscht und keine strategischen Gebote abgegeben oder Wettbewerbsvorteile (Bsp. Oligopol) ausgenutzt werden. Eine taktische Verknappung des Rohstoffes wie z. B. Gas auf Grund eines Krieges ist nicht Teil des Modells. Denn das Modell geht davon aus, dass sich alle Marktteilnehmer rational und nicht “beschränkt rational” verhalten. D.h. sie geben Gebote ab, die auch für Dritte einen Sinn ergeben. Ebenfalls wird die Nachfrage als unelastisch angenommen sowie die Annahme getroffen, dass Kraftwerksbetreiber ihre Anlagen bei zu hohen Kosten direkt herunterfahren können. Als technischer Sicht ist dies nicht möglich.

Das Ergebnis ist, dass das Merit-Order-Modell gerade bei starken Nachfrageschwankungen sowie sehr hohen und niedrigeren Preisen das Marktdesign überhaupt nicht abbilden kann. Die Folge ist ein Eingreifen der Politik. Bei niedrigeren Preisen kann dies in Form eines Kapazitätsmarktes sein und bei hohen Preisen in Form einer Übergewinnsteuer.

Das Modell ist somit geeignet in „normalen“ Zeiten die Preisfindung am Markt zu erklären, kann aber nicht mit starken Schwankungen von Energiepreisen oder der Nachfrage umgehen. Außerdem kommt hinzu, dass die Bildung des Strompreises im Strommarkt oft anders organisiert, wird als nach dem Merit-Order-Modell. Daher wollen wir uns einmal anschauen, wie grundsätzlich der Stromhandel in Deutschland funktioniert.

Strompreisfindung auf den Handelsplätzen

Die Findung des Strompreises findet am Markt nur teilweise mithilfe der Merit-Order statt. Der Handel mit Energie wird in Deutschland und der ganzen Handelszone der Europäischen Union auf unterschiedlichen Handelsplätzen durchgeführt. Die Handelsplätze differenzieren sich in klassische Strombörsen und dem OTC-Markt. Einer der wesentlichen Unterschiede ist, dass die Börse reguliert wird, der OTC-Markt hingegen ein freier Markt ist, bei dem Anbieter und Nachfrager frei über die Lieferkonditionen (oft mithilfe eines Brokers) verhandeln können. Gehandelt werden können Kontrakte über eine Laufzeit von 15 Minuten bis hin zu mehreren Monaten oder sogar Jahren. Es wird versucht, möglichst nur so viel Energie zu dem Zeitpunkt X zu kaufen, wie gleichzeitig auch benötigt wird. Daher kauft ein Stromlieferant für Letztverbraucher oft einen Mix aus verschiedenen Produkten ein. Hier kann der Stromlieferant sich auf verschiedenen Arten von Märkten bewegen, welche sowohl an der Börse als auch auf dem OTC-Markt angeboten werden.

Grundsätzlich kann zwischen dem Termin- und Spotmarkt differenziert werden. Auf dem Spotmarkt erfolgt die kurzfristige Beschaffung von Energie. Hier erfolgt die Preisbildung im groben nach dem Merit-Order-Modell. Auf dem Terminmarkt sieht dies jedoch anders aus. Die Strompreise zur langfristigen Beschaffung von Energie sind von einer Vielzahl von Faktoren abhängig, welche das Merit-Order-Modell überhaupt nicht berücksichtigen kann.

Hierzu zählen z. B. der Ausfall von Kraftwerkskapazitäten, wie zuletzt in Frankreich aufgrund des fehlenden Kühlwassers, der aktuellen politischen Entwicklung wie z. B. dem Krieg in der Ukraine, der Entwicklung des Euro usw. Auch ist eine Spekulation mit Energie im Gegensatz zum Spotmarkt möglich. Da ein Großteil der Energie bereits langfristig auf dem Terminmarkt eingekauft wird, ist der Großteil der beschafften Energie auch nur bedingt vom Merit-Order-Modell abhängig. Zwar können die Teilnehmer es nutzen und sich an der Bildung des Preises orientieren, müssen es aber nicht anwenden. Gleiches gilt auf dem OTC-Markt, auf dem die Preisgestaltung frei erfolgen kann.

Dieser Hintergrund wird in der Diskussion zur Strompreisbildung jedoch kaum berücksichtigt. Vielmehr geht die Politik davon aus, wie im Papier auf Seite 3 der EU “Im europäischen Strommarktdesign („Merit Order“)” davon aus, dass die Preisbildung ausschließlich auf dem Spotmarkt erfolgt. Der Anteil des gehandelten Volumens auf dem Spotmarkt ist allerdings im Gegensatz zur Menge auf dem Terminmarkt als gering einzustufen, wobei der Anteil am Spotmarkt aktuell steigt, da viele Akteure Angst haben sich neu langfristig bei einem hohen Preisniveau einzudecken. Das dritte Entlastungspaket lässt hier offen, ob unabhängig von der Vermarktungsstrategie dennoch „Zufallsgewinne“ abgeführt werden müssen.  Das Papier lässt offen, ob es für alle produzierten Strommenge aller Technologien gilt oder nur für die, die tatsächlich am Spotmarkt bieten. 

Fazit

Das Merit-Order-Modell ist nicht mit dem Strommarkt-Design gleichzusetzen und nicht allein für die stark steigenden Preise verantwortlich. Vielmehr versucht das Modell die Komplexität am Strommarkt erklärbar zu machen, scheitert aber aktuell durch seine Einschränkungen, wie der Abbildung einer Energiemangellage, an der Erläuterung der Strompreisbildung.

Vielmehr gilt als Strommarkt-Design weiterhin das Prinzip des Energy-Only-Marktes, bei der die Bildung des Preises durch Angebot und Nachfrage erfolgt in Kombination mit verschiedenen Kapazitätsmechanismen wie u.a. der Sicherheits- oder Winterreserve in Deutschland.

Wir sollten daher aufhören, die Schuld der Strompreise zu stark auf das Merit-Order-Modell zu projizieren und verstehen, dass der Strommarkt grundsätzlich komplex ist. Eine reine Abschöpfung von „Übergewinnen“ dürfte das aktuelle Problem zwar im Merit-Order-Modell, aber nicht im realen Strommarkt lösen. Die Probleme sind hier vielschichtig und vermutlich kaum in ihrer Gesamtheit abzubilden. Dennoch ist die Politik gefragt, sich nicht nur mit der Abschöpfung von Gewinnen zu beschäftigen und das Problem auf einer breiteren Basis anzugehen. Hierzu zählt u.a. die Bekämpfung der Inflation, der Beschaffung von alternativen Energieträgern, welche aktuell nicht zur Verfügung stehen und dem Ausbau des Angebots von Erzeugungskapazitäten. Andere Faktoren, wie die lange anhaltende Trockenheit in Frankreich, welche den Einsatz von Atomkraftwerken verhindert, sind natürlich schwer bis unmöglich zu beeinflussen.

Insgesamt ist jedoch festzuhalten, dass das Merit-Order-Modell im Normalfall gut geeignet ist, die Preise am Markt zu beschreiben. Es ist nicht perfekt, aber aktuell eines der besten, welches wir nutzen. Gerade in Krisenzeiten sollten wir uns jedoch nicht mehr ausschließlich auf das Modell fokussieren, da seine Funktionalität nicht mehr gegeben ist, den Markt zu beschreiben. Dass sich das Strommarkt-Design weiterentwickeln muss, ist völlig klar, um perspektivisch besser mit Krisen umgehen zu können. Weiterentwickelt wurde es schon immer und das ist auch gut so. Sonst hätten wir heute keine Kapazitätsreserve, welche wir nutzen könnten, um einen Blackout zu verhindern. Denn auch eine Kapazitätsreserve berücksichtigt das Merit-Order-Modell nicht, genauso wie das staatliche Aufkaufen von Gas am Markt, egal zu welchem Preis.

Stresstest Stromnetze: Deutschland droht die Redispatchlücke

Hintergrund – Warum ein Stresstest für das Stromnetz

Die Sicherheit der Energieversorgung verbunden mit dem Weiterbetrieb der drei letzten Atomkraftwerke (AKW) über das Jahr 2022 hinaus ist aktuell wohl eines der am meisten diskutierten Themen. Eine Debatte, die auf politischer Ebene durchaus emotional geprägt ist. Dabei wirken sich jedoch nicht nur die potenzielle Abschaltung der AKWs auf das Stromnetz aus, sondern auch weitere Faktoren.  Kraftwerkskapazitäten, welche aufgrund der Dürre in Europa nicht zur Verfügung stehen, wie z. B. in Frankreich, spielen eine zusätzliche Rolle. Zur Bewertung der neuen Lage hat das Bundesministerium für Wirtschaft und Klimaschutz (BMWK) daher einen neuen Stresstest der Stromnetze im Juli beauftragt, die von den vier Übertragungsnetzbetreibern durchgeführt wurde.

Diese Sonderanalyse sollte sich vor allem mit der neuen energiepolitischen Situation und dem Beitrag der AKWs beschäftigen. Insgesamt verfolgte der Stresstest zwei Untersuchungsschwerpunkte. Erstens: kommt es zu bestimmten Zeiten zu einer Lastunterdeckung, bei der das Angebots- und Nachfrageverhältnis untersucht wird? Und zweitens: stehen ausreichend Transportkapazitäten zur Verfügung, die benötigte Energie zum Letztverbraucher zu bringen.

In diesem Blogbeitrag schauen wir uns die Ergebnisse der beiden Untersuchungsschwerpunkte sowie die Handlungsempfehlungen, welche die Übertragungsnetzbetreiber (ÜNBs) für Deutschland einleiten, genauer an. Hierfür schauen wir zuerst auf die unterschiedlichen Arten von modellierten Szenarien, um die Ergebnisse des Stresstestes besser zu verstehen:

Die Stresstest-Szenarien im Überblick

Wer einen Blick in die Originaldokumente des Stresstestes wirft, wird schnell feststellen, dass es nicht ein untersuchtes Szenario gibt, sondern mehrere. Bereits vor der beauftragten Sonderanalyse zum Juli dieses Jahres hatten die ÜNBs ihre jährlich übliche Bedarfsanalyse für das Jahr 2022 erstellt und im Frühjahr eine erste Sonderanalyse 1 durchgeführt, welche eine Gasreduktion im Stromsektor berücksichtigte. Neu erstellt wurde nun die Sonderanalyse zwei, welche die Szenarien +, ++ und +++ enthält. Dabei handelt es sich um drei Szenarien, welche jeweils eine Verschlechterung der aktuellen Situation untersuchen, wobei das Szenario +++ von den negativsten Rahmenbedingungen ausgeht. Die drei Szenarien gehen grundsätzlich nicht von einem Weiterbetrieb der AKWs über das Jahr 2022 hinaus aus. Hierfür wurden im nächsten Schritt weitere Analysen durchgeführt, um zu untersuchen, welchen Beitrag die AKWs hinsichtlich des Angebot- und Nachfrageverhältnis und den Transportkapazitäten im Szenario ++ im Streckbetrieb leisten.

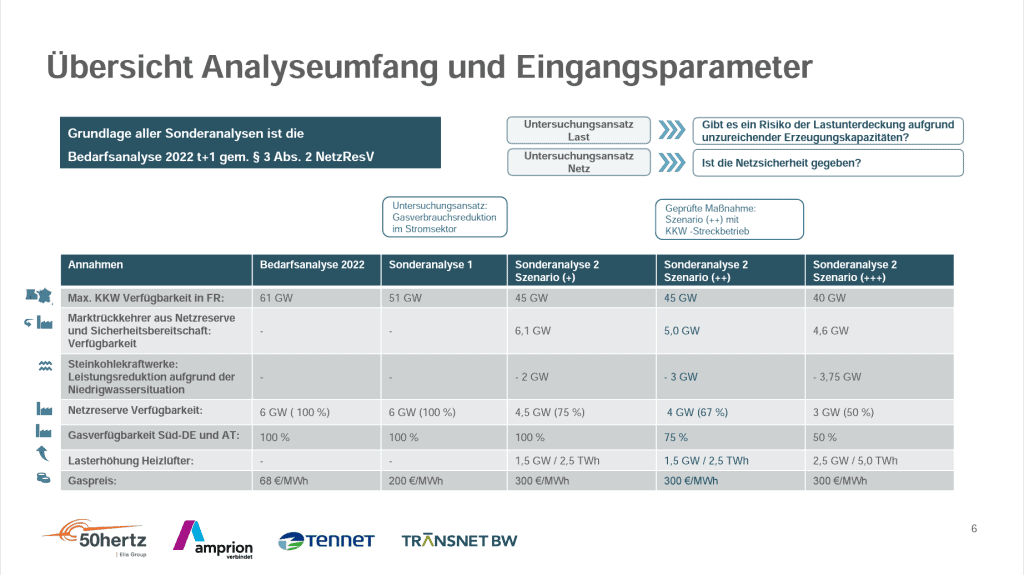
Abbildung 1 – Übersicht der Szenarien und Annahmen der Stressteste für 2022

Wie bei allen Modellierungen unterliegen die Szenarien bestimmten Annahmen, welche der folgenden Tabelle aus dem Handout der Bundespressekonferenz zur Vorstellung der Ergebnisse vom 05.09.22 zu entnehmen sind. Dabei gehen die ÜNBs von einer begrenzten Verfügbarkeit, zwischen 40 und 45 GW, der AKWs in Frankreich aus, statt wie den geplanten 61 GW. Zusätzlich wurde bereits eine Aktivierung der Netzreserve zur Stabilisierung des Netzes zwischen 4,6 bis 6,1 GW einberechnet sowie der Ausfall von Steinkohlekapazitäten bedingt durch fehlendes Kühlwasser. Des Weiteren wurde ab dem Szenario ++ von einer mangelnden Gasverfügbarkeit zur Verstromung ausgegangen. Als Gaspreis wurde ein Wert zwischen 200 – 300 €/MWh angenommen. Für die Wetterdaten wurde auf das Referenzjahr 2012 zurückgegriffen, welches einen besonders strengen Winter in Deutschland hatte. Der Fokus lag wie bereits erwähnt auf der Untersuchung der Last sowie Transportkapazitäten. Die Ergebnisse zu den einzelnen Szenarien schauen wir uns im Folgenden einmal an und beginnen mit den Transportkapazitäten.

Untersuchungsschwerpunkt 1: Transportkapazitäten nach dem Stresstest

Für alle drei Szenario (+, ++, +++) wurde eine Analyse kritischer Stunden durchgeführt, bei der es zu Netzengpässen kommen kann. Im Mittelpunkt standen hier vor allem mangelnde Netzkapazitäten, die einen Transport von Strom durch die zu starke Belastung der Betriebsmittel nicht mehr ermöglichen. Kommt es zu diesen Fällen, wird in der Regel auf sog. Redispatchmaßnahmen zurückgegriffen, welche die Last innerhalb eines Stromnetzes verlagern und somit die Transportkapazitäten entlasten. Wird bspw. Strom im Süden benötigt, dieser aber im Norden produziert und stellt der Netzbetreiber eine Überbelastung der Netzkapazitäten fest, werden die Kraftwerke im Norden heruntergefahren und ein Ersatzkraftwerk im Süden aktiviert. Dieses Vorgehen wird als Redispatchmaßnahme bezeichnet, um die Netzstabilität zu gewährleisten. Eine übliche Praxis, welche bereits 2021 Kosten von mehr als 1 Milliarde Euro verursachte.

In dem Stresstest hinsichtlich der Redispatchkapazitäten kommen die ÜNBs zu dem Ergebnis, dass nicht ausreichende Erzeugungskapazitäten (positiver Redispatch-Bedarf) zur Verfügung stehen. Je nach Szenario sind zusätzliche Kapazitäten von 4,3 GW bis 8,6 GW erforderlich. Bereits berücksichtigt sind 1,5 GW an ausländischen Kapazitäten aus Österreich, wovon die ÜNBs aber nicht genau wissen, ob diese im Falle einer der Szenarien noch zur Verfügung stehen. Zum Vergleich: ein einzelnes Kohlekraftwerk hat eine Leistung zwischen 0,1 MW bis 1 MW. Somit besteht nach den Berechnungen der ÜNBs ein kurzfristiger Bedarf, massiv Erzeugungsanlagen z. T. im Ausland zu akquirieren. Die Beschaffung sowie alle technischen Tests müssten vermutlich in den nächsten 4 bis 8 Wochen erfolgen.

Abbildung 2 – Analyse der Situationen im Netz mit mangelnden Transportkapazitäten je Szenario

Unter der Annahme, dass die AKWs zum Ende des Jahres nicht ausgeschaltet werden, gehen die ÜNBs davon aus, dass der Bedarf an Redispatchkapazitäten um 0,5 GW gesenkt werden kann. Dies entspricht je nach Szenario 5 bis 11 %. Das Ergebnis der ÜNBs zeigt jedoch, dass unabhängig von den AKWs dringend Redispatchkapazitäten benötigt werden, da ansonsten eine Abschaltung von Verbrauchern bei Transportengpässen droht. Im Folgenden werfen wir nun einen Blick auf den zweiten Untersuchungsschwerpunkt, welcher die Möglichkeit von Lastunterdeckungen analysiert.

Untersuchungsschwerpunkt 2: Lastunterdeckung nach dem Stresstest

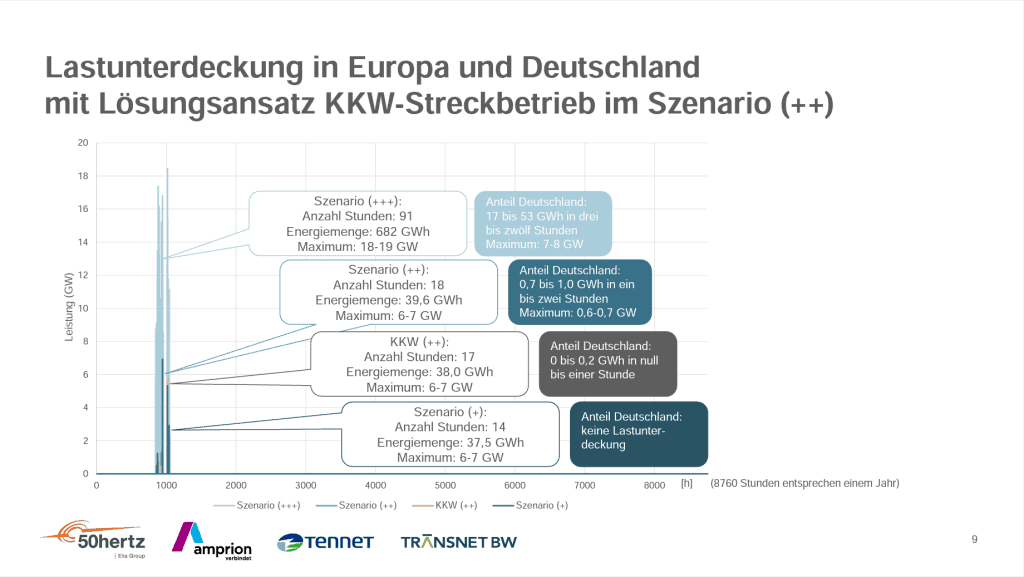
Neben der Analyse der potenziellen Transportengpässe, wurde in den drei Szenarien die Gefahr einer Lastunterdeckung analysiert. Hier kommen die Übertragungsnetzbetreiber zu dem Ergebnis, dass zwar nicht in jedem Szenario eine Lastunterdeckung droht, aber im europäischen Ausland wie in Frankreich. Für Deutschland ist dies erst ab dem Szenario ++ der Fall. Betrachtet für das gesamte europäische Verbundnetz gehen die ÜNBs von 14 bis 91 Stunden aus, bei dem nicht mehr ausreichend Energie zur Verfügung steht und entweder ein Netzausfall oder gezielte Abschaltung von Verbrauchern droht. Deutschland ist hierbei im Szenario ++ mindestens 1 bis 2 Stunden unterversorgt und im Szenario +++ 3 bis 12 Stunden. Bei einem Weiterbetrieb der AKWs im Streckbetrieb (Szenario KKW ++) könnte das Szenario ++ so optimiert werden, dass evtl. auf deutscher Ebene eine Lastunterdeckung vermieden werden kann. Wobei auch eine Gefahr einer Lastunterdeckung von bis zu 1 h besteht. Eine Lastunterdeckung im Ausland kann jedoch nicht vermieden werden.

Abbildung 3 – Analyse der Lastunterdeckung je Szenario inkl. dem Szenario AKW-Streckbetrieb

Die Handlungsempfehlungen der ÜNBs aus dem Stresstest

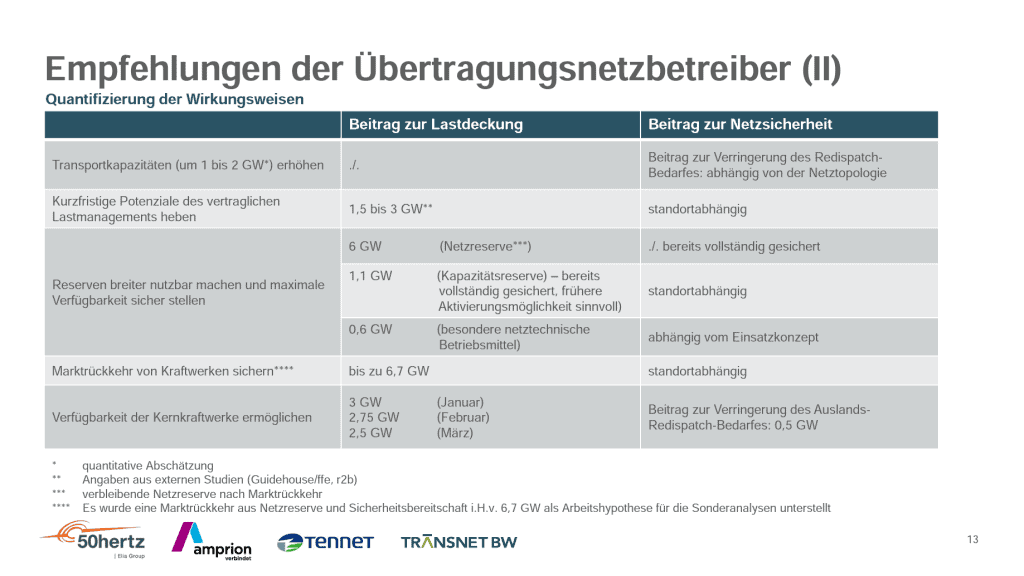
Auf Basis der Simulationsergebnisse leiten die ÜNBs unterschiedliche Maßnahmen ab, welche zur Verbesserung der Netzsituation getroffen werden sollten. Hierzu gelten zum einen die Erhöhung der Transportkapazitäten, wobei kritisch zu prüfen ist, ob eine Erhöhung kurzfristig überhaupt möglich ist. Des Weiteren sollte das vertraglich vereinbarte Lastmanagement genutzt werden. Dies kann zur Senkung der Nachfrage in Spitzenlastzeitfenstern beitragen oder ggf. je nach Standort Netzengpässe vermeiden. Außerdem soll auf verfügbare Reserven zurückgegriffen werden wie z. B. der Kapazitäts- oder Netzreserve und ein dauerhafter Verbleib der Kraftwerke im Markt ermöglicht werden. Eine Übersicht sowie die Mehrwerte je nach Untersuchungsschwerpunkt sind der folgenden Tabelle zu entnehmen:

Abbildung 4 – Handlungsempfehlungen der ÜNBs auf Basis der Sonderanalyse 2 (aktueller Stresstest)

Fazit zum Stresstest:

Die Ergebnisse des Stresstestes haben gezeigt, dass sowohl auf der Transport- als auch Lastebene Engpässe auf das europäische als auch deutsche Stromnetz zukommen können. Zur Sicherstellung einer bestmöglichen Versorgungsmöglichkeit ist es nach jedem Szenario erforderlich, die Kapazitäten für Redispatchmaßnahmen kurzfristig zu erhöhen, dessen Erhöhung im kommenden Jahr zu einem Anstieg der Netzentgelte führen dürfte.

Je nach Entwicklung des Winters und der Verfügbarkeit der Kraftwerkskapazitäten besteht eine gewisse Wahrscheinlichkeit, dass die Versorgung mit elektrischer Energie nicht mehr ausreichen könnte und Netzeingriffe, wie das gezielte Abschalten von Verbrauchern, erforderlich sind. Voraussetzung wäre aber definitiv ein kalter Winter und eine Beibehaltung der mangelnden Verfügbarkeit von Kraftwerkskapazitäten. Die Beurteilung, ob und in welcher Form in einer europäischen Mangellage ausländische Redispatchressourcen noch zur Verfügung stehen, wie die 1,5 GW in Österreich, ist schwer zu beurteilen. Einerseits entsprechen einzelne Parameter der Simulation nicht mehr dem aktuellen Stand. So produzierten in der ersten Septemberwoche die französischen AKWs teilweise unter 30 GW, während im Szenario +++ noch mit 40 GW kalkuliert wurde.

Andererseits ging die Simulation weitestgehend von einer stabilen Nachfrage aus, welche vermutlich aufgrund der hohen Energiekosten und der z. T. jetzt schon stattfindenden Verlagerung von Industriestandorten in das Ausland sinken dürfte.

Festzuhalten bleibt auf jeden Fall: Der Winter wird sportlich, kritische Netzsituationen sind vermutlich nicht auszuschließen und es besteht zumindest eine erhöhte Wahrscheinlichkeit für den (Teil-)Ausfall des Stromnetzes. Dieser kann jedoch gesenkt werden, wenn die ÜNBs es schaffen ausreichend Kapazitäten zu beschaffen, welche zur Stabilisierung des Netzes beitragen. Dies muss jedoch schnell und noch dieses Jahr erfolgen, um bestmöglich abgesichert zu sein. Aus rein technischer Sicht leisten die drei AKWs einen Beitrag zur Reduktion der Lastunterdeckung und von Netzengpässen. Ob der Beitrag aus politischer Sicht jedoch ausreichend (hoch) ist, wird auf politischer Ebene geklärt werden müssen.

Wenn du Fragen oder Anregungen zu diesem Blogbeitrag hast, melde dich gerne. Wenn dir der Beitrag gefallen hat, dann abonniere gerne unseren Blog.
Das Handout zum Stresstest findet ihr hier.

https://www.bmwk.de/Redaktion/DE/Downloads/S-T/20220905-sonderanalyse-winter.pdf?__blob=publicationFile&v=8

Weitere Infos auf der Seite des BMWK:

BMWK – Stresstest zum Stromsystem: BMWK stärkt Vorsorge zur Sicherung der Stromnetz-Stabilität im Winter 22/23

Weitere Informationen zum Thema Energiekrise sind in weiteren Blogbeiträgen zu finden:

Drittes Entlastungspaket: Verhinderung des Erneuerbaren-Energie-Ausbaus?

https://itemsnet.de/itemsblogging/drittes-entlastungspaket-verhinderung-des-erneuerbaren-energien-ausbaus/

Energiewirtschaftlich relevante Daten – Lockerung der SMGW-Pflicht?

Hintergrund – Energiewirtschaftliche relevante Daten (ERD) und das iMsys

Die Debatte zur Einbaupflicht intelligente Messsysteme (iMsys) für die einzelnen Sparten und Anwendungsfälle der Energiewirtschaft ist vermutlich eine der am Meistdiskutierten innerhalb der Branche. Je nach Sicht und Argumentationsweise hat dies oft zu einer munteren Debatte geführt, wann denn nun wirklich ein Pflichteinbau vorliegt, wie z. B. beim Thema Wärmemengenzähler und der FFVAV im Fernwärmebereich zu beobachten war. Um generell mehr Klarheit und Investitionssicherheit zu schaffen, wurde die BNetzA bevollmächtigt zu definieren, welche Daten aus technischen oder sicherheitstechnischen Gründen zwingend über ein SMGW laufen müssen. Hierzu hat die Beschlusskammer 6 der BNetzA einen Entwurf veröffentlicht, welcher aktuell zur Diskussion steht. Maßgeblich für die verpflichtende Verwendung eines iMsys soll daher sein, ob energiewirtschaftlich relevante Daten (ERD) übermittelt werden.

In diesem Zuge sind alle Marktteilnehmer bis Ende September aufgerufen, kurzfristig Stellung zu dem Entwurf des Papiers der BNetzA zu nehmen. Im Rahmen des Blogbeitrags greifen wir das Thema auf, geben einen Einblick in den jetzigen Stand des Entwurfs und verschaffen einen Überblick. Hierzu werfen wir zuerst einen Blick auf die Definition energiewirtschaftlich relevanter Daten und schauen im Anschluss auf die Auswirkungen der einzelnen Sparten.

Energiewirtschaftlich relevante Daten – Definition

Der Begriff der „energiewirtschaftlich relevante Daten“ (ERD) gründet auf den gesetzlichen Vorgaben, insbesondere des Energiewirtschaftsgesetzes (EnWG) und des Messstellenbetriebsgesetzes (MsbG). Wesentlicher Bestandteil ist hier der § 19 Abs. 2 MsbG, welcher besagt, dass „Abrechnungs-, bilanzierungs- und netzrelevante Mess- und Steuerungsvorgänge der Sparten Strom und Gas […] wegen ihrer Bedeutung für die Funktionsfähigkeit und Integrität des Energiesystems bei Vorhandensein eines intelligenten Messsystems nach § 2 Satz 1 Nummer 7 [MsbG] nur über dieses und dessen gesichertes Netzwerk mit einem Weiterverkehrsnetz abgewickelt werden“.

Somit gelten alle Daten aus Strom- und Gasnetzen als energiewirtschaftlich relevante Daten, wenn diese zu Abrechnungs-, Steuerungs-, bilanzierungs- oder netzrelevanten Zwecken genutzt werden. Allgemein definiert die BNetzA, dass an allen Netzanschlusspunkten für Messeinrichtungen Strom und Gas, die am Netzübergabepunkt verbaut sind, energierelevante Daten vorliegen, wenn diese:

  • Es sich um Abrechnungsdaten zur Netzentnahme handelt
  • Abrechnungsdaten und Daten zur Ist-Einspeisung in das Stromnetz oder
  • Netzzustandsdaten handelt.

Allerdings existieren wie immer in der Energiewirtschaft bestimmte Ausnahmen, wann ein SMGW nicht verwendet werden muss, z. T. auch für Sparten, welche wir im Folgenden betrachten wollen.

Energiewirtschaftlich relevante Daten – SMGW-Einbaupflicht

Eine wesentliche Erkenntnis des Entwurfs ist, dass die Beschlusskammer der BNetzA sich bei der Definition energiewirtschaftlicher relevanter Daten sich auf das EnWG und MsbG bezieht. Berücksichtigt man den Geltungsbereich der beiden Gesetze, stellt man schnell fest, dass sich diese nur auf die Sparten Strom und Gas (inklusive Wasserstoff) beziehen. Dies bedeutet, dass die Sparten Wasser, Wärme und Kälte nicht betroffen sind. Im Zuge einer Mehrspartenauslesung müssen die Werte der Messtechnik nicht über ein SMGW übertragen werden. Eine Einbaupflicht besteht für diese Sparten somit nicht!

Des Weiteren ist in der Sparte Strom zu differenzieren zwischen den Begriffen des Submeterings und der Untermessung. Handelt es sich um einen bilanzierungsrelevanten Unterzähler, ist dieser über ein iMsys auszulesen, da diese als energiewirtschaftlich relevante Daten eingestuft werden. Handelt es sich hingegen um einen reinen Verrechnungszähler ohne Bilanzierungsrelevanz, muss kein iMsys verwendet werden. Hierdurch könnten Zähler im Submetering von Mieterstrommodellen über alternative Kommunikationstechniken ausgelesen werden. Genauso wäre damit der Betrieb von Zählern mit alternativen Techniken zum iMsys möglich, wenn diese für ein internes Energiemanagement verwendet und nicht zu Abrechnungs- und Bilanzierungszwecken genutzt werden.

Weitere Ausnahmen liegen in der Sparte Strom vor, wenn der Gesetzgeber einen anderen Übermittlungsweg zum Transport der Daten vorschreibt. Dies ist u. a. im § 74a Abs. 2, 4 EEG vom Letztverbraucher bzw. Anlagenbetreiber an den Netzbetreiber der Fall.

Anders sieht dies hingegen bei Steuerungsvorgaben aus, welche auf dem EEG, EnWG oder EnSiG beruhen. Hier übertragene Daten werden immer als energiewirtschaftlich relevante Daten definiert. Dies umfasst die Steuerung von Verbrauchseinrichtungen oder Anlagen, Vorgaben zur Begrenzung des Verbrauchs oder Einspeiseleistung am Netzübergabepunkt.

Eine Klarstellung erfolgt außerdem im Bereich der Abrechnung von Ladepunktmesswerten zur ladevorgangsscharfen bilanziellen Zuordnung von Energiemengen zu Bilanzkreisen. Diese Daten werden grundsätzlich als energiewirtschaftlich relevante Daten eingestuft, obwohl die Ladesäulenverordnung nach § 3 Abs.6 LSV besagt, dass nicht jeder Abrechnungsvorgang für eine Bilanzierung bei einem Elektromobil relevant ist, sondern lediglich „nur diejenigen Mess- und Steuerungsvorgänge, die im Sinne des einschlägigen energiewirtschaftlichen Fachrechts zum Zweck der Netz- und Marktintegration der Ladepunkte bilanzierungs-, abrechnungs- oder netzrelevant sind“.

Energiewirtschaftlich relevante Daten – Abgrenzung betriebliche Daten

Gerade Betreiber von Anlagen oder größeren Verbrauchseinrichtungen dürften in der Praxis Schwierigkeiten haben, wann es sich um energiewirtschaftlich relevante Daten handelt und wann um eigene, betriebliche Daten. Hierfür sieht der Entwurf der Beschlusskammer eine Abgrenzung z. T. anhand von Beispielen vor. Betriebliche Daten können entweder über die PKI-Struktur des iMsys oder über weitere WAN-fähige Netze übermittelt werden. Grundsätzlich gilt aber, dass es sich bei betrieblichen Daten um die Daten des Betreibers einer Kundenanlage oder einer EEG-Anlage handelt, welche im Verantwortungsbereich des Betreibers liegen. Bei der Bereitstellung an Dritte ist somit das aktuell geltende Datenschutzrecht einzuhalten. 

Nach den Beispielen der Beschlusskammer zählen u. a. folgende Beispiele zu den betrieblichen Daten:

  • Daten aus dem SMGW für den Anschlussnutzer – „Daten, die der Anschlussnutzer vom SMGW nach Authentifizierung und Autorisierung durch das SMGW erhält, sind betriebliche Daten […]“.
  • Daten von Sensoren / Messeinrichtungen des Anlagenbetreibers – „Daten von Sensoren und Messeinrichtungen der Sparten Strom und Gas, die nicht für energiewirtschaftliche Zwecke verwendet werden, sondern innerhalb der Kundenanlage beispielsweise vom Anschlussnutzer/Anlagenbetreiber für eine Prognose oder ein Energiemanagement hinter dem Netzanschlusspunkt verwendet werden, sind als betriebliche Daten einzustufen.“
  • Daten zur Ferndiagnose/Fernwartung der Anlage – „Daten zur Ferndiagnose/Fernwartung von Anlagen (z. B. Anlagenstatus und Logs) liegen im Zuständigkeitsbereich des Anlagenbetreibers und gehören zu den betrieblichen Daten.“
  • Software und Konfigurationsdaten von steuerbaren Einrichtungen (Anlagen) sowie Mess- und Zusatzeinrichtungen – „Software und Konfigurationsdaten von steuerbaren Einrichtungen (Anlagen) sowie Mess- und Zusatzeinrichtungen in Zuständigkeit des Anlagenbetreibers fallen unter den Begriff der betrieblichen Daten.“

Fazit

Der Entwurf der Beschlusskammer 6 der BNetzA bedeutet auf den ersten Blick vielleicht eine Lockerung der iMsys-Einbaupflicht, da die Sparten Strom und Gas ausschließlich im Fokus des Entwurfs liegen. Im Kern dürfte der Entwurf jedoch eine Klarstellung sein für das Energiewirtschaftsrecht, welches schon heute gilt. Weder das EnWG noch das MsbG betrachten die Sparten Wasser, Wärme und Kälte, allerdings dürfte die Aussage der BNetzA, dass keine energiewirtschaftlich relevanten Daten in diesen Sparten vorliegen, noch einmal Investitionssicherheit erzeugen, genauso die Aussage, dass für interne Zwecke (nicht abrechnungs- und bilanzierungsrelevant) wie z. B. Submetering bei Mieterstromprojekten oder die Zählerauslesung von Energiemanagementsystemen keine Übertragung über ein SMGW erfolgen muss, auch wenn dies natürlich technisch möglich sein soll.

Allerdings dürfte gerade im Bereich der Fernwärme im Zuge der FFVAV es hilfreich sein, dass die BNetzA Daten aus Wärmemengenzählern nicht als energiewirtschaftlich relevante Daten einstuft, wenn diese über alternative Kommunikationsnetze (Bsp. LoRaWAN, NB-IoT, Mioty etc.) übertragen werden.

Natürlich bleibt die finale Version abzuwarten, da es sich um eine Konsultationsfassung der BNetzA handelt, jedoch dürfte der Trend des Papiers klar sein, in den Sparten Wärme, Kälte und Wasser mehr Flexibilität zuzulassen, um die Digitalisierung stärker zu befeuern. Die BNetzA legt somit einen wesentlichen Grundstein für das IoT-Metering in der Energiewirtschaft.

Drittes Entlastungspaket: Verhinderung des Erneuerbaren-Energien-Ausbaus?

Drittes Entlastungspaket: Hintergrund

Anfang September hat die Bundesregierung das neue Entlastungspaket auf den Weg gebracht. Mit einer Summe von bis zu 65 Milliarden Euro sollen die Bürgerinnen und Bürger entlastet werden, um mit den Preissteigerungen, bedingt durch die Inflation, besser zu Recht zu kommen. Das dritte Entlastungspaket weist somit das größte Volumen in der bisherigen Gesamtentlastung von 100 Milliarden Euro auf.

Ein wesentliches Thema stellte auch in diesem Entlastungspaket der Umgang mit den stark gestiegenen Energiekosten dar. Das Paket greift unterschiedliche Maßnahmen von Direktzahlungen, Strompreisdeckeln und einer Übergewinnsteuer für einzelne Energieversorgungsunternehmen auf. Konkret plant die Bundesregierung in diesem Zusammenhang, Studierende und Rentner mit einem einmaligen Zuschuss zu unterstützen und soziale Leistungen wie den Heizkostenzuschuss zu erhöhen. Gleichzeitig ist ein vergünstigter Strompreis für den Basisverbrauch vorgesehen, den Energieversorger ihren Kunden anbieten müssen. Die Finanzierung hierfür soll mithilfe einer Übergewinnsteuer erfolgen.

Dabei zielt die Steuer stark auf erneuerbare Energien ab, die aufgrund ihrer niedrigen Grenzkosten deutlich höhere Gewinne erwirtschaften als in der Vergangenheit. Wesentlicher Treiber hierfür ist die Merit Order, die den Strompreis auf den Handelsplätzen bestimmt. Warum die Merit Order so wichtig zur Bildung des Strompreises ist und warum das Entlastungspaket der Bundesregierung den Ausbau erneuerbarer Energien in Deutschland hemmen könnte, wollen wir uns in diesem Blogbeitrag einmal näher anschauen.

Merit Order – das Ursprungsproblem

Die Merit Order ist das wesentliche Instrument zur Bildung von Strompreisen auf dem Markt und setzt sich, wie bei vielen Produkten auch, aus dem Angebot und der Nachfrage zusammen. Die Funktion der Merit Order soll mithilfe der folgenden Abbildung erläutert werden. Hierbei bildet sich die Angebotskurve durch den vorhandenen Kraftwerkspark, der zur Produktion von Strom bereitsteht, anhand seiner Grenzkosten. Die Grenzkosten umfassen dabei die Brennstoffkosten sowie die Kosten notwendiger CO₂-Zertifikate.

Nach dieser Logik liegen die erneuerbaren Energien weiter links auf der Angebotskurve, da die Brennstoffkosten gleich null und keine Zertifikate erforderlich sind. Darauf folgt die Atomkraft, da die Kosten der Endlagerung in diesem Modell nicht betrachtet werden. Dann folgen die Braun- und Steinkohle und zum Schluss die Erdgas- und Erdölkraftwerke.

Treffen nun Angebot und Nachfrage (hier N1) aufeinander, bildet sich am Markt im Schnittpunkt der beiden Geraden ein Referenzpreis. Alle Kraftwerke, die sich auf der Angebotskurve vor dem Schnittpunkt befinden, produzieren indessen Energie und erhalten den Referenzpreis. Somit erhalten alle Kraftwerke den gleichen Preis!

Für Kraftwerke mit niedrigeren Referenzkosten bedeutet dies einen positiven Deckungsbeitrag. Da gerade die erneuerbaren Energien die geringsten Kosten aufweisen, haben diese die Möglichkeit, den höchsten Gewinn zu erwirtschaften, wenn ein hoher Marktpreis vorliegt. Bedingt durch die vorliegende Energieknappheit in Deutschland werden zum aktuellen Zeitpunkt alle Kraftwerkseinheiten mobilisiert, die zur Sicherstellung der Versorgungssicherheit beitragen können. Die Inanspruchnahme von Kraftwerken mit besonders hohen Grenzkosten führt dazu, dass Betreiber mit niedrigen Grenzkosten deutlich höhere Gewinne erzielen, da diese Preise nicht mehr, wie in der Vergangenheit, zu einzelnen Stunden auftreten, sondern über einen längeren Zeitraum. Würde hingegen das Angebot an erneuerbaren Energien erweitert werden, würde sich die Nachfrage (N2) nach links auf der Angebotskurve verschieben und sich ein neuer Referenzpreis ausbilden, der den Strompreis sinken lässt. Somit tragen zum aktuellen Zeitpunkt die fossilen Energien zum Anstieg der Preise bei. Oder umgekehrt, es gibt zu wenig erneuerbare Energien am Markt.

Quelle: Wikipedia

Übergewinnsteuer

Durch die sich neu ergebende Marktlage und das Merit-Order-Modell haben Betreiber von Anlagen erneuerbarer Energien nun die Möglichkeit, gute Marktpreise und höhere Gewinne zu erzielen. Anders sähe dies vermutlich aus, wenn Kraftwerke einen individuellen Preis für die erzeugte Kilowattstunde erhalten würde, anstatt einen Referenzpreis auf Basis des noch teuersten, produzierenden Kraftwerks zugewiesen zu bekommen.

Nach dem Willen der Bundesregierung und des Entlastungspaketes soll der zusätzliche Gewinn für die Anlagenbetreiber eingezogen werden und zur Finanzierung des vergünstigten Grundbedarfs verwendet werden, um die Haushaltskunden zu entlasten. Wie genau die Übergewinnsteuer ausgestaltet ist, kann zu diesem Zeitpunkt noch nicht gesagt werden. Die Bundesregierung strebt zu diesem Zeitpunkt ein einheitliches, europäisches Vorgehen an. Sollte auf der europäischen Ebene keine Einigung erreicht werden, soll eine nationale Umsetzung erfolgen. Die Federführung liegt wie bei der Gasumlage beim Bundesministerium für Wirtschaft und Klimaschutz. Um kurzfristig Liquidität zur Finanzierung des vergünstigten Basisverbrauchs sicherzustellen, plant das Finanzministerium einen direkten Zugriff auf das EEG-Konto, das bereits mit 17 Milliarden im Plus liegt. Nach dem Willen des Ministeriums soll mindestens ein zweistelliger Milliardenbetrag entnommen werden. Hinzu kommt dann die skizzierte Übergewinnsteuer.

Mögliche Auswirkung auf den EE-Ausbau

Die Übergewinnsteuer, die auf den ersten Blick vielleicht nichts mit dem Ausbau von erneuerbaren Energien zu tun hat, könnte sich evtl. negativ auf den Ausbau der erneuerbaren Energien auswirken. Mit Ausnahme kleinerer Anlagen müssen Unternehmen eine Ausschreibung je Energieträger durchlaufen, bevor eine geförderte Anlage realisiert werden kann. Wie bei allen Kraftwerksarten kommt hinzu, egal ob erneuerbar oder konventionell, dass die Investition einen hohen Lebenszyklus aufweist und die wirtschaftliche Planung von vielen Unsicherheiten abhängt.

In der Vergangenheit war der Bau von erneuerbaren Energien nicht wirtschaftlich, da die Marktpreise zwischen 20 € und 120 € die Megawattstunde schwankten, weswegen das EEG den Betreibern finanziell unter die Arme greift. Bedingt durch die hohen Marktpreise sind diese Anlagen zum aktuellen Zeitpunkt ohne staatliche Subventionen wirtschaftlich. Allerdings kann niemand sagen, ob sich das Preisniveau über einen Zeitraum von 20 Jahren oberhalb des wirtschaftlichen Niveaus einpendelt.

Wer also heute eine neue erneuerbare Erzeugungsanlage projektieren will, hat mehrere Fragestellungen zu beantworten. Der Investor muss sich fragen, wie lange die Hochpreisphase an der Strombörse anhält und ob diese noch vorhanden ist, wenn die Anlage an das Netz geht. Dies sind bei einer Windkraftanlage im Schnitt 7 Jahre in Deutschland. Danach ist eine Abschätzung von mindestens weiteren 20 Jahren erforderlich, damit sich die Investitionssumme rechnet. Das Entlastungspaket schafft nun eine weitere Unsicherheit in Form der Übergewinnsteuer.

Dadurch, dass die erneuerbaren Energien besonders stark von hohen Strompreisen partizipieren, dürfte die Übergewinnsteuer diese am stärksten treffen. Investoren müssen sich also fragen, welche Auswirkungen die Steuer auf ihre Anlage haben wird. Hier könnte das größte Planungshemmnis sein, dass die Ausgestaltung zum aktuellen Zeitraum völlig unklar ist. Dies dürfte vermutlich auch länger so bleiben, da zuerst eine europäische Regelung angestrebt wird. Somit könnte der Fall eintreten, dass viele Investoren abwarten und zuerst die Ausgestaltung der Übergewinnsteuer einplanen. Die Folge wäre eine Verlangsamung des Ausbaus des Angebots, wodurch die Strompreise bedingt durch das Merit-Order-Modell weiter hoch bleiben werden.

Fazit

Dass eine Entlastung gerade sozial schwächerer Bürger im Bereich der Energie notwendig ist, dürfte vermutlich bei vielen unstrittig sein. Somit ist es richtig, dass die Bundesregierung ein neues Entlastungspaket auf den Weg gebracht hat. Allerdings sollten die Maßnahmen im Einzelnen kritisch betrachtet und diskutiert werden. Mit der Einführung eines Strompreisdeckels für den Basisverbrauch nimmt die Regierung, wie die FAZ es so schön sagte, einen Eingriff am offenen Herzen vor.

Der Vorgang, bestimmte Strompreise zu deckeln und eine Übergewinnsteuer einzuführen, dessen Ausgestaltung noch unklar ist, ist in Deutschland historisch einmalig. Die Auswirkungen auf den deutschen Energiemarkt sind somit schwer abzuschätzen.

Auch bleibt abzuwarten, ob die Maßnahmen am Ende wirken werden. Ebenso bleibt die Ausgestaltung in vielen Punkten unklar. Es bleibt spannend, bei welchen Schwellenwerten ein Basisverbrauch für Strom festgelegt wird. Ein deutscher Haushaltskunde benötigt im Schnitt 3.500 kWh (3-Personen) und laut Definition im EnWG maximal 10.000 kWh. Bedingt durch den Ausbau von Ladeinfrastruktur und Wärmepumpen kann dieser in der Praxis auch deutlich höher ausfallen. Um es außerdem sozial gerecht zu machen, müssten auch die Anzahl der Bewohner pro Haushalt berücksichtigt werden. Würde man nur eine Zahl festlegen, würden Singlehaushalte vermutlich profitieren und Energiesparmaßnahmen durch den geringeren Preis zurückfahren, während Familien weniger entlastet werden.  Die operative Umsetzung könnte sich damit als hoch erweisen, wenn zwischen einzelnen Gruppen differenziert wird.

Daneben ist die Bundesregierung angehalten, möglichst schnell einen konkreten Entwurf für die Umsetzung der Übergewinnsteuer vorzulegen, um wenigstens für die Investoren Investitionssicherheit zu schaffen. Die Attraktivität, neue Anlage zu bauen und damit das Angebot zu erhöhen, dürfte für den Wirtschaftsstandort Deutschland vermutlich abnehmen. Die Erreichung der Ziele für 2030, die sich aus dem Koalitionsvertrag ergeben, dürfte auf jeden Fall noch sportlicher werden.

Vermutlich einer der größten Kritikpunkte im Entlastungspaket wäre, dass der Ausbau der Erzeugungskapazitäten, unabhängig von den jeweiligen Energieträgern, nicht thematisiert wird. Auch besteht die Gefahr, dass Energieversorger ihre Verluste durch gedeckelte Strompreise privater Haushalte auf die Industrie umlegen. Schon jetzt sind am Markt Schließungen von Stahlwerken in Deutschland zu beobachten, obwohl deren Rohstoff zur Errichtung regenerativen Erzeugungsanlagen benötigt werden. Die Bundesregierung sollte daher darauf Acht geben, dass die Operation am offenen Herzen des Strommarktdesigns nicht damit endet, dass uns wesentliche Industriezweige verloren gehen, die wir für die Umsetzung der Energiewende benötigen.

Wenn du Fragen oder Anregungen zu diesem Blogbeitrag hast, melde dich gerne. Wenn dir der Beitrag gefallen hat, dann abonniere gerne unseren Blog.
items Digital Sessions: RPA PV-Neuanlagengenerator

Photovoltaikanlagen werden in einer nachhaltigen Energiezukunft eine zentrale Rolle bei der Erreichung der Klimaziele einnehmen. Dafür ist ein massiver Ausbau der installierten PV-Leistung notwendig. Im sogenannten EEG-Osterpaket beschloss das Kabinett im April 2022, dass „die Stromversorgung bis zum Jahr 2035 nahezu vollständig auf erneuerbaren Energien beruhen“ soll. Bis 2030 soll die Leistung der deutschlandweit installierten Solaranlagen von heute 59 Gigawatt auf 215 Gigawatt ansteigen – bis 2040 sind 400 Gigawatt als Ziel aufgerufen.

In naher Zukunft sind auf Seiten der Netzbetreiber massive Mehraufwände durch erhöhte PV-Bebauung zu erwarten. Wir zeigen, wie diese Mehraufwände mithilfe von Robotic Process Automation (RPA) aufgefangen werden können.

items Digital Sessions

Immer am Puls der Zeit – unsere Digital Session. Innovativ und aufschlussreich stellen wir Ihnen jeden Monat die aktuellen Themen der Versorgungs- und Mobilitätsbranche vor. In einer guten Stunde versorgen wir Sie mit den wichtigsten Informationen und stehen Rede und Antwort zu allen Ihrer Fragen.

Aufzeichnungshinweis:

Damit Sie Veranstaltungen auch im Nachhinein noch einmal anschauen können, wird die Veranstaltung aufgezeichnet.\ Sie werden, zu Beginn, über den Start der Aufzeichnung informiert. Sie haben die Möglichkeit Ihr Video zu deaktivieren, auf diese Weise ist ihr Gesicht nicht zu sehen, falls Sie dies wünschen sollten.

Falls Sie nicht wünschen sollten, dass Ihre Stimme in der Aufzeichnung zu hören ist, schalten Sie bitte Ihr Mikrofon auf stumm.

Die Aufzeichnung wird zum Zweck der Informationsbeschaffung so lange gespeichert, wie kein Widerspruch geäußert wird. Die Aufzeichnungen werden über Microsoft Teams verarbeitet und sind ausschließlich anderen Vereinsmitgliedern zugänglich. Aufzeichnungen werden nicht an Dritte weitergeleitet.

Sie sind nicht verpflichtet, Ihr Videobild, Ihren Audioton oder andere personenbezogene Daten wie einen Klarnamen oder ein Bild von Ihnen zu übertragen. Sofern Sie diese übertragen, erklären Sie sich mit der Aufzeichnung dieser Daten einverstanden.

Diese Einwilligungserklärung ist freiwillig und kann jederzeit mit Wirkung für die Zukunft widerrufen werden. Die Rechtmäßigkeit der, aufgrund der Einwilligung, bis zum Widerruf erfolgten Datenverarbeitung wird durch diesen nicht berührt.

Vernetzt und Nachhaltig Lebensräume entwickeln

Siedlungsräume stehen vor immer größeren Herausforderungen: Urbanisierung, Nachhaltigkeit und die gestiegene Erwartungshaltung der Bürger beeinflussen deren Entwicklung maßgeblich. Sie erwarten von ihrer Stadt bzw. dem Landkreis, und damit auch von den kommunalen Unternehmen, den Stadtwerken, dass sie die verschiedenen Bereiche des Lebens, Wohnens, Arbeitens etc. so vernetzen, dass ihre Stadt nachhaltiger wird, die Lebensqualität steigt und grade in unserer Zeit eine sichere Umwelt gewährleistet wird.  

Vielerorts investieren kommunale Energie- und Wasserversorger dafür sowohl in neue Infrastrukturen, die diese Intelligenz ermöglichen: technische Mittel für Informationsaufnahme, -weitergabe und -verarbeitung, als auch in Fachkräfte, die sie bedienen, interpretieren und so Mehrwerte für die Stadt und Region realisieren. Um diese Komplexität zu beherrschen, relevante Trends frühzeitig zu identifizieren sowie gewinn stiftend aufzuarbeiten und eine hohe Wiederverwertbarkeit der Lösungen und Wissenstransfers und Aufbaus vor Ort sicherzustellen, wurde der Verein Civitas Connect e.V. im Juni 2020 gegründet. 

Auf der letzten Mitgliederversammlung wurden umfangreiche strategische Anpassungen einstimmig beschlossen, die diesen Herausforderungen begegnen. In vorliegenden Blogbeitrag erklären wir, wie die kommunale Kooperation arbeiten wird. Civitas Connect will nachhaltige Lebensräume auf Basis einer digitalen Daseinsvorsorge gestalten. Dabei werden Ressourcen und Kompetenzen zur gemeinsamen Entwicklung intelligenter Lösungen gebündelt, um so um schließlich Partner kommunaler Datensouveränität zu sein. 

Erweiterung des Vorstands 

Die genannten Herausforderungen zu stemmen, ist keine leichte Aufgabe, die die Vorstände und Geschäftsführer einzelner Unternehmen, grade in diesen Zeiten vor enorme Aufgaben und Entscheidungen stellt. Sie geben die Ziele der Nachhaltigkeits- und Digitalisierungsstrategien vor. Dabei wissen sie, welche Aufgaben ihr Unternehmen alleine stemmen kann, was nur gemeinsam mit der jeweiligen Kommune zu schaffen ist und wo Kooperationspartner benötigt werden. Durch die vier zusätzlichen BeisitzerInnen im Vorstand von Civitas Connect bildet sich im Vorstand ein noch klareres Bild, wie der größte Mehrwert durch die Bündelung der Ressourcen in Civitas Connect erreicht werden kann.  

Schwerpunktsetzung 

Die inhaltlichen Schwerpunkte werden unter anderem durch einen Lenkungskreis gesetzt, welcher auf der Mitgliederversammlung ins Leben gerufen wurde. Er setzt sich aus 10 Personen zusammen, die Aufgaben und Verantwortung der strategischen Entwicklung des Bereichs digitale Infrastrukturen und Smart Cities/Regions bei den Vereinsmitgliedern wahrnehmen. Sie wissen, was auf die strategischen Ziele der Mitglieder einzahlt und wann welche Abteilung und Fachkräfte dafür in die gemeinsame Arbeit eingebracht werden müssen. 

Zugang und Tiefgang 

Civitas Connect stellt sich so auf, dass Informationsbedarf möglichst einfach gestillt werden kann, indem diese leicht und jederzeit abrufbar sind. Außerdem werden zukünftig Themen, die tiefergehend bearbeitet werden müssen, professionell organisiert und betreut. Dafür werden die Ressourcen in Civitas Connect aufgestockt, umso die Mitarbeit effizient zu gestalten und sicherzustellen, dass Ergebnisse nicht nur den Bedarf einzelner decken, sondern gut übertragbar für alle sind.  

Das Wissen, welches in den Verein eingeht, wird in einer zentralen, auf einer Open Source Lösung basierenden Plattform, gesammelt. So ist ein barrierefreier und einfacher Zugriff auf alle Informationen und Lösungen zu jeder Zeit gewährleistet. Bei der Informationsaufarbeitung wird dabei immer mehr mit verschiedenen Medien, wie Videoaufzeichnungen, gearbeitet. Durch gezielte Interviews mit den fachlichen Ansprechpartnern werden Silos noch weiter aufgebrochen und Wissensweitergabe für alle möglichst bequem gemacht. So kann sich jeder auch asynchron informieren – nicht nur in den Terminen selbst. 

Projekte 

Viele Fragen werden durch die ausführlichen Erfahrungsberichte und daran anschließende Diskussionsrunden beantwortet. Einige bleiben jedoch offen. Diese werden gemeinsam von Mitgliedern und Civitas Connect Mitarbeitenden bearbeitet. Gleichzeitig wird die Projektleitung, die Strukturierung und inhaltliche Vor- und Nachbereitung durch Civitas Connect sichergestellt. Nachdem die Anforderungen aller Beteiligten geklärt sind, wird im Lenkungskreis evaluiert, ob eine Lösungsentwicklung wirtschaftlich innerhalb der Kooperation erfolgen kann oder ein Auftrag extern vergeben werden muss. In beiden Varianten geht es darum, neue Lösungen wirtschaftlich durch Kostenteilung zu realisieren und im Nachgang allen weiteren Mitgliedern zugänglich zu machen.  

Wenn du Fragen oder Anregungen zu diesem Blogbeitrag hast, melde dich gerne. Wenn dir der Beitrag gefallen hat, dann abonniere gerne unseren Blog. 
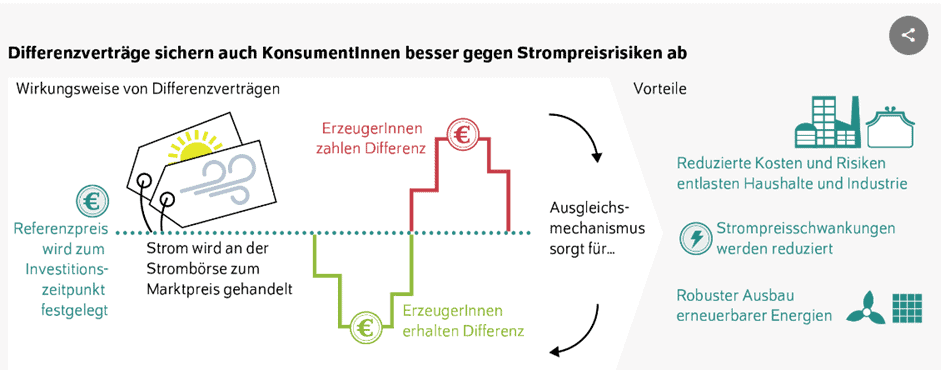
Redispatch 3.0 – Wie geht es weiter?

Nach Redispatch 2.0 kommt Redispatch 3.0

Die Implementierung von Redispatch 2.0 ist gerade erst abgeschlossen, es wird noch an den ein oder anderen Prozessstellschrauben gedreht, da ist bereits die nächste Anpassung auf Redispatch 3.0 in Arbeit.

Bislang gilt eine Grenze von 100 kWpeak für Erzeugungsanlagen, die in die Redispatchprozesse zur Netzstabilisierung eingebunden werden müssen. Zur Erinnerung: Der Begriff Redispatch bezeichnet die kurzfristige Änderung des Kraftwerkseinsatzes auf Geheiß der Übertragungsnetzbetreiber zur Vermeidung von Netzengpässen. So sollen auch neben Netzengpässen die Frequenz und Spannung stabil gehalten und die thermische Überlastung von Betriebsmitteln vermieden werden. Wurden im Redispatch 1.0 lediglich konventionelle Kraftwerke ab 10 MWPeak von den ÜNBs für Redispatchmaßnahmen herangezogen, sind es nun durch die Herabsenkung auf die 100 kW Schwelle, viele Erzeugungsanlagen auch auf den unteren Spannungsebenen. Da sich jedoch die meisten Erzeugungsanlagen im Netz unterhalb der 100 kW Schwelle befinden und die Energiewende zur Sicherstellung eines funktionierenden Netzes noch mehr Steuerungsmaßnahmen benötigt, wird bereits heute an einer Überarbeitung hin zum Redispatch 3.0 gearbeitet. Den aktuellen Entwicklungsstand zum Thema Redispatch 3.0 wollen wir uns in dem Blogbeitrag einmal näher anschauen.

Redispatch 3.0 – Was ist geplant?

Generell ist zu sagen, dass sich das Thema Redispatch 3.0 sich noch in seiner Anfangsphase befindet. Kernziel dürfte es jedoch sein, die unzähligen, kleinen Erzeugungsanlagen vor allem auf der Niederspannungsebene in die Redispatchprozesse zu integrieren. Da mehr als 95% aller Erzeugungsanlagen im Niederspannungsnetz installiert werden und die Energiewende vor allem durch die Integration von kleinen EE-Anlagen, Ladeinfrastruktur sowie Wärmepumpen vorangetrieben wird, ist bereits heute absehbar, dass die Redispatch 2.0 Prozesse für Anlagen bis 100 kWPeak nicht ausreichen.

Somit besteht die zentrale Herausforderung nicht mehr einige zehntausende Anlagen, sondern Millionen zu steuern, zu koordinieren und mittels Redispatch das Netz zu stabilisieren. Zentrales Steuerungselement dürfte das intelligente Messsystem in Kombination mit einer Steuerbox darstellen. Durch die Infrastruktur, welche aktuell für intelligente Messysteme aufgebaut wurde und wird, lassen sich die notwendigen Marktprozesse schaffen, welche auch im Redispatch genutzt werden können.

Zusammenfassend kann somit gesagt werden, dass mit dem Redispatch 2.0 eine Umstellung der Netzführungsprozesse auf ein planwertbasiertes Verfahren erfolgt. Spontanes Herunterregeln bei Netzengpässen von EE-Anlagen, vor allem Wind- und PV-Anlagen, soll so vermieden werden. Basis hierfür ist ein prognosebasierter Netzengpassvermeidungsprozess zwischen Netzbetreibern und so genannten Anlageneinsatzverantwortlichen. Mit dem Redispatch 3.0, soll perspektivisch die Integration privater Kleinstanlagen in die Prognose und Netzoptimierungsprozesse erfolgen. Herfür bedarf es einer größeren und besser integrierten Datenbasis. Relevante Daten bilden die Grundlage für KI-Algorithmen und Integration der in Entstehung befindlichen SMGW-Infrastruktur (Smart Meter Gateway) zur BSI-regelkonformen sicheren IoT-Kommunikation mit jeglichen potentiell steuerbaren Energieerzeugungs- und Verbrauchseinheiten. Die Prognose und Steuerung der Anlagen werden zunehmend eine der zentralen Herausforderungen sein.

Redispatch 3.0 – Herausforderung für die IT-Architektur

Um die bestehende Redispatch-Infrastruktur für das Redispatch 3.0 fit zu machen, bedarf es also einer Kommunikations- und IT-Infrastruktur, welche große Mengen von Daten speichern und zur Erstellung von Prognosen verarbeiten kann. Die Informationen sind zwischen den beteiligten Akteuren auszutauschen. Das BMWK schreibt auf seiner Homepage dazu: „Funktional geht es um die Migration der Redispatch 2.0-Bausteine in föderierte Cloud-Infrastrukturen, verstärktes Data Sharing zwischen Netzbetreibern und anderen Akteuren, sowie die Transformation von klassischen SCADA-basierten (Supervisory Control and Data Acquisition) Fernwirktechniken zur Netzsteuerung auf innovative IoT-Infrastrukturen, die mittels SMGW-Infrastruktur sicherheitstechnisch abgesichert sein werden.“

Für die IT-Architektur ist dabei eine der wesentlichen Erkenntnisse, dass es bei Redispatch 3.0 nicht mehr ausreichen wird, sämtliche Prozesse über das klassischen Netzleitsystemen (NLS) abzubilden. Stattdessen bedarf es einer Cloud-basierten und BSI-regelkonforme IoT-Alternative für eine direkte Kommunikation mit dezentralen Erzeugungs- und Verbrauchseinheiten mit weniger als 100 kW Nennleistung. Die Grundlage der Kommunikationsinfrastruktur zu Erzeugungs- und Verbrauchseinheiten bildet hierbei das intelligente Messsystem mit integrierter Steuerbox über einen abgesicherten CLS-Kanal.

GAIA-X-Infrastruktur für Redispatch 3.0?

Das sich klassische Scada-Systeme nicht für die zukünftigen Anforderungen eignen IoT-Daten in großen Megen zur Steuerung und Prognose zu verarbeiten, schlägt das BMWK als mögliche Alternative die GAIA-X-Infrastruktur als BSI-konforme Lösung vor.

So soll „[…] durch die Gaia-X Infrastruktur eine signifikant breitere Nutzung der KI/Machine Learning (ML)-Technologien für die Erzeugung unterschiedlicher Prognosearten, Ermittlung der Redispatch-Potentiale, sowie die Planungen und Umsetzung der Steuerungseingriffe in mehrere tausend dezentrale Erzeuger und Verbraucher erreicht werden. Daneben sollen durch Edge Computing und Cloud Meshs die systemkritischen Funktionen so auf die Gaia-X Knoten und Edge-Compute-Einheiten der Netzbetreiber verteilt werden, dass z.B. aufgrund strombedingter Nicht-Erreichbarkeit von Gaia-X Knoten in einer Region der ordnungsgemäße Redispatch-Betrieb in anderen Regionen sichergestellt werden kann.

Die Umsetzung der Redispatch-Prozesse der Energieversorgung ermöglicht eine Einführung und signifikante Verbesserung der KI/ML-basierten Prognose- und Einsatzplanungsalgorithmen in Redispatch-Prozessen. Die Netzauslastung kann optimiert werden. Ferner wird durch den Einsatz von Edge Compute-Fähigkeiten und des föderierten Ansatzes der Gaia-X-Knoten für Redispatch-Lösungen Erfahrung gesammelt, um eine Migration weitere OT-orientierten Use Cases der Domäne Energie auf Cloud-Technologien vorbereiten zu können. Konkrete weitere Anwendungen sind dann insbesondere: Dezentrale Trainings von KI/ML-Algorithmen für Prognosen, Condition Monitoring, skalierbarere und hochautomatisierte Leitsysteme aus der Cloud, sowie Schaffung neuer Energie – Flexibilitäts – Produkte und Märkte für Anlagenbetreiber.“

Aufgaben im Redispatch 3.0

Forschungsprojekt Redispatch 3.0 – die Akteure

Wie bereits am Anfang des Beitrages erwähnt befindet sich das Thema Redispatch 3.0 gerade erst noch im Aufbau. In dem zugehörigen Forschungsprojekt Redispatch 3.0 entwickeln insgesamt fünfzehn Partner aus Industrie, Forschung, Übertragungsnetzbetreiber und Verteilnetzbetreiber die Konzepte aus dem Redispatch 2.0 weiter, um zusätzlich das Flexibilitätspotenzial der Niederspannungsebene zu nutzen. Als IT-Dienstleister ist u.a. das Unternehmen Kisters eingebunden. Dieses soll einen Entwurf, Implementierung und Test einer SCADA-App entwickeln.

Fazit zum Redispatch 3.0

Die Weiterentwicklung von Redispatch 2.0 zu Redispatch 3.0 stellt nur einen logischen Schritt auf dem Weg zur Transformation des Energiesektors dar. Bereits bei Beginn der Implementierung der Redispatch 2.0 Prozesse war klar, dass für eine stabile Stromnetze mit einem hohen EE-Anteil und einer Vielzahl neuer Verbraucher auch kleinere Anlagen und Verbraucher in die Redispatchprozesse zu integrieren sind.

Mit dem Statement des BMWK, dass für die zukünftige Umsetzung die bestehenden IT-Systeme zur Verarbeitung hoher Mengen von Daten und zur Erstellung von Prognosen nicht mehr über klassische Netzleitsysteme (SCADA) erfolgen soll, räumt das BMWK mit einer Diskussion innerhalb der Branche auf, ob als zentrales System zur Umsetzung der Redispatchprozesse das SCADA-System oder eine alternative Lösung aufgebaut werden sollte. Mit dem Ziel kleinere Anlagen über IoT-Technologien steuern zu wollen, ist eine zweite, separate Infrastruktur erforderlich. Da das Thema BSI-Konformität für diese Infrastruktur eine wichtige Rolle spielen wird, bietet sich die Idee des BMWKs an die Nutzung von GAIA-X zu prüfen.

Welche Infrastruktur es nun am Ende wird oder ob die Auswahl in der Entscheidungsbefugnis der zuständigen Netzbetreiber liegen wird, bleibt abzuwarten. Genauso die noch ausstehenden Entwürfe und Ergebnisse des Forschungsprojektes Redispatch 3.0. Fest steht aber aufjedenfall: Das nächste Redispatchprojekt wird sicherlich nicht allzu lange auf sich warten lassen und nicht weniger zeitintensiv sein, als das vergangene. Man darf also gespannt sein:)

Wenn du Fragen oder Anregungen zu diesem Blogbeitrag hast, melde dich gerne. Wenn dir der Beitrag gefallen hat, dann abonniere gerne den Blog.

Marktrollenmodell Redispatch 2.0

Das Marktrollenmodell im Redispatch 2.0

Zum 1. Oktober 2021 hat der Gesetzgeber eine Umstellung des Redispatch 1.0 zum Redispatch 2.0 für alle Netzbetreiber beschlossen. Unter dem Begriff Redispatch wird die Regelung der Einspeiseleistung von Kraftwerken zum Ausgleich von Netzengpässen verstanden. Statt wie bisher ausschließlich konventionelle Kraftwerke mit einer Erzeugungsleistung größer 10 MW hoch- oder runterzufahren, sind in Zukunft alle Anlagen ab 100 kW in den Redispatch zu integrieren. Dies umfasst auch die EE- und KWK-Anlagen sowie Stromspeicher. Kleinere Anlagen unter 100 kW dürfen in den Redispatch miteinbezogen werden, sofern diese Fernsteuerbar sind. Außerdem ist zu berücksichtigen, dass es sich in technischen Anlagen nicht nur um Erzeuger, sondern auch große Verbraucher handeln kann.

Zur Umsetzung des Redispatch 2.0 sind verschiedenste Markakteure involviert. Hier besteht in der Praxis oft die Gefahr, dass einzelne Marktrollen miteinander verwechselt werden. Ein Verständnis der einzelnen Marktrollen und Fachbegriffe im Redispatch 2.0 ist jedoch unerlässlich, um ein Verständnis über die Funktionsweise zu erhalten. Aus diesem Grund wollen wir uns in diesem Blogbeitrag der Auflistung und Erläuterung der einzelnen Marktrollen widmen auf die spätere Artikel zum Thema Redispatch 2.0 aufbauen sollen:

Anlagenbetreiber (AB)

Bei einem Anlagenbetreiber, kurz AB, handelt es sich um eine natürliche oder juristische Person oder Personengesellschaft, welche eine Anlage betreibt. Bei einer Anlage kann es sich sowohl um eine Erzeugungsanlage als auch eine Anlage handeln, welche Energie verbraucht. Der Betreiber der Anlage ist insgesamt für die technische, als auch die kaufmännische Betriebsführung verantwortlich.

Data Provider

Bei dem Data Provider handelt es sich um eine neue Marktrolle im Zuge der Anpassung des Redispatch 2.0. Der Data Provider stellt die Kommunikationsinfrastruktur, welche den Austausch der Stamm- und Prognosedaten der technischen Ressourcen der einzelnen Marktakteure untereinander sicherstellt. Der Data Provider empfängt ausschließlich die Daten und leitet diese an die entsprechenden Marktakteure weiter. Eine Verarbeitung der Informationen durch den Data Provider selbst findet nicht statt. Ein natürliches Monopol für die Ausübung der Rolle des Data Providers besteht nicht. Die Data Provider müssen jedoch einen Datenaustausch untereinander sicherstellen.

Lieferant

Eine Rolle im Redispatch 2.0 Marktrollenmodell stellt der Lieferant da. Er übernimmt die Aufgabe der Belieferung von Marktlokationen, die Energie verbrauchen und die Abnahme von Energie von Marktlokationen, die Energie erzeugen. Somit ist der Lieferant für die Belieferung von Letztverbrauchern als auch aus Betreibern von Erzeugungsanlagen verantwortlich. Er übernimmt die Verantwortung für den finanziellen Ausgleich zwischen den bilanzierten und gemessenen Energiemengen von den nach Standardlastprofil bilanzierten Marktlokationen. Der Anlagenbetreiber hat die Möglichkeit die Aufgabe selbst wahrzunehmen oder an einen Dritten abzugeben.

Bilanzkreisverantwortliche (BKV)

Der Bilanzkreisverantwortliche, kurz BKV, ist verantwortlich für den energetischen und finanziellen Ausgleich der Bilanzkreise. Bei dem BKV kann es sich sowohl um einen Netzbetreiber, einen Lieferanten, einen Direktvermarkter oder Anlagenbetreiber handeln.

Arten von Bilanzkreisverantwortlichen im Redispatch 2.0 Modell

Einsatzverantwortliche (EIV)

Bei dem Einsatzverantwortlichen handelt es sich um eine natürliche oder juristische Person, die die Energieerzeugung einer technischen Ressource primär auf Basis von Fahrplänen steuert. Der Anlagenbetreiber muss in diesem Zusammenhang die Rolle des EVI wahrnehmen oder an einen Dritten mit der Übernahme der Aufgabe als Dienstleistung beauftragen.

Betreiber der technischen Ressource (BTR)

Bei einem Betreiber einer technischen Ressource handelt es sich um eine natürliche oder juristische Person, welche für den technischen Betrieb der technischen Ressource verantwortlich ist. Die Aufgabe muss vom Betreiber der Anlage übernommen werden oder ist dienstleistend an einen Dritten zu vergeben.

Techn./Kaufm. Betriebsführer (TBF/KBF)

Der technische oder kaufmännische Betriebsführer ist ein Dienstleistungsunternehmen welches für den Anlagenbetreiber verschiedene Aufgaben übernimmt. Hierzu können u.a. das Monitoren, das Steuern, die Wartung oder die Instandhaltung übernehmen.

Direktvermarkter (DV)

Bei einem Direktvermarkter handelt es sich um einen Dienstleister, welche Energie aus technischen Ressourcen an Handelsplätzen wie z. B. der Strombörse vermarktet.

Netzbetreiber

Bei dem Netzbetreiber handelt es sich aus energiewirtschaftlicher Sicht um die Rolle des Übertragungs- und Verteilnetzbetreibers. Im Redispatch wird jedoch nicht zwischen diesen beiden Rollen differenziert, sondern zwischen mehreren Arten von Netzbetreibern im Kontext der Durchführung der Redispatchmaßnahme. Hierzu gehören der betroffene Netzbetreiber, der Anschlussnetzbetreiber, der anweisende Netzbetreiber und der anfordernde Netzbetreiber. Bei dem Anschlussnetzbetreiber handelt es sich stets um den Netzbetreiber in dessen Versorgungsgebiet auf der jeweiligen Spannungsebene sich die betroffene technische Ressource befindet bei der eine Redispatchmaßnahme durchgeführt werden soll.

Die Anfrage, dass eine Redispatchmaßnahme erforderlich ist, erfolgt durch den anfordernden Netzbetreiber, wobei die Anweisung zur Durchführung der Maßnahme durch den anweisenden Netzbetreiber erfolgt. Dies kann z. B. der Fall sein, wenn der benachbarte Netzbetreiber als anfordernde Netzbetreiber einen Netzengpass feststellt und eine Redispatchmaßnahme im benachbarten Netzgebiet anfordert. Diese ist dann vom anweisenden Netzbetreiber, der meist auch der Anschlussnetzbetreiber der technischen Ressource ist, durchzuführen. Betroffen sind beim Redispatch 2.0 nicht immer nur ein Netzbetreiber, sondern evtl. mehrere. Die betroffenen Netzbetreiber setzen sich somit aus dem anfordernden Netzbetreiber, dem anweisenden Netzbetreiber und dem Anschlussnetzbetreiber zusammen.

Arten von Netzbetreibern aus Sicht des Redispatch 2.0

Fazit zu dem Redispatch 2.0 Marktrollen

Da ihr es bis hierhin geschafft habt, merkt ihr sicherlich, dass es etliche Marktrollen im Redispatch 2.0 gibt, welche zum Teil auf den ersten Blick schwer auseinander zu halten sind. Durch die technischen Herausforderungen das Stromnetz stabil bei 50 Hz zu halten und zu jedem Zeitpunkt ein Gleichgewicht aus Angebot und Nachfrage sicherzustellen sind eine Vielzahl von Marktrollen involviert.

Für die Zukunft ist damit zu rechnen, dass das Thema Redispatch weiter an Komplexität gewinnen wird. Schon heute laufen die Diskussionen für das Thema Redispatch 3.0 bei der vermutlich alle Erzeuger ab einer Leistung von 7 kW und viele kleinere Verbraucher wie z. B. Wärmepumpen oder Elektromobile eingebunden werden sollen. Bei weiteren Entwicklungen zum Thema Redispatch 3.0 halten wir euch auf unserem Blog natürlich auf den aktuellen Stand. In den nächsten Wochen werden weitere Beiträge zum Thema Redispatch 2.0 erfolgen.

Wenn ihr also die neuen Beiträge nicht verpassen wollt, abonniert gerne den Blog.

Abschaffung der EEG-Umlage – Wie erfolgt die Umsetzung?

Abschaffung der EEG-Umlage – 1. Juli als Stichtag 

Pünktlich zum 01. Juli endet vermutlich eine Ära in der Energieversorgung. Aus Sicht für den Letztverbraucher erfolgt die Abschaffung der Zahlungspflicht der EEG-Umlage, auch wenn diese natürlich weiterhin an den Betreiber von EE-Anlagen gezahlt wird. Für Stadtwerke bzw. genau genommen die Lieferanten bedeutet dies, dass die Abschaffung der EEG-Umlage an die Letztverbraucher in Form einer Preisanpassung weiterzugeben ist. Welche Regeln hier gelten und wie dies funktioniert, wollen wir uns in diesem Beitrag anschauen. 

Abschaffung der EEG-Umlage – Preisabsenkungspflicht zum 1. Juli 

Für die Abschaffung der EEG-Umlage sieht der Gesetzgeber eine Verpflichtung zur Weitergabe der Preissenkung durch den Lieferanten an den Letztverbraucher vor. Hierfür ist der volle Betrag von 3,723 ct/kWh an den Kunden unverzüglich und im vollen Umfang weiterzugeben (§118 Abs.37 EnWG). Dies gilt, soweit die EEG-Umlage Bestandteil der Preiskalkulation des Lieferanten war, wovon im Regelfall auszugehen ist (§118 Abs.38 EnWG). Die Senkungspflicht besteht allerdings nur, wenn der Energieliefervertrag vor dem 31.01.2022 abgeschlossen wurde, aber begrenzt vom 01.07.2022 bis 31.12.2022 (§118 Abs.39 EnWG). Läuft hingegen der Vertrag zum Jahresende am 31.12.2022 aus und besteht eine Option der Vertragsverlängerung für den Kunden, kann dieser nur zu den aktuell geltenden Preisen zum Jahresende verlängert werden. 

Damit die Preissenkung auch wirklich beim Letztverbraucher ankommt, ist es den Lieferanten verboten, gegenläufige Kostensteigerungen, z. B. durch steigende Einkaufspreise an der Börse, zum 01.07.2022 weiterzugeben (§118 Abs.40 EnWG). Somit sind Preisanpassungen für Lieferanten nur zu einem früheren oder späteren Zeitpunkt und unter Beachtung der geltenden Preisanpassungsrechte erlaubt.  

Eine Besonderheit gilt allerdings für Neukundenverträge, welche ab dem 01.07.2022 abgeschlossen wurden, diese sind von der Regelung nicht erfasst! Somit gilt, wer zum 01.07.2022 oder zu einem späteren Zeitpunkt einen neuen Energieliefervertrag mit einem Lieferanten abschließt, dem müssen die Preissenkungen nicht weitergegeben werden.  

Abschaffung der EEG-Umlage – Weitere Änderungen im EEG 

Bedingt durch die Abschaffung der EEG-Umlage kommt es zu weiteren Ergänzungen im EEG. Dies ist u.a. im §60 Abs. 1a bis c EEG der Fall. Demnach bleiben die Erhebungs- und Abrechnungssysteme aus Sicht des Netzbetreibers erhalten. Die Prozesse für den Netzbetreiber ändern sich somit nicht. Allerdings gilt zum 1. Juli der Grundsatz, dass keine Erhebung, Meldung und Zahlung von und für entsprechende Letztverbrauchermengen mehr erforderlich sind. Eine Ausnahme gilt für Jahresbetrachtungen bis Ende 2022, wozu u.a. Eigenversorgungen von KWK-Anlagen oder Stromspeicher-Saldierung zählen. Die Höhe der EEG-Umlage berechnet sich in diesem Fall aus dem Mittelwert der veröffentlichten EEG-Umlage und 0 Cent pro Kilowattstunde.  

Insgesamt entfällt die Pflicht für die Erfassung der EEG-Umlage relevante Strommengen am 30. Juni. Um für die spätere Abrechnung den noch EEG-Umlagen relevanten Stromanteil zu ermitteln, haben Lieferanten zwei Möglichkeiten. Entweder erfolgt eine Selbstablesung durch den Kunden oder eine rechnerische Abgrenzung durch den Lieferanten. Als letzte Option wäre aber auch eine Schätzung durch den Netzbetreiber zulässig. Daher bietet es sich aus Kundensicht an, die Strommengen bis zum 30. Juni 2022 zu melden und die Zahlung der EEG-Umlage zum Endabrechnungstermin in 2023 durchzuführen.  Die Endabrechnung findet nach dem alten System im EEG 2021 statt, bevor auf das neue Abrechnungssystem ohne EEG-Umlage umgestiegen wird. Die genauen Regeln sind im neuen Energie-Umlagen-Gesetz (EnUG) zu finden. Die Details des EnUG haben wir euch bereits in einem anderen Blogbeitrag detailliert zusammengefasst.  

Abschaffung der EEG-Umlage – Umgang mit Zählern 

Mit der Abschaffung der EEG-Umlage werden sich sicherlich viele Unternehmen, aber auch EVUs die Frage stellen, ob einzelne Zähler zur Erfassung der EEG relevanten Strommengen (Stichwort: Submetering) noch erforderlich sind. Grundsätzlich gilt aus Sicht der EEG-Umlage ab dem 01. Juli das Prinzip, dass der Einbau und Betrieb von einem Zähler nicht mehr notwendig ist, da die EEG-Umlage nicht mehr abgeführt werden muss.  

Allerdings sollte der Ausbau des Zählers kritisch hinterfragt werden, gerade für Fälle nach §60 Abs.1b EEG 2023 bzw. §61c, §61l EEG 2021 sowie für rechtliche Anforderungen abseits der EEG-Umlage, wie es zum Beispiel bei Mieterstrom zur Befreiung der Netznutzungsentgelte (NNE) der Fall ist oder bei bestimmten Unternehmen im Bereich der Stromsteuerbefreiung. Insgesamt sollte vorab genau geprüft werden, ob für die Inanspruchnahme von Umlageprivilegien nach dem Energie-Umlagen-Gesetz (EnUG) Erzeugungs- oder Abgrenzungszähler notwendig sind. Hierbei ist zu berücksichtigen, dass die Anforderungen Messen und Schätzen im EnUG weiterhin gelten! 

Abschaffung der EEG-Umlage – Ausnahmen für Jahresbetrachtungen 

Wie schon erwähnt, bleibt für das Jahr 2022 eine Jahresbetrachtung zur Abrechnung der EEG-Umlage für bestimmte Anwendungsszenarien bestehen. So ist eine Jahresbetrachtung für die Eigenversorgung hocheffizienter KWK-Anlagen (§61c EEG 2021), für die Saldierung von Stromspeichern (§61l EEG 2021) und die Stromkennzeichnungen erforderlich.  

Für diese Szenarien berechnet sich die Höhe der EEG-Umlage aus dem durchschnittlichen Wert in Cent pro Kilowattstunde aus den von den Übertragungsnetzbetreibern veröffentlichten EEG-Umlage für das erste Halbjahr 2022 und der EEG-Umlage für das zweite Halbjahr, welche in diesem Fall 0 Cent pro Kilowattstunde beträgt. Für diese Szenarien bleibt die Pflicht zur Erfassung der Strommengen und Meldepflichten für das gesamte Kalenderjahr 2022 bestehen. Die Möglichkeit Abschläge anzupassen, besteht weiterhin. Die Endabrechnung erfolgt in der Regel erst 2023.   

  • Netzanschluss wird digital: Was das neue Paket für Netzbetreiber verändert  

    Netzanschluss wird digital: Was das neue Paket für Netzbetreiber verändert  

    Netzanschluss wird digital: Was das neue Paket für Netzbetreiber verändert Kaum ein Thema hat die Energiebranche dieses Jahr so beschäftigt, wie die EEG-Novelle 2027, die seit Bekanntwerden erster Leaks im Februar in einem Atemzug mit dem auf den 13.01.2026 datierten Referentenentwurf „zur Änderung des Energiewirtschaftsrechts zur Synchronisierung des Anlagenzubaus mit dem Netzausbau sowie zur Verbesserung…


  • Warum End-To-End Prozesse nicht erst mit der IT beginnen: das Beispiel Gebäudemodernisierungsgesetz (25.08.2026) 

    Warum End-To-End Prozesse nicht erst mit der IT beginnen: das Beispiel Gebäudemodernisierungsgesetz (25.08.2026) 

    Warum End-To-End Prozesse nicht erst mit der IT beginnen: Das Beispiel Gebäudemodernisierungsgesetz Nachdem sein Vorgänger, das Gebäudeenergiegesetz (GEG) oder auch „Heizungsgesetz“ die Ampel-Koalition an ihre Belastungsgrenze getrieben hat, ist das Gebäudemodernisierungsgesetz (GModG) am 29.07.2026 fast geräuschlos in Kraft getreten. Damit hat die aktuelle Koalition ein zentrales Versprechen eingelöst: Das Gesetz ist technologieoffener und hat seinen Namen geändert. Allerdings birgt es für kommunale Energieversorger erhebliche Implikationen und offenbart grundlegende Schwächen in der…


  • Steht die Gemeinschaftliche Gebäudeversorgung vor dem Aus? – Einschätzung zum Agnes-Festlegungsentwurf  

    Steht die Gemeinschaftliche Gebäudeversorgung vor dem Aus? – Einschätzung zum Agnes-Festlegungsentwurf  

    Steht die Gemeinschaftliche Gebäudeversorgung vor dem Aus? Einschätzung zum Agnes-Festlegungsentwurf Wenn es um die Komplett-Überholung unserer Strom-Netzentgeltsystematik geht, kennt die Bundesnetzagentur (BNetzA) keine Sommerpause! Am 06.08.2026 hat die Bonner Behörde den nächsten Schritt im sog. AgNes-Verfahren (GBK-25-01-1#3) eingeleitet. Zu dem 198-seitigen Festlegungsentwurf hat sie eine Konsultation eröffnet, die bis zum 18.09.2026 läuft.   Ziel Ziel des Verfahrens zur Festlegung der „Allgemeinen Netzentgeltsystematik Strom“ (AgNes) ist es, bis Ende 2026 einen neuen Rahmen zu stecken, wie…


Fazit

Mit der Abschaffung der EEG-Umlage endet für die Letztverbraucher die Zahlung der EEG-Umlage, welche perspektivisch durch Steuergelder und Einnahmen durch den nationalen CO2-Handel finanziert werden soll. Allerdings hat der Staat in den nächsten Jahren die Möglichkeit, die Querfinanzierung der EEG-Umlage durch Steuergelder einzustellen, wodurch die EEG-Umlage entweder wieder eingeführt werden kann oder die Kosten über die Netznutzungsentgelte umgelegt werden können.  

Kurzfristig bedeutet die Abschaffung der Umlage für alle Letztverbraucher natürlich eine Entlastung. Es ist jedoch kritisch zu hinterfragen, ob die Preissenkung einen langfristigen Effekt haben wird, da die Börsenpreise für Strom sich wieder auf einem Allzeit-Rekord befinden. Daher ist es als sehr wahrscheinlich anzusehen, dass bereits im Herbst neue Preisanpassungen vonseiten der Lieferanten erfolgen. Auch die Reaktivierung zusätzlicher Reservekapazitäten durch das Zwangsabschalten von Gaskraftwerken nach dem Energiesicherungsgesetz können die allgemeinen Kosten am Markt ggf. steigern.  

Wenn du Fragen zu dem Blogbeitrag hast, melde dich gerne, ansonsten abonniere gerne unseren Blog.  
Stadtentwässerungsbetrieb Lüdenscheid Herscheid AöR beschließt ihre SAP IT-Prozesse an items zu geben

Systembetriebsoutsourcing

Münster, den 29.06.2022 Aufgrund regulatorischer Vorgaben standen die Stadtentwässerungsbetriebe Lüdenscheid Herscheid AöR (SELH AöR) vor der Herausforderung, die bereits im Verbund mit der Enervie Gruppe, Hagen, genutzten SAP-Lösungen in einen vollständig separierten Betrieb zu überführen, zu konsolidieren und auf eine zukunftsfähige Architektur umzustellen. Die vorhandenen SAP-Lösungen unterstützen bereits seit vielen Jahren das große Aufgabenspektrum der SELH AöR. In einem Bieterwettbewerb innerhalb eines nationalen Ausschreibungsverfahrens entschied sich die SELH AöR schließlich für die items aus Münster als Partner.

„Mit der items hat die SELH AöR einen Partner gefunden, der seit vielen Jahren nicht nur auf den sicheren und hochverfügbaren Betrieb von SAP-Systemen spezialisiert ist, sondern darüber hinaus auch mit einem erfahrenen Team zugehörige Projekte und Anwendungsbetreuung aus einer Hand bietet.“, so Markus Monßen-Wackerbeck, kaufmännischer Vorstand der SELH AöR.

In einem ersten Projektschritt erfolgte die IT-technische Separierung des SAP-Betriebs aus der bisherigen Systemumgebung planmäßig zum Jahreswechsel. In weiteren Projektschritten werden nun die bisher auf getrennten Systemen genutzten SAP-Lösungen der SELH AöR auf gemeinsam genutzte Systeme zusammengeführt. Anschließend wird die zukunftssichere Umstellung der SAP-Systeme auf die mit „S4/HANA“ benannte Architektur erfolgen.  

„Diese Entscheidung für einen profilierten Full-Service-Dienstleister als Betreiber für unsere SAP-Lösungen entlastet uns massiv, schafft Zukunftssicherheit, reduziert Risiken und bietet uns die Möglichkeit, uns auf unsere Kernaufgaben zu fokussieren“, freut sich Volker Neumann, technischer Vorstand der SELH AöR. „Wir sehen mit der Entscheidung für die items in der Zukunft ein großes Entwicklungspotenzial und freuen uns auf die Zusammenarbeit“, so Detlev Winkhaus, kaufmännischer Sachgebietsleiter der SELH AöR. Ludger Hemker, Chef der items, ist sich der Verantwortung bewusst: „Die SELH AöR hat uns ihr Vertrauen geschenkt. Das Vertrauen unserer Kunden haben wir uns über viele Jahre erarbeitet und werden dieses auch für die SELH AöR Tag für Tag rechtfertigen.“

Innerhalb sehr kurzer Zeit haben die SELH AöR, unterstützt durch die SKP Consulting (Planungsbüro für Informations- und Telekommunikationstechnik), und items sich auf die Zusammenarbeit verständigt, diese inhaltlich und kaufmännisch abgestimmt und vertraglich fixiert. Der SAP-Betrieb erfolgt auf Basis der items-Standards, die sich an den internationalen Standards des IT-Service-Managements orientieren und nach mehreren ISO-Normen zertifiziert sind.

Über die SELH AöR

Der Stadtentwässerungsbetrieb Lüdenscheid Herscheid AöR ist ein selbstständiges Unternehmen in der rechtsfähigen Form einer Anstalt des öffentlichen Rechts (AöR), welche zum 01.01.2019 durch den Beitritt der Gemeindewerke Herscheid zum Stadtentwässerungsbetrieb Lüdenscheid – AöR gegründet wurde. Die SELH AöR sorgt für die ordnungsgemäße Abwasserbeseitigung im Entsorgungsgebiet der Gemeinde Herscheid und der Stadt Lüdenscheid. Hierfür baut und betreibt die SELH AöR Abwasseranlagen, die eine unkomplizierte Entwässerung gewährleisten.

Über die items GmbH & Co. KG

Die items GmbH & Co. KG, mit Hauptsitz in Münster und vier weiteren Standorten, ist ein Beteiligungsunternehmen mehrerer Stadtwerke. Das Unternehmen bietet den IT-Infrastrukturbetrieb, die Einführung, Betreuung und Weiterentwicklung von Anwendungssystemen und Prozess-Services an. Zudem unterstützt items viele Stadtwerke bei der Digitalisierung von Städten und Regionen.

Redaktionskontakt

items GmbH & Co. KG
Andreas Müller
Hafenweg 7 48155 Münster
Telefon: +49 251 20 83-1124
Mail: a.mueller@itemsnet.de