Hintergrund der Stromsteuer
Die Stromsteuer ist ein Teil der Abgaben und Umlagen, welche für Erzeuger oder Letztverbraucher bei der Produktion und dem Verbrauch elektrischer Energie anfallen kann. Die detaillierten Regeln rund um die Stromsteuer sind in Deutschland im Stromsteuergesetz (StromStG) zu finden. Das Gesetz umfasst jeglichen Strom, unabhängig von der Spannungsebene oder der Frequenz.
Bei der Stromsteuer handelt es sich nach dem StromStG um eine sog. Verbrauchssteuer, welche durch das zuständige Zollamt erhoben wird. Bemessungseinheit ist die Megawattstunde (MWh) und betrug 2021 nach dem Regelsteuersatz 20,50 €/MWh. Die Erhebung der Stromsteuer erfolgt immer zu dem Zeitpunkt der Verbrauchsentnahme, sofern keine Stromsteuerbefreiung vorliegt. Steuerschuldner ist grundsätzlich der zuständige Versorger, welcher den Strom leistet (§ 2 Nr. 1 StromStG). Handelt es sich um einen Eigenerzeuger, hat dieser die Stromsteuer gegenüber dem Zollamt zu entrichten (§ 2 Nr. 2 StromStG). Die Stromsteuer wird somit immer dann erhoben, wenn ein Letztverbraucher Strom aus dem Stromnetz entnimmt oder ein Eigenerzeuger seine Energie selbst produziert und verbraucht (§ 5 StromStG). Über den Versorger oder Eigenerzeuger erfolgt die Abfuhr der Steuer. Die Kosten der Stromrechnung werden vom Versorger an den belieferten Letztverbraucher weitergegeben.
Betreiber von Erzeugungsanlagen haben nach dem StromStG die Möglichkeit, sich von der Stromsteuer befreien zu lassen. Welche Grundprinzipien für die Stromsteuerbefreiung gelten, erläutern wir Ihnen in diesem Blogbeitrag.
§ 9 Abs. 1 Nr. 3 StromStG
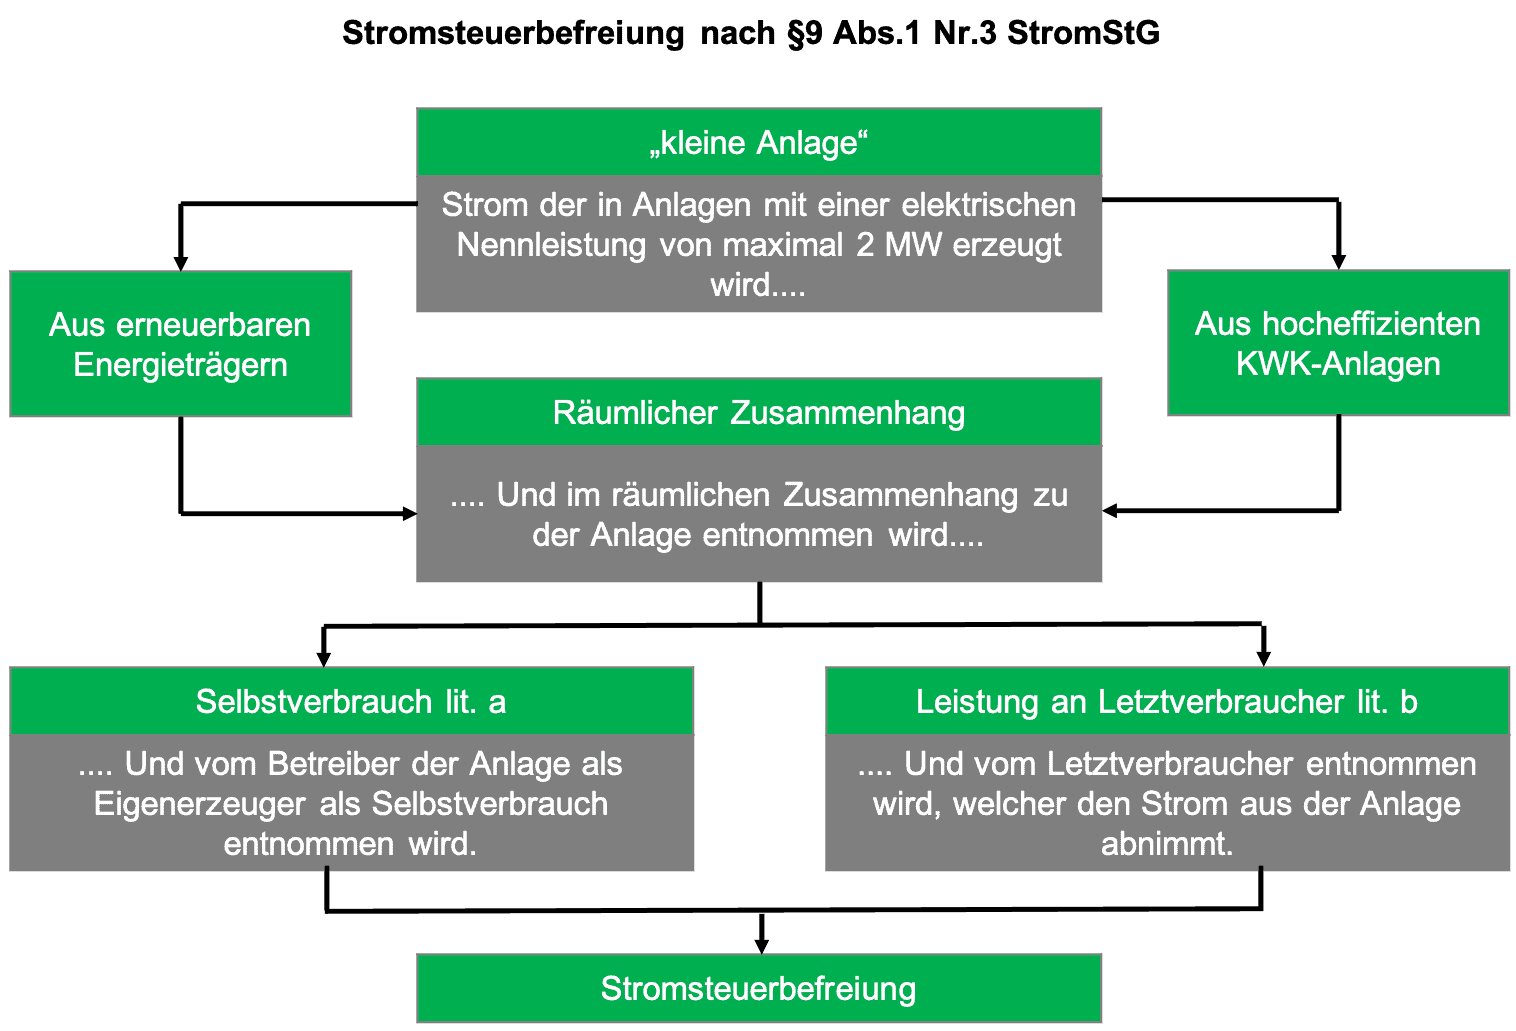
Nach § 9 Abs. 1 Nr. 3 StromStG haben kleine Anlagen die Möglichkeit, sich von der Entrichtung der Stromsteuer befreien zu lassen. Eine Anspruchsgrundlage besteht dabei für Anlagen, welche Strom mit einer maximalen Nennleistung von 2 MW erzeugen und dessen Strom entweder aus erneuerbaren Energieträgern stammt oder in hocheffizienten KWK-Anlagen produziert wird.
Die Stromentnahme hat in einem räumlichen Zusammenhang bei einer maximalen Entfernung von 4,5 km von der Erzeugungsanlage und dem Verbraucher zu erfolgen. Dabei kann der Strom aus der elektrischen Anlage direkt durch den Betreiber als Eigenerzeugung oder von einem Letztverbraucher in räumlicher Nähe verbraucht werden. Sind die Voraussetzungen der maximal zulässigen Entfernung von 4,5 km (räumlicher Zusammenhang), die maximale Nennleistung von 2MW erfüllt und liegt ein Eigenverbrauch nach § 9 Abs. 1 Nr. 3 lit. a) StromStG oder eine Leistung an den Letztverbraucher nach § 9 Abs. 1 Nr. 3 lit. b) StromStG vor, ist eine Befreiung von der Stromsteuer möglich.
In der Praxis, zum Beispiel für Post-EEG-Anlagen haben kleine Windkraftanlagen oder größere PV-Anlagen bis 2 MW Nennleistung die Möglichkeit sich von einer Stromsteuerbefreiung zu profitieren. Für Windkraftanlagen sind allerdings spezielle Regelungen zu beachten, welche u. a. bei Windparks die Nennleistung mehrerer Anlagen zusammenfasst, sodass von keiner Stromsteuerbefreiung profitiert werden kann.
Stromsteuerbefreiung nach § 9 Abs. 1 Nr. 1 StromStG
Da die erste Möglichkeit aus dem vorherigen Abschnitt nur für kleinere Erzeugungsanlagen mit einer maximalen Nennleistung von 2 MW gilt, stellen wir euch noch eine weitere Regelung vor, welche ggf. für größere Anlagen in Anspruch genommen werden kann. Diese ist in § 9 Abs. 1 Nr. 1 StromStG zu finden. In diesem Fall ist eine Stromsteuerbefreiung einer Erzeugungsanlage größer 2 MW Nennleistung nur möglich, wenn der Strom der Anlage aus erneuerbaren Energien erzeugt und vom Betreiber der Anlage am Ort der Erzeugung selbst verbraucht wird.
Ein räumlicher Zusammenhang ist an dieser Stelle nicht zwingend vorgeschrieben, da allerdings ein Selbstverbrauch der Energie zwingende Voraussetzung für die Inanspruchnahme der Stromsteuerbefreiung ist, kann der Strom nur vor Ort oder mittels einer Direktleitung verbraucht werden. Ein räumlicher Zusammenhang ist somit auch hier gegeben. Der Aufbau einer Direktleitung lohnt sich im Normalfall nur für kürzere Distanzen, da das öffentliche Stromnetz nach § 9 Abs. 1 Nr. 1 StromStG nicht genutzt werden darf.
-
Warum End-To-End Prozesse nicht erst mit der IT beginnen: das Beispiel Gebäudemodernisierungsgesetz (25.08.2026)

Warum End-To-End Prozesse nicht erst mit der IT beginnen: Das Beispiel Gebäudemodernisierungsgesetz Nachdem sein Vorgänger, das Gebäudeenergiegesetz (GEG) oder auch „Heizungsgesetz“ die Ampel-Koalition an ihre Belastungsgrenze getrieben hat, ist das Gebäudemodernisierungsgesetz (GModG) am 29.07.2026 fast geräuschlos in Kraft getreten. Damit hat die aktuelle Koalition ein zentrales Versprechen eingelöst: Das Gesetz ist technologieoffener und hat seinen Namen geändert. Allerdings birgt es für kommunale Energieversorger erhebliche Implikationen und offenbart grundlegende Schwächen in der…
-
Steht die Gemeinschaftliche Gebäudeversorgung vor dem Aus? – Einschätzung zum Agnes-Festlegungsentwurf
Steht die Gemeinschaftliche Gebäudeversorgung vor dem Aus? Einschätzung zum Agnes-Festlegungsentwurf Wenn es um die Komplett-Überholung unserer Strom-Netzentgeltsystematik geht, kennt die Bundesnetzagentur (BNetzA) keine Sommerpause! Am 06.08.2026 hat die Bonner Behörde den nächsten Schritt im sog. AgNes-Verfahren (GBK-25-01-1#3) eingeleitet. Zu dem 198-seitigen Festlegungsentwurf hat sie eine Konsultation eröffnet, die bis zum 18.09.2026 läuft. Ziel Ziel des Verfahrens zur Festlegung der „Allgemeinen Netzentgeltsystematik Strom“ (AgNes) ist es, bis Ende 2026 einen neuen Rahmen zu stecken, wie…
-
„Hitzeflaute“ trifft auf das Gap zwischen Theorie und Implementierung – oder: Warten auf die Mispel und was kommunale Energieversorger jetzt wissen müssen
“Hitzeflaute” trifft auf das Gap zwischen Theorie und Implementierung Warten auf die Mispel und was kommunale Energieversorger jetzt wissen müssen Seit Ende Juni haben wir ein neues Buzzword: „Hitzeflaute“. AnalystInnen sind sich einig: Viertelstündliche Höchstpreise an den Strombörsen von bis zu 750 Euro pro Megawattstunde (MWh) in Deutschland, 902 Euro pro MWh in den Niederlanden…

In der Praxis ist die Inanspruchnahme des § 9 Abs.1 Nr.1 StromStG jedoch sehr schwierig, da größere EE-Anlagen wie z. B. Windkraftanlagen selten in Besitz eines Betreibers sind, welche den Strom selbst vor Ort verbrauchen kann. Problematisch wird es zum Beispiel auch, wenn die Erzeugungsanlage im Besitz mehrerer Eigentümer ist und eine klare Zuweisung der Erzeugung und des Verbrauchs nicht möglich ist. Aus diesem Grund ist die Befreiung von der Stromsteuer für Windkraftanlagen meist mit einer Einzelfallprüfung verbunden.
Wenn du Fragen oder Anregungen zu diesem Blogbeitrag hast, melde dich gerne. Wenn dir der Beitrag gefallen hat und du auch in Zukunft keine Blogbeiträge von uns mehr verpassen willst, abonniere gerne unseren Blog.