Die neue Systemkette: Warum die Niederspannung jetzt steuerbar werden muss (Teil 1)  

25. September 2026

Die neue Systemkette:

Warum die Niederspannung jetzt steuerbar werden muss (Teil 1)

Warum Netzbetreiber, Messstellenbetreiber und ihre Systeme enger zusammenarbeiten müssen

Die Energiewende verändert nicht nur die Art, wie Strom erzeugt wird. Sie verändert vor allem die Art, wo und von wem Strom erzeugt wird, und damit entwickelt sich ein neues Anforderungsprofil an die Verteilnetze. Über viele Jahrzehnte war die Aufgabe klar: Strom wurde überwiegend zentral erzeugt und über die Netze zu den Verbraucherinnen und Verbrauchern transportiert. Am Hausanschluss erfasste ein Zähler, wie viel elektrische Energie verbraucht wurde. Für Abrechnung und langfristige Netzplanung war diese Welt gut beherrschbar. Heute reicht dieses Bild allerdings nicht mehr aus, denn Wärmepumpen, Ladeeinrichtungen für Elektrofahrzeuge, Photovoltaikanlagen und Batteriespeicher verändern Lastflüsse und Einspeisung im Verteilnetz. Regulatorisch sind dabei unterschiedliche Steuerungsregime zu beachten: Für steuerbare Verbrauchseinrichtungen ist insbesondere § 14a EnWG relevant. Für Erzeugungsanlagen gelten daneben die Vorgaben des Erneuerbare-Energien-Gesetzes, kurz EEG. Gerade in der Niederspannung, also in dem Netzbereich, an dem Haushalte, kleinere Gewerbebetriebe und viele dezentrale Anlagen angeschlossen sind, entstehen dadurch neue Herausforderungen.  

Für den Netzbetrieb zählt daher nicht mehr nur, wie viel Kilowattstunden im Jahr verbraucht oder eingespeist werden. Entscheidend ist zunehmend, wo, wann und mit welcher Leistung dies geschieht. Genau deshalb entsteht eine neue Systemkette für die netzorientierte Steuerung. 

Und damit willkommen zu unserer dreiteiligen Serie zum Thema Systemkette. Der hier vorgelegte erste Artikel beschreibt das große Bild: Warum die Niederspannung steuerbar werden muss und warum Netzbetreiber, Messstellenbetreiber und ihre Systeme zusammenwachsen müssen. 

Der zweite Artikel, im ENWIKO Oktober lesbar, geht einen Schritt tiefer. Er erklärt, wie Netzlokation, Marktlokation, Messlokation, technische Ressource, steuerbare Ressource und Steuereinrichtung zusammenhängen und warum die Netzlokations-ID zum zentralen Verbindungspunkt zwischen Netzmodell, Kundenanlage und Steuerweg wird. 

Von der Abrechnungswelt zur Betriebswelt: Die bisherige Zählerwelt reicht nicht mehr aus 

Die Veränderung ist nicht nur eine Frage zusätzlicher Anlagen. Sie ist vor allem eine Frage der Gleichzeitigkeit. Wenn an einem kalten Winterabend viele Wärmepumpen gleichzeitig arbeiten und zugleich zahlreiche Elektrofahrzeuge geladen werden, können innerhalb kurzer Zeit hohe Lasten in einem einzelnen Netzbereich entstehen. Für den Netzbetreiber zählt dann nicht der durchschnittliche Jahresverbrauch, sondern die aktuelle Leistung an einem konkret betroffenen Netzbereich.  

Diese Situationen können sich schnell entwickeln und alle Prozesse müssen, wie Zahnräder ineinandergreifen. Deshalb sollte die neue Systemkette, also das Zusammenspiel von Daten, Systemen, Zuständigkeiten und Technik vom Netz bis zur steuerbaren Anlage, nicht nur vollständig, sondern auch zuverlässig und weitgehend automatisiert funktionieren. Eine Entscheidung darf nicht an fehlenden Daten, unerreichbarer Steuertechnik oder unklaren Zuständigkeiten scheitern. 

Ein traditionell verbauter Ferrariszähler war für die bisherige Aufgabe richtig und zuverlässig. Er erfasst die entnommene elektrische Arbeit, also die verbrauchten Kilowattstunden. Diese Information bleibt für Abrechnung und Energiebilanzierung wichtig. 

Für die moderne Netzführung genügt sie jedoch nicht mehr allein. Ein klassischer Zähler kann nicht beantworten: 

  • Ist ein bestimmter Ortsnetztransformator aktuell stark belastet? 
  • Laden an einem Niederspannungsabgang viele Elektrofahrzeuge gleichzeitig? 
  • Welche Wärmepumpen, Ladeeinrichtungen oder Speicher liegen hinter den betroffenen Hausanschlüssen? 
  • Welche dieser Anlagen können ihre Leistung im Bedarfsfall zeitlich begrenzt anpassen? 
  • Über welchen technischen Weg kann die jeweilige Anlage erreicht werden? 
  • Ist dieser Steuerweg aktuell verfügbar? 
  • Hat die Maßnahme die erwartete Entlastung im Netz bewirkt?

Die frühere Welt war deshalb vor allem eine Abrechnungswelt. Die neue Welt muss zusätzlich eine Betriebswelt werden: Netzsituationen erkennen, Risiken bewerten, geeignete Anlagen identifizieren, Maßnahmen umsetzen und ihre Wirkung beobachten. 

Warum die Niederspannung in den Mittelpunkt rückt

Die Belastung im Niederspannungsnetz kann sich heute sehr schnell verändern. Ein typischer Abend in einem Wohngebiet zeigt dies beispielhaft: 

  • Viele Menschen kommen nach Hause und schließen ihre Elektrofahrzeuge an. 
  • Wärmepumpen arbeiten gleichzeitig bei kalten Temperaturen mit höherer Leistung. 
  • Batteriespeicher laden oder entladen. 
  • Die Stromerzeugung aus Photovoltaikanlagen sinkt mit dem Sonnenuntergang. 

Dann können einzelne Kabel, Niederspannungsabgänge oder Ortsnetztransformatoren stark belastet werden, selbst wenn der Jahresverbrauch im Gebiet insgesamt unauffällig ist. Das Problem ist also nicht zwingend die gesamte Energiemenge. Es ist häufig die Gleichzeitigkeit der Leistung an einem konkreten Ort im Netz. 

Genau darin liegt die neue Herausforderung für die Netzführung: Kritische Situationen können örtlich begrenzt sein und sich schnell entwickeln. Ein einzelner Ortsnetztransformator, ein Niederspannungsabgang oder ein Kabelabschnitt kann betroffen sein, während das übrige Netz unauffällig arbeitet. Hier kommt die Steuerung ins Spiel. Sie muss gezielt, automatisiert und mit einer durchgängigen technischen Rückmeldung erfolgen, um als letzte Instanz örtlich sehr gezielt Anlagen zu dimmen.  

Mit dem Übergang zum netzorientierten Steuern zum 01.01.2029 steigt der Druck, Steuerungsprozesse technisch und organisatorisch durchgängig vorzubereiten. Gemeint ist damit keine pauschale oder dauerhafte Abschaltung von Anlagen. Es geht um eine zeitlich begrenzte, nachvollziehbare Maßnahme, wenn im Netz tatsächlich ein kritischer Zustand droht oder besteht. 

Das erhöht den Handlungsdruck, denn bis zu diesem Datum müssen Netzbetreiber, Messstellenbetreiber und ihre Systeme in der Lage sein, die gesamte Kette ohne manuelle Zwischenschritte zuverlässig zu unterstützen. 

Der Netzausbau bleibt dabei unverzichtbar. Neue Leitungen, leistungsfähigere Transformatoren und zusätzliche Stationen werden weiterhin benötigt. Steuerung ist kein Ersatz für Ausbau. Sie ist ein zusätzliches Werkzeug, um örtliche und zeitlich begrenzte Engpässe sicher zu bewirtschaften. Dies darf es nur in einem sehr klaren typisierenden Seminar.  

Kurze Übersicht zu den beteiligten Bereichen und der wesentlichen Aufgabe:  

Beteiligter Bereich

Wesentliche Aufgabe

Netzbetreiber 

Verantwortet die Netzsicherheit. Er legt Steuerstrategie, Regeln, Grenzen und Prioritäten fest und verantwortet die Bewertung der Netzwirkung. 

Netzleitsystem 

Erkennt kritische Netzzustände, bewertet Handlungsoptionen, erzeugt Steueranweisungen nach den vorgegebenen Regeln und verarbeitet Rückmeldungen. 

Messstellenbetreiber 

Stellt Mess- und Steuertechnik sowie den technischen Kommunikationsweg in seinem Zuständigkeitsbereich bereit und verarbeitet die Steueranweisung prozessual. 

Anschlussnutzer oder Anlagenbetreiber 

Stellt die Anlage und die erforderliche technische Ausstattung in der Kundenanlage bereit. 

Geoinformationssystem und Netzdokumentation 

Beschreiben, wie Stationen, Transformatoren, Kabel, Niederspannungsabgänge und Hausanschlüsse im Netz verbunden sind. 

Netzanschlussmanagement und Stammdatensysteme 

Führen Informationen zu Hausanschlüssen, Anlagen, Leistungen, Gültigkeitszeiträumen und Änderungen. 

Marktkommunikation und Messstellenbetriebs-Systeme 

Führen die Marktobjekte, Zuordnungen und Informationen zum Mess- und Steuerweg. 

Für die netzfachliche Entscheidung und die Bewertung der Netzwirkung trägt der Netzbetreiber die Verantwortung. Für Mess- und Steuertechnik in seinem Zuständigkeitsbereich trägt der Messstellenbetreiber Verantwortung. 

Warum Netzbetreiber netzführungsfähige Systeme benötigen

  • Ein Netzleitsystem, kurz NLS, unterstützt den Netzbetreiber bei der Überwachung und Führung des Stromnetzes. Es verarbeitet Netzmodelle, Messwerte und Betriebszustände. Damit kann es beispielsweise erkennen, dass ein Transformator oder ein Niederspannungsabgang kritisch belastet ist. 
  • Das Netzleitsystem beantwortet zunächst die Frage: 
    Wo muss im Netz gehandelt werden? 
  • Damit daraus eine wirksame Maßnahme wird, muss es aber zusätzlich wissen: 
    – Welche Hausanschlüsse liegen im betroffenen Netzbereich? 
    – Welche Anlagen befinden sich hinter diesen Anschlüssen? 
    – Welche Anlagen sind grundsätzlich steuerbar? 
    – Welche Leistung kann voraussichtlich beeinflusst werden? 
    – Welcher Messstellenbetreiber ist zuständig? 
    – Ist der technische Steuerweg verfügbar? 
    – Welche Rückmeldung liegt zur Umsetzung vor? 

Ein Netzleitsystem allein steuert also noch keine Anlage. Es erkennt den Bedarf und unterstützt die Entscheidung. Die tatsächliche Steuerung wird erst durch eine vollständige Systemkette möglich.

Die Steuerkette

Die Systemkette verbindet das Stromnetz mit der Anlage beim Anschlussnutzer. Sie besteht nicht nur aus Technik, sondern auch aus Daten, klaren Zuständigkeiten und abgestimmten Prozessen. 
Voraussetzung: Der Steuerweg ist zuvor eingerichtet, zugeordnet und verfügbar. Netzlokation, Anlage, Steuerbarkeit und Steuertechnik sind bekannt.
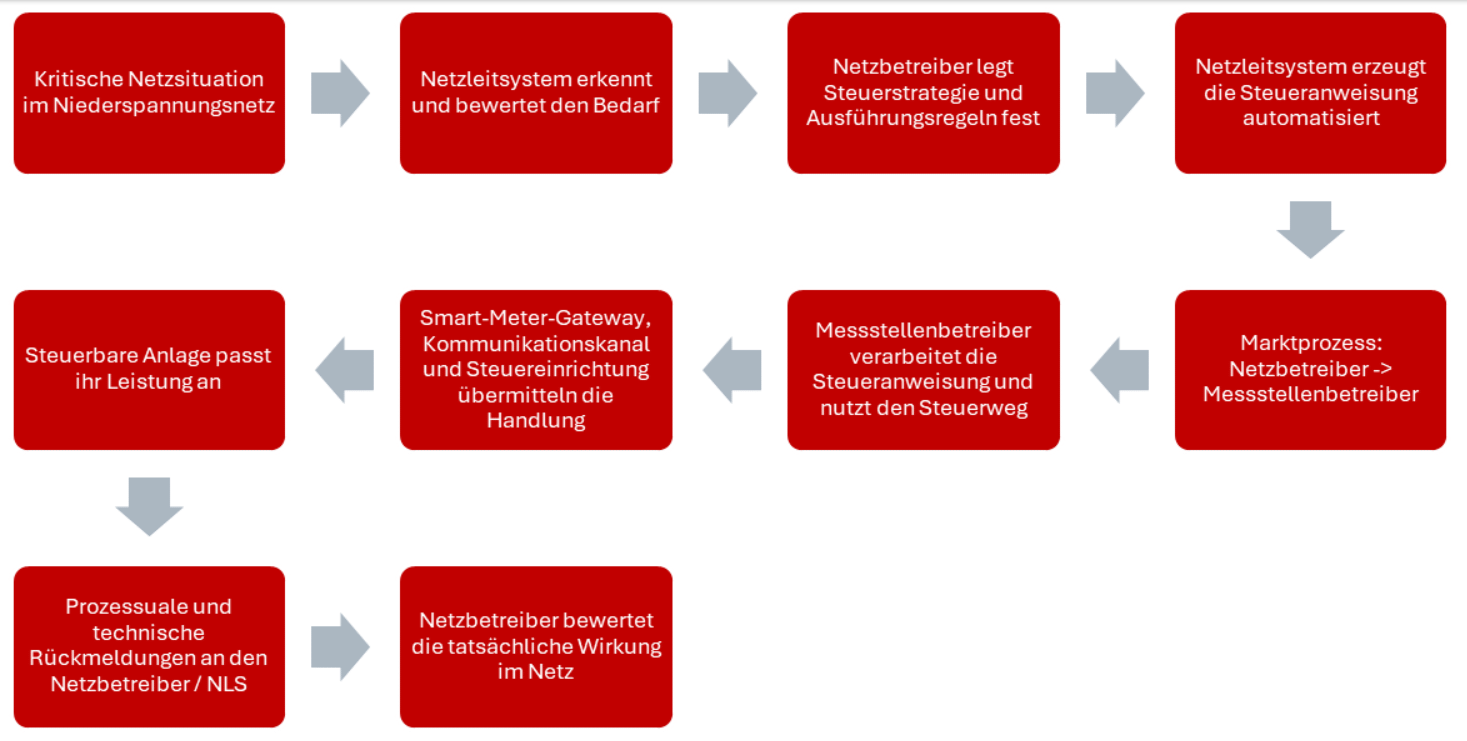
Die Darstellung zeigt: Netzorientierte Steuerung ist eine Ende-zu-Ende-Aufgabe. Sie funktioniert nur, wenn Netzführung, Netzmodell, Anschluss- und Anlagendaten, Marktkommunikation, Messstellenbetrieb und technische Steuerung durchgängig zusammenwirken. Bildquelle: Eigene Abbildung 

Warum die Systemkette mehr ist als ein Technikprojekt

Viele Netzbetreiber wählen derzeit ein Netzleitsystem aus oder erweitern ihre vorhandene Netzführung. Das ist notwendig, reicht aber allein nicht aus. 

Ein Netzleitsystem kann nur so zuverlässig arbeiten wie die Daten und technischen Verbindungen, auf die es zugreift. Es benötigt deshalb eine abgestimmte Sicht auf:

  • Das Netzmodell und die Netzdokumentation, 
  • Hausanschlüsse und technische Anlagen, 
  • Mess- und Marktobjekte, 
  • steuerbare Anlagen und ihre Leistungsgrenzen, 
  • den zuständigen Messstellenbetreiber, 
  • den aktuellen Zustand des technischen Steuerwegs. 
  • Die Systeme dürfen nicht nur nebeneinander bestehen. Sie müssen dieselbe reale Situation eindeutig beschreiben. 

Das Geoinformationssystem muss beispielsweise erkennen lassen, an welchem Transformator und Niederspannungsabgang ein Hausanschluss liegt. Das Netzanschlussmanagement muss die angeschlossenen Anlagen und ihre Leistungsdaten führen. Der Messstellenbetrieb muss den Steuerweg der Anlage zuordnen können. Das Netzleitsystem muss diese Informationen zusammenführen, um aus einem Engpass eine gezielte und automatisierte Maßnahme abzuleiten. 

Ab 2029 steigt die Anforderung zusätzlich: Die netzorientierte Steuerung muss vollautomatisiert erfolgen. Das setzt voraus, dass nicht nur einzelne Schnittstellen funktionieren. Die gesamte Kette muss vom Netzereignis bis zur Rückmeldung verlässlich durchlaufen. 

Datenqualität ist eine Voraussetzung für sichere Steuerung

Datenqualität ist in der neuen Systemkette kein Nebenthema der Informationstechnik. Sie wird zu einer Voraussetzung für einen sicheren Netzbetrieb. 

Eine Steuerung kann nur dann gezielt erfolgen, wenn die Daten vollständig, aktuell und widerspruchsfrei sind. Das betrifft insbesondere: 

  • Die Zuordnung eines Hausanschlusses zum aktuellen Netzbereich, 
  • die Netzlokations-ID, 
  • die Art und Nennleistung der angeschlossenen Anlagen, 
  • die Zuordnung einer technischen Anlage zu einer steuerbaren Ressource, 
  • den zuständigen Messstellenbetreiber, 
  • den Status von Smart-Meter-Gateway, Kommunikationskanal und Steuereinrichtung, 
  • die zeitliche Gültigkeit aller Zuordnungen. 

Fehlt eine dieser Informationen oder widersprechen sich die Daten verschiedener Systeme, kann das Netzleitsystem keine belastbare Entscheidung treffen. Es besteht dann das Risiko, dass eine geeignete Anlage nicht berücksichtigt wird, eine nicht erreichbare Anlage ausgewählt wird oder die erwartete Entlastung ausbleibt. 

Transformation im laufenden Betrieb

Wettbewerbliche Messstellenbetreiber können neue Mess- und Steuerlösungen häufig mit einer vergleichsweise schlanken Systemlandschaft aufbauen. Sie haben oft weniger historisch gewachsene Anwendungen, weniger individuelle Schnittstellen und einen stärkeren Fokus auf digitale Mess- und Steuerleistungen. 

Verteilnetzbetreiber und grundzuständige Messstellenbetreiber stehen vor einer anderen Aufgabe. Sie müssen die neue Welt aufbauen, während die bestehende Welt sicher weiter funktionieren muss. Dazu gehören insbesondere: 

  • Große Bestände an Zählern und unterschiedlichen Messkonzepten, 
  • bestehende Abrechnungs- und Marktprozesse, 
  • historisch gewachsene kaufmännische und technische Systeme, 
  • viele individuelle Anschluss- und Anlagenkonstellationen, 
  • unvollständige oder unterschiedlich gepflegte Datenbestände, 
  • hohe Anforderungen an Versorgungssicherheit und Verfügbarkeit. 

Die Herausforderung besteht deshalb nicht nur darin, neue Technik einzuführen. Es geht darum, Daten, Prozesse, Organisation und Systeme im laufenden Betrieb weiterzuentwickeln. 

Dabei entsteht auch eine wirtschaftliche Aufgabe. Die erforderlichen Investitionen in Mess- und Steuertechnik, Datenqualität, Schnittstellen und Betrieb müssen langfristig tragfähig sein. Grundzuständige Messstellenbetreiber und Verteilnetzbetreiber benötigen deshalb eine Zielarchitektur, die nicht nur regulatorische Pflichten erfüllt, sondern auch spätere zusätzliche Leistungen und Produkte technisch ermöglicht. 

Eine Architektur, die Veränderungen übersteht

Bei der Gestaltung der Systemlandschaft sollte nicht jede Verbindung als individuelle Einzellösung gebaut werden. Sinnvoller ist eine gemeinsame Integrationsschicht zwischen den führenden Quellsystemen und dem Netzleitsystem. 

Die Integrationsschicht ist dabei nicht zwingend ein neues führendes Fachsystem. Sie kann Daten zusammenführen, prüfen, zeitlich einordnen und in einer einheitlichen Struktur für die Netzführung bereitstellen. Das ist auch bei einem möglichen Wechsel der kaufmännischen Unternehmenssoftware wichtig. Wird zum Beispiel ein bestehendes SAP R/3 später durch SAP S/4HANA ersetzt, sollte nicht das Netzleitsystem vollständig neu angebunden werden müssen. Die fachliche Schnittstelle zum Netzleitsystem sollte möglichst stabil bleiben. 

Für die Instandhaltung ist die Bezeichnung SAP Plant Maintenance im bisherigen SAP-Umfeld üblich. Im Zielbild von SAP S/4HANA wird in der Regel von SAP S/4HANA Asset Management gesprochen. Entscheidend ist jedoch nicht der Produktname, sondern dass Anlagen-, Netz- und Instandhaltungsdaten eindeutig in die Systemkette eingebunden werden. 

Die Energiewende macht das Niederspannungsnetz dynamischer. Die Herausforderung besteht nicht mehr nur darin, Energie zu messen und langfristig Netze zu planen. Netzbetreiber müssen zunehmend erkennen, wo kurzfristig Belastungen entstehen und wie sie darauf reagieren können. 

Dafür braucht es: 

  • Ein leistungsfähiges Netzleitsystem, 
  • ein aktuelles Netzmodell, 
  • verlässliche Anschluss- und Anlagendaten, 
  • sichere Mess- und Steuertechnik, 
  • abgestimmte Prozesse zwischen Netzbetreiber und Messstellenbetreiber, 
  • und eine durchgängige Systemkette. 

Fazit

Die Steuerbarkeit der Niederspannung wird nicht an einer einzelnen Steuerbox, einem einzelnen Datenformat oder einem neuen Netzleitsystem entschieden. Sie entsteht erst dort, wo Netzmodell, Anschluss- und Anlagendaten, Marktkommunikation, Messstellenbetrieb und technische Steuerung dieselbe reale Situation zuverlässig abbilden. 

Für Netzbetreiber und Messstellenbetreiber ist das keine isolierte IT-Aufgabe. Es ist eine Betriebs- und Architekturfrage, die im laufenden Betrieb beantwortet werden muss. Wer die Systemkette frühzeitig Ende zu Ende plant, schafft nicht nur Voraussetzungen für die netzorientierte Steuerung, sondern auch für weitere digitale Leistungen im Verteilnetz.  

Quellen: 

BDEW: Codeliste der Lokationsbündelstrukturen, Version 1.0, Fehlerkorrektur, Konsolidierte Lesefassung mit Fehlerkorrekturen Stand: 13.12.2024, abgerufen am 11.09.2026 

BDEW: UTILMD-Struktur Strom, Version S2.1, Konsolidierte Lesefassung mit Fehlerkorrekturen Stand: 02.03.2026, abgerufen am 11.09.2026 

BNetzA: Festlegung zur Integration von steuerbaren Verbrauchseinrichtungen und steuerbaren Netzanschlüssen nach § 14a EnWG, Az. BK6-22-300, Beschluss vom 27.11.2023, abgerufen am 11.09.2026 
Netzanschluss wird digital: Was das neue Paket für Netzbetreiber verändert  

Netzanschluss wird digital:

Was das neue Paket für Netzbetreiber verändert

Kaum ein Thema hat die Energiebranche dieses Jahr so beschäftigt, wie die EEG-Novelle 2027, die seit Bekanntwerden erster Leaks im Februar in einem Atemzug mit dem auf den 13.01.2026 datierten Referentenentwurf „zur Änderung des Energiewirtschaftsrechts zur Synchronisierung des Anlagenzubaus mit dem Netzausbau sowie zur Verbesserung des Netzanschlussverfahrens“, kurz, dem Netzanschlusspaket, genannt wird. Am 29.07.2026 hat das Bundeskabinett beide Gesetzesentwürfe beschlossen.

Während sich die politische Debatte vor allem um Ausbauziele und Fördermechanismen dreht, gerät ein anderer Aspekt leicht aus dem Blick: Die Digitalisierungsagenda des Netzanschlusspakets. Gerade sie könnte die Arbeit von Netzbetreibern und kommunalen Energieversorgern grundlegend verändern. Der Gesetzentwurf zu den §§ 17a–17f Energiewirtschaftsgesetz-Entwurf (EnWG-E) stellt das Netzanschlussverfahren grundlegend neu auf und fordert insbesondere von Übertragungs- und Verteilnetzbetreibern transparente, effiziente und diskriminierungsfreie Prozesse. Priorisierungskriterien und digitale End-to-End-Prozesse sollen den Anschluss und die Kapazitätsvergabe modernisieren. Aber eines nach dem anderen.

Mehr Anschlussanfragen treffen auf knappe Kapazitäten

Industriebetriebe, Rechenzentren, Speicher und Erneuerbare-Energien-Anlagen benötigen leistungsfähige Netzanschlüsse. Die Zahl der Anfragen steigt und mit ihr der Druck auf Netze, Personal und Bearbeitungsprozesse. Zusätzlich binden Mehrfachanfragen und Projekte, die später nicht realisiert werden, Ressourcen und blockieren zeitweise verfügbare Kapazitäten. 

Das Netzanschlusspaket soll deshalb nicht nur einzelne Verfahrensschritte beschleunigen. Es stellt den Prozess insgesamt neu auf. Digitale Portale, transparente Kapazitätsinformationen und nachvollziehbare Kriterien für Priorisierung und Reservierung sollen dafür sorgen, dass Anschlussbegehren effizienter bearbeitet und knappe Kapazitäten gezielter vergeben werden. 

Damit greift die Bundesregierung die bereits unter der Ampelkoalition begonnene Digitalisierung des Netzanschlusses wieder auf. Was in der Niederspannung vielerorts bereits üblich ist, soll auf weitere Netz- und Spannungsebenen ausgeweitet werden. 

Mehr Transparenz – aber nicht um jeden Preis

Eine zentrale Regelung enthält § 17c EnWG-E. Netzbetreiber sollen verfügbare Anschlusskapazitäten auf geografischen Karten veröffentlichen und monatlich aktualisieren. Hinzu kommt ein Online-Werkzeug, über das Anschlussinteressierte ab einer Nennleistung von 135 Kilowatt unverbindliche Auskünfte zu möglichen Netzverknüpfungspunkten erhalten können. Die Angaben schaffen jedoch keinen Rechtsanspruch auf die ausgewiesene Kapazität. 

Für Projektentwickler und Unternehmen kann dies die Standortwahl erleichtern und Fehlplanungen vermeiden. Netzbetreiber müssen dafür allerdings belastbare und aktuelle Daten bereitstellen sowie offenlegen, nach welchen Kriterien sie Kapazitäten berechnen. 

Die gewünschte Transparenz hat zugleich eine sicherheitsrelevante Kehrseite. Werden Kapazitätsdaten zu detailliert veröffentlicht, könnten daraus Netzstrukturen sowie mögliche Schwachstellen abgeleitet werden. Gefragt ist deshalb eine sorgfältige Balance: Öffentlich zugängliche Informationen auf der einen, der Schutz kritischer Infrastruktur auf der anderen Seite. Denkbar sind abgestufte Zugriffskonzepte mit geschützten Kundenportalen, rollenbasierten Berechtigungen, Protokollierung und regelmäßigen Berechtigungskontrollen. 

Der Netzanschluss wird zum digitalen End-to-End-Prozess

Bis zum 1. Januar 2028 sollen Netzbetreiber Portale einrichten, über die sich das gesamte Anschlussverfahren digital abwickeln lässt (§ 17e EnWG-E). Dies gilt von der Antragstellung über die Übermittlung der erforderlichen Unterlagen bis zur Inbetriebnahme.

§ 17d EnWG-E ergänzt diese Vorgabe um verbindlichere Statusinformationen:Anschlussinteressierte sollen spätestens drei Monate nach Eingang ihres Begehrens verständlich über den Bearbeitungsstand und das weitere Vorgehen informiert werden. Liegt noch kein abschließendes Ergebnis vor, ist die Information mindestens alle drei Monate zu aktualisieren. Darüber hinaus sollen Netzbetreiber allgemein erläutern, wie die Prüfung abläuft und welche Angaben und Unterlagen benötigt werden.

Damit steigt nicht nur der Digitalisierungsdruck. Auch Fristensteuerung, Dokumentation und Kundenkommunikation müssen verlässlich ineinandergreifen. Ein Portal allein genügt dabei kaum. Entscheidend ist, ob die dahinterliegenden Fachprozesse und Systeme tatsächlich durchgängig zusammenarbeiten. 

Abschied vom reinen Windhundprinzip

Besonders weitreichend ist die geplante Möglichkeit, Anschlussbegehren nach sachlichen Kriterien zu priorisieren (§ 17b EnWG-E). Bislang gilt grundsätzlich: Wer zuerst vollständige Unterlagen einreicht, kommt zuerst zum Zug. Dieses „Windhundprinzip“ kann dazu führen, dass auch wenig konkrete oder spekulative Vorhaben Kapazitäten blockieren.

Künftig können Kriterien wie Versorgungssicherheit, Ausbauziele für Erzeugungs- und Speicheranlagen oder Flächenausweisungen in der Raumordnungs- und Bauleitplanung berücksichtigt werden. Sachlich vorrangige Projekte könnten dadurch bevorzugt und Kapazitäten für sie freigehalten werden. Früher eingegangene Anfragen dürften gegebenenfalls zurückgestellt werden.

Für Verteilnetzbetreiber ist die Priorisierung eine Option, keine allgemeine Pflicht. Sie können ein von den Übertragungsnetzbetreibern entwickeltes und durch die Bundesnetzagentur bestätigtes Konzept übernehmen. Jede Entscheidung muss jedoch transparent, objektiv und diskriminierungsfrei erfolgen, was andererseits klar definierte Regeln, belastbare Entscheidungsgrundlagen und eine lückenlose Dokumentation voraussetzt.

Reservieren darf nicht Blockieren bedeuten

§ 17f EnWG-E sieht ergänzend vor, Anschlusskapazitäten ab 135 Kilowatt befristet zu reservieren. Die Reservierungsphasen sollen an konkrete Projektmeilensteine geknüpft werden. Werden diese nicht erreicht, kann die Kapazität wieder freigegeben werden.

Damit sollen realisierungsreife Projekte besser von Anfragen unterschieden werden, die vorsorglich gestellt oder nicht konsequent weiterverfolgt werden. Für die IT bedeutet dies, dass Reservierungsfristen, Nachweise und Meilensteine strukturiert erfasst werden müssen. Systeme sollten Fristabläufe erkennen, Wiedervorlagen auslösen und Entscheidungen revisionssicher dokumentieren können.

„Das Netz ist voll“ reicht nicht

Die grundsätzliche Anschlusspflicht bleibt weiterhin bestehen. Eine Ablehnung ist nach § 17 Abs. 2 EnWG-E möglich, wenn der Anschluss aus betrieblichen, wirtschaftlichen oder technischen Gründen nicht möglich oder unzumutbar ist. Eine pauschale Begründung genügt jedoch nicht. Das hat zur Folge, dass Netzbetreiber ihre Entscheidung technisch belastbar herleiten, in Textform begründen und nachvollziehbar kommunizieren müssen. Bei Kapazitätsmangel können zudem Angaben dazu erforderlich werden, welche Ausbaumaßnahmen notwendig wären und welche Kosten damit verbunden sind. Netzberechnung, Dokumentation und Kommunikation werden damit zu Teilen eines einheitlichen, rechtssicheren Prozesses.

Die eigentliche Arbeit beginnt hinter dem Portal

Für kommunale Energieversorger und ihre IT-Dienstleister liegt die Herausforderung weniger in der sichtbaren Benutzeroberfläche als in deren Integration. Netzdaten müssen aktuell, konsistent und in geeigneter Qualität verfügbar sein. Portale benötigen Schnittstellen zu Netzberechnung, Dokumentenmanagement, Kundenkommunikation, Fristensteuerung und den jeweils individuellen Prozesslandschaften der Energieversorger.

Hinzu kommen Rollen- und Berechtigungskonzepte, Protokollierung sowie Anforderungen an Datenschutz und IT-Sicherheit. Auch Priorisierungs- und Reservierungsentscheidungen müssen systematisch abgebildet werden. Bleiben Medienbrüche bestehen, drohen manuelle Nacharbeiten, widersprüchliche Statusmeldungen und rechtliche Risiken.

Die Umsetzung verlangt deshalb mehr als ein zusätzliches IT-Projekt. Kurzfristig sollten Netzbetreiber Prozesse, Datenbestände und Schnittstellen prüfen. Mittelfristig geht es um verbindliche Datenverantwortung und integrierte Workflows. Langfristig kann aus dem digitalen Netzanschluss ein Instrument aktiver Kapazitätssteuerung werden, das Netzplanung, Kundenanfragen und Investitionsentscheidungen enger miteinander verbindet.

Fazit: Digitalisierung ist der Schlüssel, aber kein Selbstläufer

Das Netzanschlusspaket macht den Netzanschluss zu einer strategischen Kernfunktion. Ziel ist eine effizientere Bearbeitung von Netzanschlussbegehren, gezielte Kapazitätssteuerung und eine bessere Kundenkommunikation, um knappe Kapazitäten transparenter, zügiger und nach nachvollziehbaren Kriterien zu vergeben. Dabei sollte die Komplexität der Umsetzung, insbesondere bei Integration bestehender Systeme und Datenqualität nicht unterschätzt werden. Je nach Netzgebiet, Datenlage und bestehender Prozesslandschaft kann dies erhebliche Anpassungen in IT- und Datensystemen erfordern.  

Die Regelungen sollten damit auch Anschluss- und Investitionsentscheidungen von Netzbetreibern und Betreibern Erneuerbarer-Energien-Anlagen idealerweise so beeinflussen, dass neue Erzeugungskapazitäten bevorzugt in netzverträglicheren Regionen entstehen und strukturelle Netzengpässe sowie Redispatch-Mengen reduziert werden. Gleichzeitig müssen die rechtlichen Rahmenbedingungen Anreize dafür setzen, dass Netzbetreiber kapazitätslimitierte Netzabschnitte mit hoher Priorität ausbauen, um die größten Engpässe schnell zu beseitigen.  

Ob dies gelingt, entscheidet sich nicht allein am Gesetzestext. Ausschlaggebend sind Datenqualität, integrierte Prozesse, rechtssichere Entscheidungen und eine Systemlandschaft, die alle Beteiligten zuverlässig zusammenführt.  

Quellen: 

BDEW: BDEW-Stellungnahme zum Netzanschlusspaket, abgerufen am 27.07.2026 

Bitkom: Änderung des EnWG zur Synchronisierung des Anlagenzubaus mit dem Netzausbau sowie zur Verbesserung des Netzanschlussverfahrens, abgerufen am 29.07.2026 

BMWK: Entwurf eines Gesetzes zur Änderung des Energiewirtschaftsrechts zur Synchronisierung des Anlagenzubaus mit dem Netzausbau sowie zur Verbesserung des Netzanschlussverfahrens, abgerufen am 29.07.2026 

BMUKN: Kabinettbeschluss zum Netzanschlusspaket und EEG-Novelle, abgerufen am 29.07.2026 

Stadt + Werk: Stellungnahmen zu Reformschritten, abgerufen am 29.07.2026 

Stadt + Werk: Stellungnahmen zur EEG-Novelle und zum Netzanschlusspaket, abgerufen am 22.07.2026 

VKU: VKU-Ersteinschätzung zum Start der Verbändeanhörung, abgerufen am 21.07.2026 

ZfK:  Höheres Anschlagsrisiko: Reiche reagiert auf Branchensorgen, abgerufen am 30.07.2026

Warum End-To-End Prozesse nicht erst mit der IT beginnen: das Beispiel Gebäudemodernisierungsgesetz (25.08.2026) 

Warum End-To-End Prozesse nicht erst mit der IT beginnen:

Das Beispiel Gebäudemodernisierungsgesetz

Nachdem sein Vorgänger, das Gebäudeenergiegesetz (GEG) oder auch „Heizungsgesetz“ die Ampel-Koalition an ihre Belastungsgrenze getrieben hat, ist das Gebäudemodernisierungsgesetz (GModG) am 29.07.2026 fast geräuschlos in Kraft getreten. Damit hat die aktuelle Koalition ein zentrales Versprechen eingelöst: Das Gesetz ist technologieoffener und hat seinen Namen geändert. Allerdings birgt es für kommunale Energieversorger erhebliche Implikationen und offenbart grundlegende Schwächen in der Prozesskette zwischen Gesetzgebung und operativer Umsetzung. 

Von der politischen Absicht zur rechtlichen Unsicherheit: Die Grüngasquote als Beispiel

Am Beispiel der geplanten Einführung einer Grüngas- bzw. Grünheizölquote in § 42a GModG wird eine Tendenz deutlich, die besorgniserregend wird: Es ist nichts Neues, dass Gesetze inhärent weitere Verfahrensschritte nach sich ziehen, man denke an die Festlegungskompetenzen, die die Bundesnetzagentur mit der Ausgestaltung einzelner Details beauftragt. Im § 42a GModG  geht es allerdings um verfassungs- und EU-rechtliche Fragestellungen, die nicht nur eine Menge rechtlicher, wirtschaftlicher und vor allem finanzieller Risiken und Planungsunsicherheiten mit sich bringen. Neben einem bisher nicht abschätzbaren bürokratischen Aufwand stellt sich an diesem beispielhaft herausgegriffenen Fall eine viel grundlegendere Frage, nämlich die der Qualität von Rechtssetzungsprozessen. Wenn von kommunalen Energieversorgern mit zunehmender Regulatorik-Tiefe und damit verbunden auch IT-technischer Integration eine hohe Umsetzungsqualität und -geschwindigkeit gefordert ist, ist die Frage erlaubt, ob die vorgelagerten Gesetzgebungsprozesse dies überhaupt ermöglichen.

Worum geht es?

Die geplante Quote soll Anbieter von Gas, Öl und Flüssiggas ab 2045 verpflichten, ausschließlich klimaneutrale Brennstoffe für die Gebäudewärme bereitzustellen. Fossile Heizungen werden damit nicht explizit verboten, aber faktisch ab 2045 nicht mehr betreibbar, da die Brennstoffe schlicht nicht mehr verfügbar wären.  

Genau hier beginnt das regulatorische Dilemma: § 42a führt die Quote nicht unmittelbar ein, sondern verpflichtet die Bundesregierung, bis zum 01.12.2026 ein entsprechendes Gesetz vorzulegen, das 2028 in Kraft treten soll. Theoretisch. Denn was passiert, wenn die Bundesregierung diese Frist verstreichen lässt? Das Gesetz bleibt dann ein politisches Versprechen ohne rechtlich verbindliche Wirkung. 

Als Zwischenfazit ist daher festzuhalten: Das GModG soll Technologieoffenheit und Investitionssicherheit schaffen, da sie de facto die bisherige 65-Prozent-Regelung im GEG ersetzt, lässt aber begründete Zweifel offen hinsichtlich Klimaschutzwirkung, Planungssicherheit und Kostenrisiken. Hinzu kommt die Frage der Verfügbarkeit der Biokraftstoffe und damit verbunden die Kostenfrage. 

Was zur Debatte steht, ist mehr als Form, es ist solides Handwerk

Ein Gutachten der Wissenschaftlichen Dienste des Deutschen Bundestages vom 14.08.2026 bestätigt diese Einwände. Im Zentrum steht die Frage, ob der neu eingefügte § 42a die verfassungsrechtlichen und europarechtlichen Zweifel am ursprünglichen Gesetzesentwurf ausräumt. Zwar soll er den Weg zu einem ab 2045 vollständig klimaneutralen Brennstoffmarkt eröffnen, doch nach Einschätzung der Wissenschaftlichen Dienste bleibt dies vor allem ein politisches Versprechen. Eine rechtlich belastbare Garantie für eine spätere Grüngasquote oder einen verbindlichen Ausstieg aus fossilen Brennstoffen entsteht dadurch nicht. 

Insbesondere bleibt das Initiativrecht der Bundesregierung nach Art. 76 Abs. 1 Grundgesetz unberührt: Der Bundestag kann die Regierung politisch auffordern, ein Gesetz einzubringen, sie aber nicht rechtlich dazu zwingen. Eine verfassungsschonende Auslegung von § 42a sieht die Vorschrift daher lediglich als unverbindliche Aufforderung. Das könnte dazu führen, dass die angekündigte Grüngasquote zum Papiertiger wird. 

Auch aus europarechtlicher Sicht bleibt die Regelung problematisch: Die EU-Gebäuderichtlinie verlangt einen Ausstieg aus fossilen Heizkesseln bis 2040, hohe Standards für Nullemissionsgebäude bei Neubauten und einen deutlich steigenden Anteil erneuerbarer Energien im Gebäudesektor bis 2030. Das GModG setzt dagegen erst ab 2045 an und bleibt in seiner Verbindlichkeit vage. Damit ist ein Vertragsverletzungsverfahren gegen Deutschland nicht ausgeschlossen. 

Klimapolitisch bleibt das Kernproblem damit bestehen: Notwendige Emissionsminderungen könnten weiter in die Zukunft verschoben werden. Wenn fossile Heizungen noch längere Zeit mit vergleichsweise niedrigen Anforderungen eingebaut oder betrieben werden können, steigt das Risiko eines später abrupten und kostspieligen Umstiegs. § 42a schafft keine unmittelbar geltende Vorgabe, die diese Entwicklung im kurzfristigen oder mittelfristigen Zeitraum wirksam begrenzen würde. 

Das Bundesverfassungsgericht hat zudem bereits 2021 betont, dass heutige Entscheidungen nicht zu besonders einschneidenden Freiheits- und Belastungseffekten für jüngere und künftige Generationen führen dürfen. Das vorliegende Gutachten, der Bundesrat und ExpertInnen bewerten dies als Rückschritt für die Wärmewende. Kommunale Unternehmen und Stadtwerke fordern daher zu Recht mehr Planungssicherheit. Beispielsweise wird die Frage aufgeworfen, welche Rolle welche Quote für das Stilllegungsoptimum für Gasnetze bedeutet.   

Auswirkungen auf kommunale Energieversorger: Zwischen Unsicherheit und Handlungsdruck

Für kommunale Unternehmen und Stadtwerke bedeutet diese Gemengelage vor allem eines: Unsicherheit. Investitionen in Gasnetze, Beschaffung klimaneutraler Brennstoffe, Anpassung der Kostenstruktur und Kundenkommunikation müssen unter Vorbehalt geplant werden. Die Frage, wie die Grüngasquote in die Gasnetzplanung und in die eigene Produktstrategie integriert werden können, bleibt offen, solange die rechtlichen Vorgaben nicht klar und verbindlich sind. 

Hinzu kommt der bürokratische Aufwand: Neue Quoten, Nachweis- und Berichtspflichten oder mögliche Sanktionen bei Verstößen erfordern neben strategisch-organisatorischen vor allem IT-seitige Anpassungen. End-to-End-Prozesse, also durchgängige Abläufe von der Gesetzesvorgabe bis zur IT-technischen Umsetzung, setzen voraus, dass die regulatorischen Anforderungen klar, verbindlich und ausreichend detailliert sind. Das ist beim GModG derzeit nicht der Fall. Doch wie soll eine IT-Architektur auf Anforderungen reagieren, die politisch angekündigt, aber rechtlich nicht garantiert sind? Die Gefahr: Prozesse werden mehrfach angepasst, Ressourcen gebunden und Investitionen in IT-Systeme laufen ins Leere, wenn die rechtlichen Grundlagen sich erneut verschieben. 

Fazit: Rechtssicherheit als Fundament für die Wärmewende

Am Beispiel GModG zeigt sich exemplarisch eine besonders in letzter Zeit aufkommende Charakteristik von Gesetzgebungsprozessen, die ich mit „agil“ bezeichnen möchte: Ein Gesetz, das bereits verabschiedet ist, beinhaltet noch eine Reihe gesetzlicher oder prozessualer Unklarheiten, sodass mit dem Gesetz selbst kein Kompass für neue Business Cases gegeben ist. Der entscheidende Punkt ist: Ein späteres Gesetz wird angekündigt, aber nicht wirksam garantiert. Deshalb kann § 42a GModG weder sicherstellen, dass der Brennstoffausstieg tatsächlich kommt, noch die bestehenden Anforderungen aus Verfassungs- und EU-Recht zuverlässig erfüllen. 

Steht die Gemeinschaftliche Gebäudeversorgung vor dem Aus? – Einschätzung zum Agnes-Festlegungsentwurf  

Steht die Gemeinschaftliche Gebäudeversorgung vor dem Aus?

Einschätzung zum Agnes-Festlegungsentwurf

Wenn es um die Komplett-Überholung unserer Strom-Netzentgeltsystematik geht, kennt die Bundesnetzagentur (BNetzA) keine Sommerpause! Am 06.08.2026 hat die Bonner Behörde den nächsten Schritt im sog. AgNes–Verfahren (GBK-25-01-1#3) eingeleitet. Zu dem 198-seitigen Festlegungsentwurf hat sie eine Konsultation eröffnet, die bis zum 18.09.2026 läuft.  

Ziel

Ziel des Verfahrens zur Festlegung der „Allgemeinen Netzentgeltsystematik Strom“ (AgNes) ist es, bis Ende 2026 einen neuen Rahmen zu stecken, wie zukünftig die Netzentgelte strukturiert werden sollen. Da die aktuelle Stromnetzentgeltverordnung (StromNEV) zum 31.12.2028 ausläuft, geht es darum, Netzkosten verursachungsgerechter und flexibler zu verteilen und die Digitalisierung des Energiesystems voranzutreiben. Damit wirft das Konzept bereits seine Schatten voraus, denn mit den Vorschlägen verändern sich die Kostenverteilung, die Bilanzierungs- und Abrechnungslogik und die Anforderungen an IT und Prozesse ab 2029 grundlegend.  

Neben einigen Ausdifferenzierungen, die gegenüber dem im Mai 2026 veröffentlichten Arbeitsstand erfolgten, sorgt derzeit eine Frage für heftige Diskussionen um eine bisher so nicht vorgesehene Konstellation: Ist im derzeitigen Vorschlag die Gemeinschaftliche Gebäudeversorgung (GemGEV) noch überlebensfähig (s. Festlegungsentwurf S. 118 f.) und wie steht es mit dem Mieterstrom?  

BNetzA konkretisiert ihr Verständnis von Prosumern

Das Papier behandelt Mieterstrom und GemGEV nicht als privilegierte Sondermodelle, sondern als Prosumerkonstellationen auf Ebene der einzelnen teilnehmenden Marktlokation. Als Prosumer gilt laut Entwurf jede Entnahmestelle, an der neben dem Netzbezug auch Strom aus einer Erzeugungsanlage hinter demselben Netzanschluss bezogen wird. Prosumer-Anlagen bis 100.000 kWh Jahresverbrauch werden demnach ab 2029 mit einem Aufschlag von 70 bis 90 Prozent auf den regulären Grundpreis belegt. Die zusätzlichen Kosten könnten sich auf ca. 150 EUR pro Jahr und Marktlokation belaufen. Ausgenommen sind Solarsteckeranlagen und Marktlokationen, für die Modul 2 nach § 14a EnWG angewendet wird. 

Laut Tagesspiegel Background teilte die BNetzA auf Anfrage mit, dass keine Ausnahmen für Bestandsanlagen vorgesehen seien.  

Die regulatorische Einordnung erfolgt dabei marktlokationsscharf. Nicht das Gebäude, der Anlagenbetreiber oder das Versorgungskonzept als Ganzes wird als Prosumer behandelt. Vielmehr ist jede teilnehmende Verbrauchsstelle einzeln zu identifizieren und in Netzentgeltabrechnung, Marktkommunikation und Rechnungsausweis entsprechend abzubilden.  

Mieterstrom und Gemeinschaftliche Gebäudeversorgung im AgNes-Entwurf

Nach der Begründung des Festlegungsentwurfs muss der zuständige Netzbetreiber in Mehrparteienhäusern jede beteiligte verbrauchende Marktlokation identifizieren, deren Verbrauch durch eine oder mehrere Erzeugungsanlagen hinter demselben Netzanschluss gemindert wird. Die BNetzA nennt dabei ausdrücklich Mieterstrom und Gemeinschaftliche Gebäudeversorgung. Auch eine Zwischenspeicherung des lokal erzeugten Stroms hebt die Prosumereigenschaft nicht auf. Entscheidend ist allein, dass die lokale Erzeugung abrechnungsrelevant auf den Netzbezug der einzelnen Marktlokation wirkt. 

Die Behörde begründet die Regelung damit, dass ein verminderter Netzbezug nicht zwangsläufig zu einer entsprechenden Reduzierung der vorzuhaltenden Netzinfrastruktur führt. Prosumer sollen deshalb einen stärkeren fixen Beitrag zur Finanzierung des Netzes leisten. Nach den Modellrechnungen der Behörde soll der Aufschlag im Durchschnitt keine Mehrbelastung gegenüber regulären Letztverbrauchern bewirken. Diese Aussage lässt jedoch keine belastbare Schlussfolgerung für jedes einzelne Gebäude, Projekt oder Teilnehmerprofil zu.  

Das hat für Mieterstrommodelle zur Folge, dass der Prosumeraufschlag nur einmal anfällt, da hier nur eine Entnahmestelle bzw. eine aktive Marktlokation relevant ist. Grundpreis und Prosumeraufschlag fallen demnach jeweils nur einmal an dem vorgeschalteten Summenzähler an, aber nicht für jeden Haushalt einzeln. Denn die einzelnen Mietparteien werden als sog. Ruhende Marktlokationen geführt. Damit ist davon auszugehen, dass der Aufschlag durch eine Verteilung auf mehrere Endverbraucher nicht übermäßig ins Gewicht fällt. In Zusammenhang mit dem Mieterstrombonus könnte sich daher ein Mieterstrommodell weiterhin rechnen.  

Bei der Gemeinschaftlichen Gebäudeversorgung wird hingegen für jede teilnehmende Marktlokation, sprich, für jeden individuellen Teilnehmer am Versorgungsmodell ein Grundpreis erhoben, sodass hierauf auch ein Grundpreisaufschlag erhoben würde. Mit anderen Worten: Da jeder Haushalt über einen eigenen Zähler und damit eine eigene Marktlokation verfügt, werden sowohl der Grundpreis als auch der Prosumer-Aufschlag je Mietpartei berechnet. Dies führt in meinen Augen zu einer Schieflage bzw. Ungleichbehandlung von zwei vergleichbaren lokalen Versorgungsmodellen. Das Fatale: Die eigentliche Zielsetzung, Mieterinnen und Mieter an der dezentralen, kostengünstigen Stromversorgung zu beteiligen, ist damit der Garaus gemacht. Zu kritisieren ist der pauschale Charakter des BNetzA-Aufschlags. Er fällt unabhängig davon an, wie viel Solarstrom die einzelne Partei tatsächlich erhält. Gerade bei kleinen Stromanteilen könne der zusätzliche Fixpreis die Ersparnis aufzehren. Die Gesamtbelastung steigt mit der Zahl der Teilnehmenden, was gleichzeitig den Anreiz zur Teilnahme senkt. 

Nächste Schritte

  • Die Konsultationsphase für den Festlegungsentwurf endet am 18.09.2026. Nähere Hinweise zur Konsultation finden Sie hier. Bis dahin kann der strukturelle Nachteil der Gemeinschaftlichen Gebäudeversorgung noch angemerkt werden.  
  • Nach der Auswertung der Konsultation werden wir vom Stabsbereich Energiewirtschaft: Strategie & Wissen die Ergebnisse in einem weiteren Webinar unserer Reihe „AGNES QUARTERLY“ erörtern und diskutieren.  
  • Ende 2026 soll die Rahmenfestlegung abgeschlossen werden.  
  • Am 01.01.2029 soll die neue Netzentgeltsystematik in Kraft treten.  

Fazit

Der AgNes-Entwurf behandelt Mieterstrom und Gemeinschaftliche Gebäudeversorgung nicht als privilegierte Sondermodelle, sondern als Prosumerkonstellationen auf Ebene der einzelnen teilnehmenden Marktlokation. Damit steigt der fixe Finanzierungsbeitrag zum Netz, während zugleich die Anforderungen an Identifikation, Datenkonsistenz, Abrechnung und Marktkommunikation deutlich zunehmen. Die eigentliche Zielsetzung, Mieterinnen und Mieter in der Gemeinschaftlichen Gebäudeversorgung an der dezentralen, kostengünstigen Stromversorgung zu beteiligen, ist, Stand heute, damit der Garaus gemacht. Zu hoffen ist, dass die Branche sich in der bis Mitte September laufenden Konsultation Gehör verschafft. Die Bekanntgabe der Auswertung der Konsultation ist Mitte Oktober zu erwarten.  [CA] 

„Hitzeflaute“ trifft auf das Gap zwischen Theorie und Implementierung – oder: Warten auf die Mispel und was kommunale Energieversorger jetzt wissen müssen

"Hitzeflaute" trifft auf das Gap zwischen Theorie und Implementierung

Warten auf die Mispel und was kommunale Energieversorger jetzt wissen müssen

Seit Ende Juni haben wir ein neues Buzzword: „Hitzeflaute“. AnalystInnen sind sich einig: Viertelstündliche Höchstpreise an den Strombörsen von bis zu 750 Euro pro Megawattstunde (MWh) in Deutschland, 902 Euro pro MWh in den Niederlanden oder gar 1.038 Euro pro MWh in Belgien verdeutlichen, dass unser Energiesystem deutlich mehr Flexibilität erfordert. Dabei decken erneuerbare Energien gerade in dieser Jahreszeit nicht selten mehr als 100 Prozent des deutschen Strombedarfs. Man erinnere sich an den 01.05.2026, an dem man beim Laden seines E-Autos über Mittag Geld verdienen konnte.

Einmal mehr wird der Ruf nach Speichern laut. Denn in der Regel gibt es zwei Stunden pro Tag mit hohen Strompreisen, dafür aber auch 16 Stunden mit sehr niedrigen Strompreisen. Warum also nicht die vorhandenen Kapazitäten nutzen, um diese hochpreisigen Zeiten zu überbrücken?

Nun, das ist zurzeit nicht möglich, denn Stand heute gilt: Stromspeicher, die gemeinsam mit einer Anlage für erneuerbare Energien betrieben werden, erhalten nur dann eine EEG-Förderung, wenn sie ausschließlich mit Strom aus erneuerbaren Quellen versorgt werden. Bereits der Bezug einer einzigen Kilowattstunde sogenannten grauen Stroms aus dem Netz führt dazu, dass die Förderfähigkeit entfällt. Die Folge: Gut 16 Gigawatt Heim- und Gewerbespeicherleistung wird auf Eigenverbrauch getrimmt, aber selten wirklich optimal betrieben. Viele Speicher laden per Default bereits mit den ersten Sonnenstrahlen am Morgen, sodass sie am Vormittag bereits vollgeladen sind und zu Mittagsspitzen und Negativpreisen beitragen.

Marktblinde Speicher = hoher Wertschöpfungsverlust

Zum 01.07.2026 stand ein Paradigmenwechsel bevor. Theoretisch. Denn die Festlegung zur „Marktintegration von Speichern und Ladepunkten“ (MiSpeL) der Bundesnetzagentur soll Speicher und Ladeinfrastruktur erstmals zu aktiven Marktteilnehmern machen. Das Ziel: Die bisherige Regelung, nach der schon der Bezug einer Kilowattstunde Netzstrom zum Verlust des EEG-Privilegs führt, wird durch neue Spielräume ersetzt. Ein weiteres Novum: Auch Ladeinfrastruktur wird mit einbezogen, was die Potenziale des bi-direktionalen Ladens hebt.
Das sog. Solarspitzengesetz von Februar 2025 hat hierfür die Grundlage geschaffen und der Bundesnetzagentur (BNetzA) die Kompetenzen zur Ausgestaltung übertragen, die sowohl Neu- als auch Bestandsanlagen erfassen. Die BNetzA hat in ihren bisherigen Entwürfen zwei Modelle vorgeschlagen:

  • Die Pauschaloption, die für Kleinanlagen bis 30 Kilowatt Spitzenleistung vereinfachte gesetzliche Annahmen zugrunde legt, die eine Teilnahme ohne aufwendige Messtechnik ermöglicht und von einer pauschalen Einspeicherung ausgeht, die dann vergütet wird. Diese setzt allerdings die Genehmigung der EU-Wettbewerbshüter voraus.
  • Die Abgrenzungsoption, die die anteilige Inanspruchnahme von Förderung und Umlagesaldierung erlaubt, sofern eine viertelstündliche messtechnische Abgrenzung des Stroms aus erneuerbaren Quellen erfolgt, ist mess- und abrechnungstechnisch aufwendiger und eignet sich vor allem für größere Anlagen. Sie ist umgehend umsetzbar.

Beide Optionen ermöglichen eine parallele Optimierung von Netzeinspeisung, Eigenverbrauch und Netzbezug unter Beibehaltung von Marktprämien und auch von Saldierungsprivilegien. So werden Investitionen in Speicher attraktiver, Flexibilität kann besser gehoben werden, und das Stromsystem profitiert von einer effizienteren Nutzung erneuerbarer Energien.

Ein bitterer Beigeschmack

Die bisher bekannten Formeln und Vorgaben zur Umsetzung sind alles andere als trivial und lassen darauf schließen, dass mit einer praktischen Umsetzung kaum vor 2027 zu rechnen ist. Sie setzt nicht nur eine viertelstündliche Leistungsmessung voraus, Stichwort intelligentes Messsystem, sondern auch ein Zählkonzept mit zwei Zählern bei der Abgrenzungsoption: eines für die Erneuerbare-Energien-Einspeisung, eines für den Netzstrombezug durch den Speicher. Dies muss beim zuständigen Messstellenbetreiber beauftragt und installiert werden.

Erzeugungsanlage, Speicher und Ladepunkte sind zudem einem Direktvermarkter als „Sonstige Direktvermarktung“ zuzuordnen, der einen separaten Bilanzkreis führt. Voraussetzung sind also zusätzlich die entsprechenden vertraglichen Vereinbarungen.

Ein Home-Energy-Management (HEMS) sowie dynamische Tarife sind genauso gesetzt wie die Einführung neuer Marktkommunikations-Prozesse. Dazu zählt die Neuanlage der Speicher-Marktlokationen, die Übergabe von Messkonzeptinformationen an den Messstellenbetreiber, die Bestellung von Steuerkonfigurationen oder gar die automatisierte Kommunikation der Berechnungsformeln. All dies braucht Zeit, bis es etabliert ist.

Relevanz und Herausforderungen für kommunale Energieversorger

Für kommunale Energieversorger (EVU) ist die MiSpeL-Festlegung von zentraler Bedeutung. Sie eröffnet neue Geschäftsmodelle rund um Speicher und Ladeinfrastruktur, erfordert aber zugleich eine grundlegende Anpassung der eigenen Prozesse und Systemlandschaften. Die Möglichkeit, Speicher als Marktteilnehmer zu führen, bringt Chancen für zusätzliche Erlösquellen, etwa durch Flexibilitätsvermarktung oder die Integration von dynamischen Tarifen und Home-Energy-Management-Systemen (HEMS).

Gleichzeitig entstehen neue Anforderungen: Die Abgrenzungsoption setzt eine viertelstündliche Messung und ein komplexes Zählkonzept voraus, inklusive der Beauftragung und Installation zusätzlicher Zähler und Zählkonzepte durch den Messstellenbetreiber. Erzeugungsanlage, Speicher und Ladepunkte müssen einem Direktvermarkter zugeordnet werden, der einen separaten Bilanzkreis führt. Hinzu kommen neue vertragliche Vereinbarungen und die Notwendigkeit, die Marktrollen und Verantwortlichkeiten klar zu definieren.

IT-Dienstleister und die Marktkommunikation: Von der Theorie zur Umsetzung

Für IT-Dienstleister im Energiebereich bedeutet MiSpeL einen erheblichen Umsetzungsaufwand. Die neuen Anforderungen betreffen die gesamte Prozesskette: Von der Neuanlage der Speicher-Marktlokationen über die Übergabe von Messkonzeptinformationen an den Messstellenbetreiber bis hin zur Bestellung von Steuerkonfigurationen und der automatisierten Kommunikation von Berechnungsformeln.

Insbesondere die Abgrenzungsoption verlangt eine tiefgreifende Anpassung der bestehenden IT-Systeme. Die Integration viertelstündlicher Messwerte, die Abbildung neuer Bilanzkreise und die Abrechnung nach neuen Formeln sind ohne entsprechende Systemanpassungen nicht möglich. Die Entwicklung und Etablierung standardisierter Marktkommunikationsprozesse wird daher zum Engpass, wenn es um eine schnelle Umsetzung geht.

Kurzfristig werden Netz- und Messstellenbetreiber auf individuelle, oft manuelle Prozesse zurückgreifen müssen. Erst mit der Einführung standardisierter Vorgaben kann eine effiziente und skalierbare Umsetzung erfolgen. Die Erfahrung aus dem Energy Sharing zeigt jedoch, dass zwischen rechtskräftiger Veröffentlichung und praktischer Implementierung oft Monate, wenn nicht Jahre liegen. Zu rechnen ist mit einer Umsetzung nicht vor 2027.

Fazit: Warten auf die Umsetzung

Die BNetzA hat laut pv-magazine am 02.07.2026 mitgeteilt „Wir arbeiten (…) mit Hochdruck daran, das Verfahren so schnell wie möglich und zugleich so sorgfältig wie nötig abzuschließen. Wir können derzeit noch keine konkreteren Angaben machen, wann mit der Veröffentlichung der Festlegung zu rechnen ist.“ 
Eine schnelle, vor allem praxistaugliche Umsetzung ist zu hoffen, denn mit MiSpeL werden Speicher und Ladepunkte systemisch erstmals als das anerkannt, was sie sind: aktive Marktteilnehmer, die Flexibilität bereitstellen und zur Entlastung der Netze beitragen. Die regulatorische Weichenstellung ist richtig und notwendig. Doch die eigentliche Herausforderung liegt in der Umsetzung: Ohne standardisierte Prozesse und angepasste IT-Systeme droht eine Lücke zwischen Anspruch und Wirklichkeit und damit zwischen den Erwartungen der Kunden und der Fähigkeit der Branche, diese zu erfüllen.  

Hinweis

Bereits im November 2025, als die ersten Grundzüge zur MiSpeL bekannt wurden, haben wir ein Webinar „Bivalente Speicherlösungen – den schlafenden Riesen wecken“ gehalten und uns dabei mit den Fragen beschäftigt, warum und wozu viele Speicher benötigt werden. Außerdem haben wir den Markt, das Marktdesign und die Regulierung eingeordnet. Das Webinar können Sie kostenfrei hier abrufen

Update 05.08.2026
Mit über einem Monat Verspätung hat die Bundesnetzagentur am 05.08.2026 den Arbeitsstand zum Mispel-Verfahren eröffnet. Zum 01.10.2026 soll die sog. Abgrenzungsoption anwendbar sein, wobei die BNetzA eine 12-monatige Übergangsfrist für Netzbetreiber für die IT-Anpassungen und Marktkommunikation vorsieht. Die sog. Pauschaloption muss noch wettbewerbsrechtlich von der EU geprüft werden.
Außerdem hat die BNetzA klargestellt, dass sowohl die Abgrenzungs- als auch die Pauschaloption zur Ermittlung netzentgeltreduzierender Strommengen vorgesehen sind. Das deutet darauf hin, dass Mispel auf die künftige Netzentgeltsystematik Agnes aufsetzen soll.

Gegenüber dem bisher diskutierten Eckpunktepapier enthält der Arbeitsstand präzisierte Berechnungslogiken und praxisnahe Anpassungen. Neu sind unter anderem Formeln für Rumpfjahre und Rumpfmonate, etwa bei unterjähriger Inbetriebnahme oder Erweiterung von Speichern sowie bei einem Wechsel der Veräußerungsform. Zudem präzisiert das Dokument unter anderem die Regelungen für stromintensive Unternehmen, die Abgrenzung extern geladener Strommengen bei Elektrofahrzeugen und das Zusammenspiel mit steuerbaren Wärmepumpen, die netzentgeltreduziert sind.
All dies will die BNetzA in einem Workshop am 02.10.2026 vorstellen.

Quellen:  

Bundesnetzagentur: Festlegung zur Marktintegration von Speichern und Ladepunkten (MiSpeL), abgerufen am 01.07.2026. 

Bundesnetzagentur: Arbeitsstand vom 05.08.2026, abgerufen am 06.08.2026

Zwischen Modernisierungsschub und Doppelstrukturen: Wie weiter mit den Plänen des Koalitionsgipfels?  

Zwischen Modernisierungsschub und Doppelstrukturen:

Wie weiter mit den Plänen des Koalitionsgipfels?

Dass der Koalitionsgipfel Anfang Juli energiepolitische Themen aufgegriffen hat, war überraschend. Schließlich standen mit Rente, Arbeitsmarkt und Steuern große gesellschaftliche Fragen auf der Agenda. Zudem besteht der Koalitionsgipfel als strategische Austauschplattform und Kompromissfindungsraum aus den Spitzen der Regierungsfraktionen und Parteien. Die Fachministerien sind normalerweise nicht geladen. Dennoch ist davon auszugehen, dass die besprochenen Themen vorher mit dem Bundeswirtschaftsministerium abgestimmt wurden. Die Frage ist also, ob wie und wann die Vorschläge der Koalitionsspitzen Einzug in die energieregulatorische Agenda halten.  

Im Kern adressieren die Pläne drei Kernthemen der derzeitigen energiewirtschaftlichen Diskussion: knappe Netzkapazitäten, lange Genehmigungsverfahren und fehlende Digitalisierung. Neben dem Messwesen rückt ein bis Ende des Jahres angekündigtes Verteilnetzpaket in den Fokus. Es soll die Realisierungszeit von Netzprojekten halbieren und sieht unter anderem flexiblere Planfeststellungsverfahren, straffere Umweltverträglichkeitsprüfungen und klare Stichtagsregelungen vor. Gleichzeitig sollen bestehende Netze besser ausgelastet werden, etwa durch intelligente Steuerung und dynamisches Lastmanagement. 

Zentrale Datenplattform und gemeinsame Softwareentwicklung

Ein wichtiger Hebel könnte die geplante zentrale Datenplattform für Netzausbau, Netzauslastung und Netzanschlusskapazitäten sein. Sie schafft aber nur dann echten Mehrwert, wenn die Daten standardisiert, aktuell, maschinenlesbar und für die relevanten Akteure praxistauglich verfügbar sind. Offen bleibt, wer die Plattform betreibt, welche Datenpflichten gelten, wie Qualität gesichert wird und wie Netzbetreiber-, Messstellen- und IT-Systeme angebunden werden. 

Auch die angekündigte stärkere Kooperation zwischen Netzbetreibern, etwa zur gemeinsamen Entwicklung gemeinsamer Software, ist grundsätzlich sinnvoll. Gerade kommunale Unternehmen könnten von Standardlösungen mit hohem Interoperabilitätsgrad profitieren, um Parallelsysteme zu vermeiden. Das passt zu vielen aktuellen IT-Debatten, die auf einheitliche Hub-Lösungen, klare Standards und hohe Datenqualität als Grundlage hindeuten. 

Beschleunigung beim Pflichteinbau von Smart-Metern

Besonders deutlich steigt der politische Druck beim Smart-Meter-Rollout. Smart Meter sind Voraussetzung für dynamische Tarife, flexible Lasten, bessere Netztransparenz, effizientere Netzplanung und die Integration erneuerbarer Energien. Die Bundesregierung will die 90-prozentige Abdeckung beim Pflichteinbau bereits 2030 erreichen. Damit reagiert Deutschland auch auf den europäischen Vergleich: Länder wie Frankreich, Spanien oder Schweden sind bei der Marktdurchdringung deutlich weiter. Zugleich dürfte die Bundesregierung eine mögliche Novelle der Elektrizitätsbinnenmarktrichtlinie antizipieren, die eine hohe Smart-Meter-Durchdringung fordert. Der Rollout wird damit nicht nur nationales Digitalisierungsprojekt, sondern Teil europäischer Energie- und Marktintegration. 

Smart-Meter Light Ansatz für den freiwilligen Einbau

Am meisten überrascht jedoch die Rückkehr der „Smart Meter Light“-Debatte. Noch im Monitoring-Bericht des vergangenen Herbstes hatte sich Energieministerin Katherina Reiche klar gegen diesen vereinfachten Messansatz ausgesprochen. Nun heißt es im Reformpapier, für Kunden außerhalb des verpflichtenden Rollouts solle ein kostengünstiges und cybersicheres Smart Meter Light ermöglicht werden, mit dem sie ihre Stromrechnung optimieren können. 

Dafür spricht: Eine vereinfachte Messlösung mit geringerem Funktionsumfang könnte freiwillige Einbauten verbilligen, Verbrauchstransparenz schaffen und mehr Haushalten den Zugang zu zeitvariablen Tarifen ermöglichen. Im Unterschied zum klassischen intelligenten Messsystem wären solche Geräte aber nicht für die Steuerung oder Drosselung von Wärmepumpen, Wallboxen, Speichern oder Klimageräten geeignet. Auf die Pflicht-Rollout-Quote hätte es allerdings keinen direkten Einfluss.  

Gegen den Ansatz spricht, dass er bislang regulatorisch nicht ausdefiniert ist und kurzfristig zusätzlichen Aufwand erzeugen könnte. Wenn neue Technik, Zertifizierungen sowie Markt- und Backendprozesse aufgebaut werden müssen, drohen Doppelstrukturen. Zugleich stockt bereits der Pflichteinbau, zu dem der Rollout der Steuerboxen parallel läuft.  

Der entscheidende Punkt ist daher nicht das Konzept an sich, sondern ob es schnell, standardisiert und regulatorisch stabil umgesetzt werden kann und welche Systemkosten oder systemische Wertschöpfung daraus entstehen. Dazu gehört eine ehrliche Diskussion über Datenqualität, Messgenauigkeit, Erreichbarkeit der Geräte und Sicherheitsanforderungen. 

Offen ist deshalb, wann und wie die Vorschläge Gesetz werden. Ein Verteilnetzplan bleibt ohne gesetzliche Bindungskraft zunächst nur ein Plan und soll erst Ende 2026 vorliegen. Smart Meter Light müsste mindestens im Messstellenbetriebsgesetz verankert werden, dessen Novelle das Bundeswirtschaftsministerium für das vierte Quartal 2026 angekündigt hat. Einen Hinweis gab der Bundestag in seiner Beschlussempfehlung zum Gesetz zur Sicherung der Versorgungssicherheit Strom und zur Bereitstellung neuer Kapazitäten und zur Änderung der Besonderen Gebührenverordnung BNetzA Anfang Juli. Darin wird die Bundesregierung aufgefordert, die Beschlüsse des Koalitionsgipfels zügig umzusetzen und „geeignete Maßnahmen zu prüfen, damit Verzögerungen beim Einbau und der Anwendung intelligenter Messsysteme durch Messstellenbetreiber oder Netzbetreiber nicht zu einem Teilnahmehindernis werden.“ (Drucksache 21/6998, S. 8). Das Bundeswirtschaftsministerium hat damit einen klaren Auftrag zur Konzeption einer Umsetzung und hat sich an die Arbeit gemacht, diese auszuformulieren. Ob und wann diese kommt, bleibt noch offen. 

Auch die Finanzierung bleibt eine Schlüsselfrage. Der Deutschlandfonds soll privates Kapital für Energieinfrastruktur mobilisieren, wobei auch hier Details zu Umfang und Zeitrahmen fehlen. Die geplante Anschlussgarantie für Industriebetriebe kann Planungssicherheit schaffen und für Elektrifizierung, Transformation und Standortentscheidungen wichtig werden. Kritisch wäre aber eine Schieflage: Energiewende findet nicht nur bei industriellen Großanschlüssen statt, sondern auch in Quartieren, Gewerbegebieten, Verteilnetzen und bei Millionen dezentraler Anlagen. Auch Rechenzentren und Speicher sollten strategisch nicht vergessen werden. Statt Stückwerk wäre hier eine gesamtheitlich strategische Betrachtung wünschenswert.  

Vielleicht ist die anfangs geäußerte Überraschung gerade das entscheidende Erfolgskriterium, wenn aus dem politischen Signal nun verbindliche Umsetzung wird. Der Modernisierungsschub darf allerdings nicht in Einzelmaßnahmen stecken bleiben. Wenn breiter Konsens besteht, dass Digitalisierung vom reinen Support zur kritischen Infrastruktur selbst und damit zur Voraussetzung energiewirtschaftlicher Wertschöpfung wird, wenn klar wird, dass Fehler in der Systeminfrastruktur systemkritisch werden, dann wäre ein wertvoller Schritt getan. Entscheidend ist daher, Komplexität nicht weiter zu verwalten, sondern sie durch klare Standards, durchgängige Prozesse, funktionierende Schnittstellen und Automatisierung zu reduzieren. Gelingt das, könnten die Novelle des Messstellenbetriebsgesetzes und ein ambitionierter Verteilnetzplan tatsächlich zum Beschleuniger der Energiewende werden. 

Quellen:

Bundesregierung: Ergebnisse des Koalitionsausschusses: Ein Programm für Aufschwung und Beschäftigung, abgerufen am 03.07.2026 

Deutscher Bundestag: Beschlussempfehlung und Bericht des Ausschusses für Wirtschaft und Energie (9. Ausschuss) zu dem Gesetzentwurf der Bundesregierung– Drucksachen 21/6279, 21/6563 08.07.2026 Entwurf eines Gesetzes zur Sicherung der Versorgungssicherheit Strom und zur Bereitstellung neuer Kapazitäten und zur Änderung der Besonderen Gebührenverordnung BNetzA, abgerufen am 10.07.2027

Update zum Energy Sharing: Kurswechsel mit Signalwirkung – die Bundesnetzagentur setzt auf das Lieferantenmodell

Update zum Energy Sharing: Kurswechsel mit Signalwirkung

Die Bundesnetzagentur setzt auf das Lieferantenmodell

Sechs Wochen nach dem Startschuss hat die Bundesnetzagentur (BNetzA) beim Energy Sharing einen bemerkenswerten Kurswechsel vollzogen: Die Abwicklung gemeinschaftlicher Stromnutzung soll nun nicht mehr vorrangig über die Netzbetreiber erfolgen, wie es zuvor diskutiert und in Anwendungshilfen vorbereitet worden war. Zeit also für ein Update unseres Blogbeitrags vom 26.05.2026.

Mit ihrer Mitteilung vom 07.07.2026 reagiert die BNetzA auf die in den vergangenen Monaten deutlich gewordene Komplexität und den erheblichen IT-Anpassungsbedarf, die ein netzbetreiberbasiertes Modell verursacht hätte. Die noch ausstehende Anwendungshilfe zur Marktkommunikation wird demnach nicht veröffentlicht. Damit stehe, so die BNetzA, einer direkten Umsetzung des Energy Sharings nichts mehr im Wege. Die Behörde setzt nun auf das bereits etablierte Lieferanten- und Bilanzkreismodell, das auch als Dienstleistungsmodell bekannt ist. Nach Auffassung der BNetzA steht einer direkten Umsetzung des Energy Sharings damit nichts mehr im Wege. Doch was heißt das genau und wo sind mögliche Fallstricke? Ein Überblick:

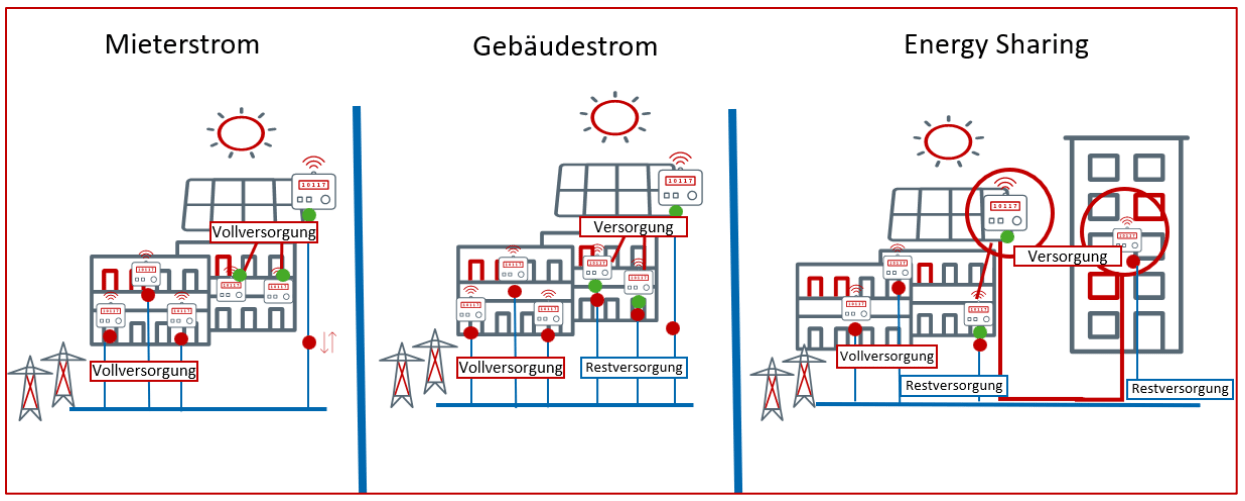
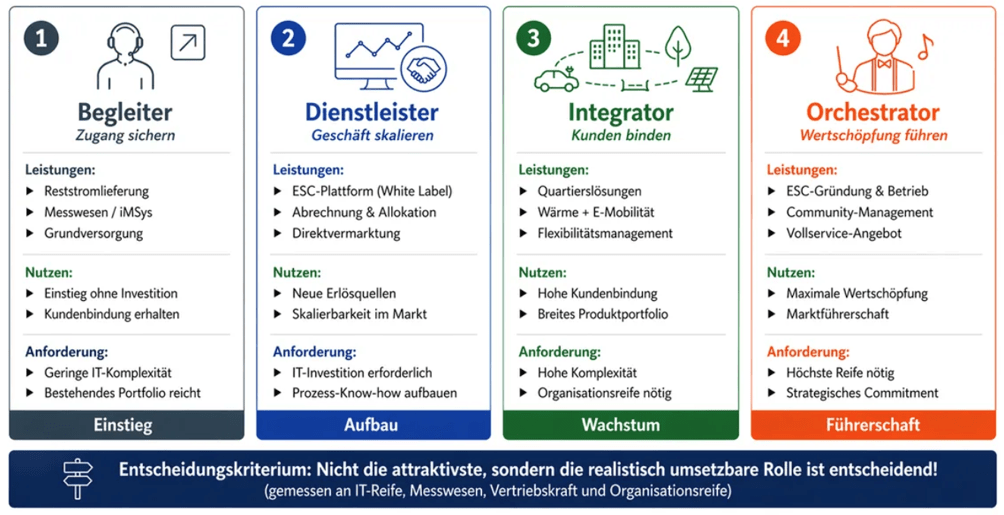
Abbildung 1: Unterschiede Mieterstrom, Gebäudestrom und Energy Sharing

Nochmal von vorn: Was ist Energy Sharing überhaupt?

Der Grundgedanke ist einfach: Menschen sollen einen niederschwelligen Zugang zu erneuerbarer Energie erhalten, denen dies bislang nur eingeschränkt oder gar nicht möglich war. Zugleich eröffnet Energy Sharing Betreiberinnen und Betreibern kleiner Erneuerbare-Energien-Anlagen eine Perspektive jenseits der festen Einspeisevergütung, die irgendwann ausläuft. Ihnen soll es möglich sein, Strom zu einem frei verhandelbaren Arbeitspreis etwa an Nachbarn oder an Verbraucherinnen und Verbraucher im gleichen Netzgebiet zu liefern. Ab 01.06.2028 soll dieses Modell sogar auf benachbarte Netzgebiete ausgeweitet werden. So steht es im Energiewirtschaftsgesetz (§ 42c Energiewirtschaftsgesetz, EnWG).

Ein Blick nach Österreich oder Italien zeigt, dass dafür auch reduzierte Netzentgelte oder gezielte Fördermechanismen denkbar gewesen wären. Denn die Idee der EU hinter Artikel 15a der Elektrizitätsbinnenmarktrichtlinie war, bilanziell möglichst einfach und partizipativ abzubilden, was physikalisch ohnehin geschieht: Strom soll den kürzesten Weg zwischen Erzeugung und Verbrauch nehmen.

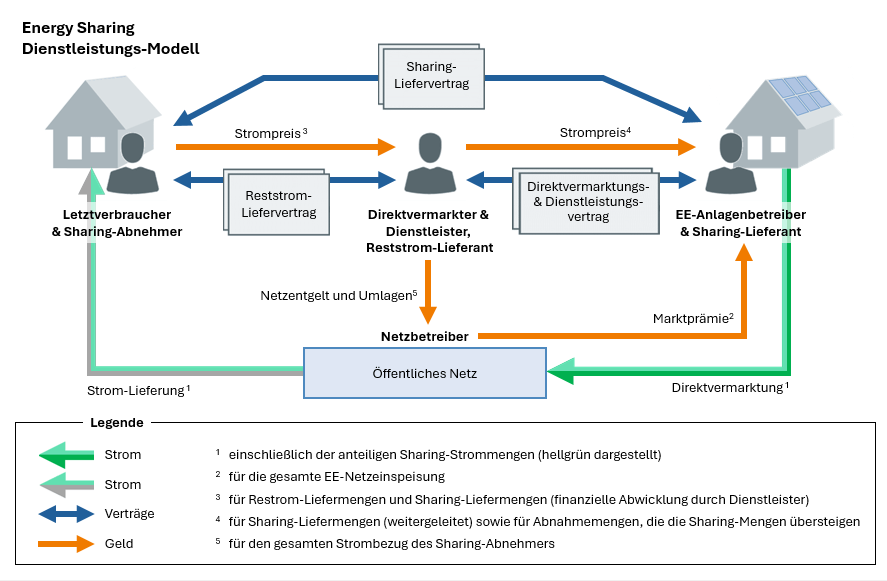
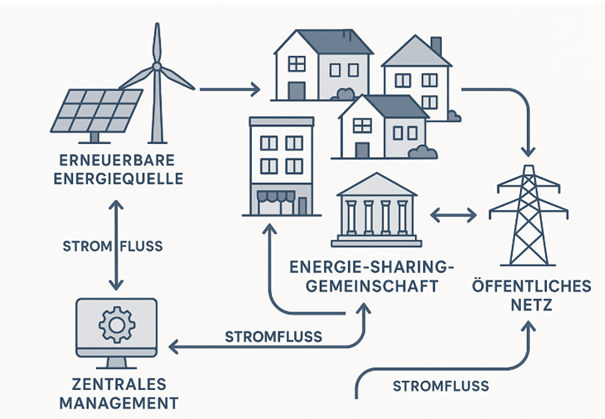
Abbildung: Schematische Darstellung der kaufmännischen Stromflüsse beteiligter Marktakteure des BNetzA „Dienstleistungsmodells”; Quelle: Bundesnetzagentur – Energy Sharing, abgerufen am 09.07.2026  

Was steckt hinter dem Dienstleistungsmodell?

Im Dienstleistungsmodell beauftragen Betreiber von Erneuerbare-Energien-Anlagen einen Direktvermarkter. Dieser erfasst nicht nur die Einspeisung bilanziell, sondern wickelt auch die Stromlieferung an Sharing-Abnehmer ab, vermarktet Überschussstrom und übernimmt die Reststromlieferung, wenn die Anlage den Bedarf nicht deckt.

Allerdings sieht das Energiewirtschaftsgesetz eigentlich vor, dass die Belieferung auf Grundlage eines Liefervertrags zwischen Anlagenbetreiber und Letztverbraucher erfolgt. Zudem ist der Reststromlieferant nach dem Gesetz frei wählbar. Genau diese Wahlfreiheit bildet das von der Bundesnetzagentur favorisierte Modell jedoch nicht ausdrücklich ab.

Zwar weist die Regulierungsbehörde darauf hin, dass Energy Sharing nicht zwingend über einen Direktvermarkter laufen müsse und grundsätzlich auch in Eigenregie organisiert werden könne, sofern alle energiewirtschaftlichen Pflichten eingehalten werden. Praktisch dürfte das aber nur für wenige Akteure realistisch sein, denn die Eröffnung und Steuerung eines eigenen Bilanzkreises ist aufwendig und anspruchsvoll.

Mauerblümchen mit Chancen

Der Vorteil des Dienstleistungsmodells liegt in der Umsetzung: Grundlegende IT-Umstellungen und neue Marktkommunikationsprozesse sind nicht erforderlich. Die bestehende Lieferanten- und Bilanzkreissystematik bleibt das Rückgrat der Abwicklung. Für kommunale Energieversorger bedeutet das vor allem Entlastung: Andere dringende Themen können priorisiert und damit Ressourcen geschont werden. Außerdem reduziert sich die Vertragsstruktur faktisch von vier auf drei Verträge: Sharing-Liefervertrag, Reststromvertrag sowie Direktvermarktungs- oder Dienstleistungsvertrag.

Für kommunale Energieversorger schafft die Bundesnetzagentur vor allem Klarheit über die eigene Rolle. Netzbetreiber werden ausdrücklich von weiteren Umsetzungspflichten entlastet. Ihre Aufgaben beschränken sich damit auf Netzanschluss, Netznutzung, Messwertbereitstellung und Marktkommunikation. Die Sorge vor großen IT-Projekten und bilateralen Sonderlösungen ist damit zunächst vom Tisch.

Gleichzeitig wandert die Verantwortung für Energy Sharing auf die Lieferantenebene. Kommunale Energieversorger, die als Lieferant auftreten, müssen nun strategisch entscheiden, ob und wie sie entsprechende Produkte entwickeln wollen.

Viele Stadtwerke betrachten Energy Sharing bislang als Nischenprodukt ohne nennenswerte Kundennachfrage. Sie verweisen zu Recht auf die Komplexität: klare Lieferbeziehungen, viertelstündliche Messwerte, Reststromversorgung und eine nachvollziehbare Abrechnung bleiben unverzichtbar.

Technisch dürfte die Einbindung in bestehende IT-Systeme und Marktkommunikations-Prozesse zwar machbar sein, verlangt aber eine saubere Prüfung von Schnittstellen und Datenflüssen, insbesondere wenn mehrere Lieferanten, Direktvermarkter oder künftig gebietsübergreifende Konstellationen beteiligt sind.

Wo könnte es zu Spannungen kommen?

Kurzfristig bringt der Kurswechsel der Bundesnetzagentur mehr Rechtssicherheit und entlastet vor allem Netzbetreiber sowie deren IT-Abteilungen. Mittelfristig entsteht jedoch ein Spannungsfeld: Lieferanten sind nicht verpflichtet, Energy-Sharing-Produkte anzubieten. Ob sich ein tragfähiger Markt entwickelt, bleibt daher offen. Für Bürgerenergieprojekte und kleinere Akteure kann genau das zur Hürde werden, wenn kein passender Dienstleister gefunden wird oder die Kosten für einen eigenen Bilanzkreis zu hoch sind.

Langfristig stellt sich die Frage, ob das freiwillige Dienstleistungsmodell den Zielen des Energiewirtschaftsgesetzes tatsächlich gerecht wird, nämlich Energy Sharing als breite Beteiligungsform zu etablieren. Rechtliche Auseinandersetzungen sind daher nicht ausgeschlossen. Ein zentraler Kritikpunkt ist, dass das von der Bundesnetzagentur favorisierte Standardmodell die freie Wahl des Reststromlieferanten nicht sicherstellt. Das könnte mit geltendem EU-Recht kollidieren. Fachleute halten es deshalb für möglich, dass Gerichte oder auch die EU-Kommission eine stärkere Verpflichtung der Netzbetreiber oder alternative Umsetzungswege einfordern.

Fazit: Klarheit, aber keine einfache Lösung

Die Bundesnetzagentur hat mit ihrem Kurswechsel einen pragmatischen Weg für die Umsetzung von Energy Sharing aufgezeigt. Einfach wird das Modell dadurch aber nicht. Die offenen rechtlichen Fragen und die freiwillige Marktrolle der Lieferanten machen Energy Sharing vorerst zu einem Nischenprodukt. Entscheidend bleibt, ob und wie § 42c EnWG an die neuen Rahmenbedingungen angepasst wird, ob es möglicherweise wieder grundlegend verändert oder sogar aufgegeben wird und welche Folgen mögliche rechtliche Anfechtungen hätten.

+++ Update 15.07.2026 +++  

Der Bundesverband der Energie- und Wasserwirtschaft (BDEW) hat am 15.07.2026 ein Update der „Anwendungshilfe der Energierechtsnovelle Strom 2025 – Fokus EnWG” und darin die Aktualisierung zum Energy Sharing veröffentlicht. Quintessenz ist die Bestätigung, dass das BNetzA in ihrer Mittteilung 73 vom 07.07.2023 bevorzugte Dienstleistermodell umgehend umgesetzt werden kann: „Die Pflicht des Netzbetreibers, die Umsetzung nach § 42c Absatz 4 EnWG ab 1. Juni 2026 innerhalb eines Bilanzierungsgebiets zu ermöglichen, hängt grundsätzlich nicht von weiteren Bedingungen ab.”  

und: „Einspeiseseitig ist das „Energy Sharing“ eine Form der Direktvermarktung nach dem EEG. Nimmt der Letztverbraucher den Strom nicht vollständig ab, was die Regel sein dürfte, ist eine anteilige Direktvermarktung zu realisieren. Nur dann ist die „starre Proportionalität“ aufgehoben und eine flexible Aufteilung der er zeugten und eingespeisten Strommengen möglich. Die nicht vom Sharing-Teilnehmer aufgenommenen Restmengen müssen dann aber in der Form der Direktvermarktung veräußert werden (gefördert/ungefördert).” 

Damit wird die vom BDEW für August angekündigte Anwendungshilfe „Energy Sharing in der Marktkommunikation“ zurückgezogen, da mit dem Dienstleistermodell Energy Sharing bereits in der heutigen Marktkommunikations-Prozesslandschaft vollständig realisierbar ist.  

In einer weiteren Aktualisierung der „Anwendungshilfe Energierechtsnovelle 2025 Strom – Fokus EEG, KWKG und EnFG Aktualisierung: Energy Sharing“ vom 15.07.2027 präzisiert der BDEW die Änderungen hinsichtlich der Vorgaben zur anteiligen Direktvermarktung nach § 21b EEG 2023 im Zusammenhang mit Energy Sharing. Kernpunkt ist, dass Energy Sharing nach § 42c EnWG durch die Aufweichung der strengen prozentualen Aufteilung der Direktvermarktungsmengen auf der Einspeiseseite möglich wird. 

Hintergrund: Bislang musste bei einer anteiligen Direktvermarktung vorab für jeden Monat festgelegt werden, welcher Anteil der Stromerzeugung in die jeweilige Vermarktungsform fällt. Diese feste Aufteilung sollte verhindern, dass Anlagenbetreiber bei hohen Preisen kurzfristig von der Einspeisevergütung in die Direktvermarktung wechseln und damit das Prognoserisiko über Reststrommengen einseitig den vermarktenden Übertragungsnetzbetreiber zuordnen und somit zulasten des EEG-Kontos sozialisieren.  

Für Energy Sharing wird diese starre Proportionalität durch die Neuregelung in § 21b Abs. 2 EEG 2023 gelockert. Voraussetzung ist, dass die betreffenden Mengen ausschließlich über Formen der Direktvermarktung veräußert werden, also über die Marktprämie oder die sonstige Direktvermarktung. 

Eine kaufmännische Abnahme durch den Verteilnetzbetreiber ist dann insgesamt nicht möglich.  

Nach Auffassung des BDEW können Energy-Sharing-Mengen gemäß Gesetzesbegründung flexibel im Rahmen der sonstigen Direktvermarktung weitergegeben werden, ohne dass die bisherige feste prozentuale Aufteilung eingehalten werden muss. Die BNetzA erweist dagegen für Sharing-Strommengen auf das Dienstleistungsmodell: Überschussstrom kann dabei grundsätzlich vollständig in der Marktprämie bleiben, sofern er in einem Marktprämien-Bilanzkreis bilanziert wird. 

Die BNetzA sieht die Neuregelung zudem auch für längere Direktleitungen und weitere Kombinationen aus sonstiger Direktvermarktung und Marktprämie. Unverändert ausgenommen von der festen Proportionalität bleiben Strommengen für den Eigenverbrauch sowie Stromlieferungen in räumlicher Nähe zur Anlage, die ohne Nutzung des öffentlichen Netzes erfolgen. 

Energy Sharing: Ambition trifft auf Abrechnung

Energy Sharing:

Ambition trifft auf Abrechnung

Ab dem 1. Juni 2026 soll Energy Sharing in Deutschland starten. Zumindest auf dem Papier. Und dieses Papier hat es in sich: Mit § 42c EnWG hat der Gesetzgeber Ende 2025 erstmals einen konkreten Rechtsrahmen geschaffen, der es ermöglicht, lokal erzeugten Strom aus erneuerbaren Energien gemeinschaftlich zu nutzen – auch dann, wenn Erzeugung und Verbrauch nicht im selben Gebäude stattfinden.

Damit ist Energy Sharing klar abgegrenzt von Mieterstrom und gemeinschaftlicher Gebäudeversorgung. Der entscheidende Unterschied: Der Strom wird nicht physikalisch über eine Direktleitung geliefert, sondern bilanziell zugeordnet. Das öffentliche Netz bleibt also nicht nur beteiligt, sondern zentraler Vermittler jeder Transaktion. Wer gehofft hatte, Energy Sharing sei eine Art netzentgeltfreier Bürgerstrom mit Nachbarschaftsromantik, wird enttäuscht: Netzentgelte, Stromsteuer, Umlagen, Konzessionsabgaben, Bilanzierung und Marktkommunikation bleiben vollständig erhalten. Energy Sharing ist kein Sonderweg neben dem Markt, sondern ein zusätzliches Prozess- und Vertragslayer mittendrin.

Die politische Idee: schön. Die Umsetzung: sportlich.

Die Erzählung ist attraktiv: Bürgerinnen, Bürger, Kommunen und kleine Unternehmen sollen lokal erzeugten Ökostrom gemeinsam nutzen können. Anlagenbetreiber profitieren von stabileren Erlösen, Verbraucher von langfristig planbaren Preisen und nachvollziehbarer Herkunft. Gleichzeitig sollen regionale Wertschöpfung, Akzeptanz und Investitionen in dezentrale Erzeugung steigen.

So weit, so sympathisch. Doch zwischen Vision und energiewirtschaftlicher Realität liegt ein breiter Graben – und darin stehen Marktkommunikation, Messkonzepte, Bilanzierung, Verträge und IT-Systeme dicht gedrängt.

Deutschland setzt mit § 42c EnWG Artikel 15a der europäischen Elektrizitätsbinnenmarktrichtlinie um, allerdings deutlich vorsichtiger als andere Länder. Während Österreich Energiegemeinschaften vergleichsweise pragmatisch ausgestaltet hat, bleibt das deutsche Modell tief in der bestehenden Marktlogik verankert. Teilhabe ja – aber bitte mit sauberem Stammdatenblatt.

Wer darf mitspielen? Nicht jeder, der möchte

Energy Sharing ist ausdrücklich kein neues Geschäftsmodell für klassische Energieversorger. Teilnahmeberechtigt als Anlagenbetreiber sind vor allem natürliche Personen, bestimmte Personengesellschaften und juristische Personen des Privatrechts, deren Mitglieder oder Gesellschafter selbst Letztverbraucher oder öffentliche Stellen sind. Unternehmen müssen KMU sein. Zudem darf der Anlagenbetrieb nicht überwiegend gewerblich erfolgen.

Für Stadtwerke bedeutet das: Sie können in der Regel nicht einfach selbst als Betreiber auftreten. Ihre Rolle liegt eher in der Dienstleistung: Betriebsführung, Vertragsmanagement, Abrechnung, Netzzugang, Direktvermarktung und Systemintegration. Genau hier beginnt die strategische Pointe: Der Gesetzgeber adressiert bürgernahe Strukturen, überlässt die operative Komplexität aber faktisch jenen, die energiewirtschaftliche Prozesse beherrschen.

Zwar gibt es juristische Diskussionen, ob öffentlich-rechtliche Körperschaften oder kommunale Tochtergesellschaften über eine unionsrechtskonforme Auslegung doch teilnehmen können. Sicher ist das aber nicht. Wer hier Geschäftsmodelle entwickeln will, sollte die Rechtslage sorgfältig prüfen – idealerweise bevor das erste Quartier mit Solarstrom, Speicher und Erwartungshaltung startet.

Technisch klein, prozessual groß

Zulässig sind nur Erneuerbare- oder Hybridanlagen. Die Anlagengrößen bleiben begrenzt: unter 30 kW bei Haushalten beziehungsweise unter 100 kW bei Haushaltskunden im Mehrfamilienhaus. Das kann regulatorisch entlasten, begrenzt aber zugleich die Skalierung. Auch die Kopplung mehrerer Anlagen bleibt bislang stark eingeschränkt.

Räumlich startet Energy Sharing zunächst innerhalb des Bilanzierungsgebiets eines Verteilnetzbetreibers. Erst ab 2028 soll eine Ausweitung auf benachbarte Bilanzierungsgebiete möglich werden. Große regionale Energiegemeinschaften nach österreichischem Vorbild sind damit vorerst nicht vorgesehen. Energy Sharing wird in Deutschland zunächst eher ein lokales Spezialmodell als ein breit ausrollbares Massenprodukt.

Der eigentliche Engpass heißt Marktkommunikation

Die öffentliche Debatte spricht gern über Bürgerenergie. Die Praxis wird vor allem über Datenflüsse entscheiden. Energy Sharing bricht ein Grundprinzip des heutigen Marktes auf: die eindeutige Beziehung zwischen Lieferant und Marktlokation. Künftig kann ein Letztverbraucher parallel Strom aus einer Energy-Sharing-Anlage beziehen und zusätzlich einen Reststromlieferanten benötigen.

Das klingt harmlos, bedeutet aber erhebliche Komplexität: viertelstündliche Messwertverarbeitung, intelligente Messsysteme oder RLM, neue Bilanzierungslogiken, zusätzliche Netznutzungsprozesse sowie neue Anforderungen an EDM- und Abrechnungssysteme. Kurz gesagt: Wer Energy Sharing bestellt, bekommt Marktkommunikation mit Beilage.

Die Bundesnetzagentur sieht derzeit kein Massengeschäft und plant kurzfristig keine umfassende Standardisierung. Ohne standardisierte Prozesse werden bilaterale Abstimmungen mit Netzbetreibern erforderlich. Damit rutschen Verteilnetzbetreiber in eine Schlüsselrolle: Netzentgelterhebung, Stammdatenänderungen, Bilanzierung und Koordination der Messstellenbetreiber landen bei ihnen auf dem Tisch.

Auch die Netzentgeltabrechnung ist nicht abschließend geklärt. Denkbar sind Modelle über den Reststromlieferanten, über Anlagenbetreiber oder Aggregatoren sowie separate Netznutzungsverträge mit den Letztverbrauchern. Praktisch dürfte vieles zunächst bilateral und damit aufwendig werden.

Aus zwei Verträgen werden schnell vier

Formal sieht das Gesetz zwei Verträge vor: einen Energy-Sharing-Liefervertrag zwischen Betreiber und Letztverbraucher sowie einen Nutzungsvertrag innerhalb der Gemeinschaft. Darin muss insbesondere der Aufteilungsschlüssel geregelt werden. Dieser bestimmt, welche Strommengen bilanziell welchen Verbrauchern zugeordnet werden.

In der Realität kommt mindestens ein Reststromvertrag hinzu. Zusätzlich braucht der Anlagenbetreiber für nicht genutzte Restmengen regelmäßig eine Vereinbarung mit einem Direktvermarkter. Aus dem Zwei-Vertrags-Modell wird damit schnell ein Drei- oder Vier-Vertrags-Modell. Für Vertrieb und Kundenservice ist das kein Nebensatz, sondern eine echte Herausforderung: Das Modell muss nicht nur rechtskonform sein, sondern auch so erklärt werden, dass Kundinnen und Kunden nicht nach Satz drei innerlich auf Durchzug schalten.

Erschwerend fehlt es bislang an zentralen Musterverträgen, FAQs und einer koordinierenden Stelle, wie sie etwa Österreich aufgebaut hat. Deutschland startet also nicht nur vorsichtig, sondern auch mit bemerkenswert viel Dezentralität.

Die Plattform kommt. Vielleicht. Irgendwann.

§20b EnWG sieht eine einheitliche Internetplattform vor, über die Prozesse wie Registrierung, Änderung von Zählpunktanordnungen oder Verrechnungskonzepte abgewickelt werden können. Das wäre hilfreich, denn Energy Sharing lebt von Koordination. In der Praxis ist eine zentrale Umsetzung jedoch derzeit nicht absehbar. Die Bundesnetzagentur sieht sich hierfür aktuell weder organisatorisch noch personell in der Rolle.

Damit bleibt auch hier: Ohne Plattform geht es zwar rechtlich weiter, aber operativ mühsamer. Viele Aufgaben müssen bilateral gelöst werden. Man könnte sagen: Energy Sharing startet digital gedacht, aber zunächst per Abstimmungsschleife.

Warum Stadtwerke jetzt handeln sollten

Für Stadtwerke ist Energy Sharing kein Thema, das man aussitzen sollte. Es verändert Kundenbeziehungen. Energiegemeinschaften können Anlagenbetreiber und Verbraucher direkt verbinden, Speicher integrieren, Flexibilitäten wie Wärmepumpen und Elektromobilität nutzen und über HEMS-Systeme den Reststrombezug minimieren. Für klassische Versorger bedeutet das Risiken: sinkende Absatzmengen, Margenverlust und weniger direkte Kundenschnittstelle.

Gleichzeitig entstehen Chancen. Stadtwerke können als Dienstleister, Plattformbetreiber, Direktvermarktungspartner, Abrechnungs- und Prozessspezialisten auftreten. Gerade Bürgerenergiegemeinschaften werden an den energiewirtschaftlichen Details häufig nicht allein vorbeikommen. Wer hier früh skalierbare Services aufbaut, kann lokale Wertschöpfung, Smart Metering, Flexibilitäten und Quartiersmodelle verbinden.

Entscheidend ist allerdings Automatisierung. Ohne standardisierte und digitale Prozesse frisst die operative Komplexität den wirtschaftlichen Nutzen schneller auf, als ein flexibler Aufteilungsschlüssel gerechnet werden kann.

Es lassen sich vier strategische Rollen für Stadtwerke innerhalb des Energy Sharings identifizieren:

IT wird zum heimlichen Hauptdarsteller

Energy Sharing ist weniger ein Stromprodukt als ein Daten- und Prozessmodell. Deshalb werden IT-Dienstleister mit tiefem energiewirtschaftlichem Know-how zentral: SAP Utilities, MaKo-Prozesse, Smart-Meter-Gateway-Integration, CLS-Management, EDM, API-Integration, Bilanzierung und Netznutzungsabrechnung werden zu Schlüsselfaktoren.

Die Fähigkeit, komplexe Beziehungen zwischen Erzeugung, Verbrauch, Bilanzkreisen, Messstellen und Verträgen effizient zu orchestrieren, wird wichtiger als die reine Commodity-Lieferung. Energy Sharing könnte damit unfreiwillig zum Digitalisierungstreiber werden – ein bisschen wie ein Fitnessprogramm, das niemand bestellt hat, das aber dringend nötig war.

Fazit: Start ja, Massengeschäft nein

Das Fazit fällt nüchtern aus: Rechtlich startet Energy Sharing am 1. Juni 2026, praktisch wird der Hochlauf dauern. Anwendungshilfen, Datenformate, API-Erweiterungen und Berechnungslogiken sind noch im Werden. Der API-Anwendungsstart ist erst für Oktober 2027 vorgesehen. Ohne flächendeckende intelligente Messsysteme, automatisierte Prozesse und wirtschaftliche Anreize bleibt Energy Sharing vorerst kein Massengeschäft. Es ist eher eine Minimalumsetzung europäischer Vorgaben als der große regulatorische Wurf.

Und doch ist das Thema relevant. Nicht, weil morgen halb Deutschland Strom im Nachbarschaftskreis teilt. Sondern weil Energy Sharing bestehende Rollen, Prozesse und Kundenschnittstellen verschiebt. Die eigentliche Innovation liegt nicht im Teilen von Strom, sondern im Umbau der energiewirtschaftlichen Architektur. Ob daraus ein Sprint, ein Hindernislauf oder erst einmal ein gemeinsames Sortieren der Startnummern wird, entscheidet sich in Marktkommunikation, IT und operativer Umsetzung.

Regulierung darf nicht auf dem digitalen Auge blind werden

Regulierung darf nicht auf dem digitalen Auge blind werden

Die Energiewirtschaft reguliert sich derzeit in eine operative Detailtiefe hinein, die selbst erfahrene Marktakteure vor neue Herausforderungen stellt. Ob Netzpaket, EEG, Gebäudemodernisierungsgesetz oder Strom-Versorgungssicherheits- und Kapazitätengesetz, um nur einige aktuelle Beispiele zu nennen, der regulatorische Rahmen steht vor einer weiteren Verdichtung. Und unter Zeitdruck. Denn die Vorgaben zum Energy Sharing oder für die Marktintegration für Speicher und Ladepunkte, im Bundesnetzagentur-Sprech „Mispel“ genannt, sollten eigentlich in Kürze umgesetzt sein. Ende des Jahres soll zudem die neue Netzentgeltsystematik, kurz Agnes, stehen, die die derzeitige Logik der Netzentgelterhebung völlig neu regelt. Daneben geht die Digitalisierung des Netzes und der Rollout intelligenter Messsysteme weiter bzw. wird ergänzt durch den seit diesem Jahr verpflichtenden Einbau von Steuerungstechnik.

Für kommunale Energieversorger bedeutet das nicht nur neue fachliche Anforderungen, sondern vor allem eines: tiefgreifende Eingriffe in ihre IT- und Prozesslandschaften sowie Datenflüsse. Auffällig dabei wird eine strukturelle Schieflage: Die Regulierung wird immer präziser, aber nicht zwingend digitaler gedacht. Sie definiert Fristen, Formate und Verantwortlichkeiten, aber keine durchgängigen Datenmodelle oder tragfähige IT-Architekturen, die diese umsetzen. Ein zentraler Grund dafür liegt im zeitlichen Horizont politischer Steuerung. Eine Energiestrategie, zumal mit den bedeutenden Infrastrukturmaßnahmen, die digital, um nicht zu sagen zum Teil vollautomatisiert gemanagt werden soll, braucht einen Horizont von mindestens zehn Jahren. Regulatorische Maßnahmen folgen jedoch häufig kurzfristigeren Logiken. Das führt zu einer permanenten Anpassungsschleife, in der neue Anforderungen entstehen, bevor bestehende stabil umgesetzt und digital durchdrungen sind. Für die IT bedeutet das: Reaktion statt Gestaltung.

Gleichzeitig ist die Transformation des Energiesystems fundamental datengetrieben. Dezentrale Erzeugung, flexible Lasten und neue Marktrollen erzeugen enorme Datenmengen. Daten werden damit zu einem zentralen Wertschöpfungsfaktor in der Transformation. Paradoxerweise adressiert die Regulierung zwar Datenflüsse und Formate, aber nicht systematisch die Qualität dieser Daten. Genau hier liegt der eigentliche Engpass. Denn eine schlechte Datenqualität ist die größte Hürde für die Transformation.

Kommunale Energieversorger spüren diese Diskrepanz zunehmend. Die Marktkommunikation entwickelt sich zum kritischen Nervensystem des Geschäfts. Neue Nachrichtentypen, verschärfte Validierungsregeln und eng getaktete Fristen erhöhen die Komplexität erheblich. Gleichzeitig basieren diese Prozesse auf Datenbeständen, die häufig historisch gewachsen, fragmentiert und nicht durchgängig konsistent sind. Fehlerhafte Stammdaten oder unvollständige Bewegungsdaten führen unmittelbar zu Prozessbrüchen, manuellen Nacharbeiten und steigenden Kosten. Datenqualität wird damit nicht nur zu einem technischen, sondern zu einem maßgeblichen betriebswirtschaftlichen Erfolgs- und Zeitfaktor, deren Kosten am Ende die Verbraucherinnen und Verbraucher zahlen.

Die Reaktion vieler EVU ist geprägt von kurzfristigem Handlungsdruck. Regulatorische Anforderungen werden fristgerecht umgesetzt, häufig durch punktuelle Anpassungen. Diese Vorgehensweise sichert kurzfristig die Compliance, erhöht jedoch langfristig die Komplexität der IT-Landschaft. Es entstehen technische Schulden, die Wartbarkeit, Transparenz und Skalierbarkeit zunehmend einschränken. Die IT droht damit vom Enabler zum Engpass der Transformation zu werden.

Damit verändert sich auch die Rolle der IT-Dienstleister grundlegend. Sie sind nicht mehr nur Implementierer, sondern Übersetzer zwischen regulatorischer Logik und digitaler Realität. Ihre Aufgabe besteht zunehmend darin, Komplexität zu strukturieren, Datenflüsse zu stabilisieren und vor allem darin, standardisierbare Lösungen zu entwickeln, während sie selbst konstanten technologie-inhärenten Innovationszyklen unterliegen.

Die größte Bruchlinie verläuft nicht zwischen Regulierung und Markt, sondern zwischen regulatorischem Anspruch und digitaler Umsetzbarkeit. Solange regulatorische Vorgaben primär in fachlichen und juristischen Kategorien gedacht werden, ohne die digitale Realität systematisch einzubeziehen, wird diese Lücke größer. Diese Lücke verursacht nicht zu unterschätzende Kosten für die Endverbraucherinnen und Endverbraucher. Am Ende bleibt eine unbequeme Frage: Wenn Daten der zentrale Wertschöpfungsfaktor der Energiewende sind, warum behandeln wir sie regulatorisch wie ein Nebenprodukt? Scheitert die Transformation nicht an zu wenig Digitalisierung, sondern an einer Regulierung, die ihre eigene digitale Wirkung unterschätzt?

Grüngaszukunft oder Feigenblatt? – Auswirkungen des Gebäudemodernisierungsgesetzes auf Gasvertriebe und IT‑Partner

Grüngaszukunft oder Feigenblatt?

Auswirkungen des Gebäudemodernisierungsgesetzes auf Gasvertriebe und IT‑Partner

Wenn ein Gesetz die Gaswirtschaft gleichzeitig in die Pflicht nimmt, neue Märkte verspricht und alte Gewissheiten infragestellt, lohnt ein zweiter Blick. Das geplante Gebäudemodernisierungsgesetz (GMG), das zum 30.06.2026 in Kraft treten soll, ist genau ein solcher Fall. Für kommunale Energieversorger und ihre Gasvertriebe ist es mehr als ein Nachfolger des Gebäudeenergiegesetzes (GEG): Es ist ein ordnungspolitischer Richtungswechsel, der Gas nicht verbietet, ihn aber neu legitimieren muss – über grüne Gase, Nachweise und digitale Prozesse.

Die politische Botschaft ist klar: Gas darf bleiben, aber nur, wenn es grüner wird. Die operative Frage lautet jedoch: Ist das tragfähige Transformationspolitik oder lediglich ein regulatorisches Feigenblatt?

Im Zentrum des GMG stehen zwei Instrumente, die tief in Marktlogik und Systemarchitektur eingreifen:

  • die Bio‑Treppe für neue Gasheizungen
  • eine Grüngasquote für Gaslieferanten

Ab 2029 müssen neue Gasheizungen beim Heizungstausch zu mindestens 10 Prozent mit grünem Gas betrieben werden. Dieser Anteil steigt stufenweise bis 2040. Parallel dazu werden Gaslieferanten ab 2028 verpflichtet, einen wachsenden Anteil grüner Gase, zum Beispiel Biomethan, Wasserstoff oder synthetisches Methan, bereitzustellen. Entscheidend dabei ist, dass die Quote bilanziell erfüllt werden kann.

Damit verlässt der Gesetzgeber die bisherige Logik punktueller Pflichten und setzt erstmals auf systematische, lieferantenseitige Verantwortung. Gas wird nicht mehr nur als physischer Energieträger betrachtet, sondern als bilanzielle Verpflichtungskette. Die zieht Konsequenzen für Beschaffung, Nachweisführung und IT nach sich, die wir im Folgenden betrachten wollen.

Auswirkungen auf kommunale Energieversorger: Vom Vertrieb zum Regulierungsmanager

Für kommunale Energieversorger bedeutet das GMG einen Paradigmenwechsel, sowohl organisatorisch, wirtschaftlich und strategisch.

These Nr. 1: Beschaffung wird zum Risikomanagement

Die verpflichtende Grüngasquote zwingt Versorger, frühzeitig Zugang zu grünen Gasmengen zu sichern. Der Markt für Biomethan ist bislang klein, regional fragmentiert und stark von Förderregimen abhängig. Ab 2029 dürfte die Nachfrage deutlich steigen, mit bisher kaum absehbaren Konsequenzen im Sinne von Preisvolatilität, Versorgungsengpässen und steigendem Vertrags- und Absicherungsbedarf.

Die politisch gewünschte „Biogas‑Renaissance“ steht dabei auf unsicherem Fundament, solange Förderlogiken, Mengenverfügbarkeit und Netzanschlussbedingungen nicht geklärt sind.

These Nr. 2: Verträge unter Vorbehalt

Neue Unsicherheiten erzwingen neue Vertragslogiken. Vorbehaltsklauseln, flexible Laufzeiten, Ausstiegsszenarien bei regulatorischen Änderungen werden zur neuen Normalität. Insbesondere bei bilanzieller Lieferung rückt die Frage der rechtssicheren Nachweisführung in den Mittelpunkt.

These Nr. 3: Berichtspflichten statt Bauchgefühl

Hinzu kommen neue Berichts‑ und Dokumentationspflichten, die an bekannte Mechanismen aus Emissionshandel oder Energiesteuerrecht erinnern. Unterschiedliche Qualitätsdefinitionen und parallele Nachweissysteme, etwas das EEG, die THG‑Quote, oder das EU-ETS, erhöhen die Komplexität. Überspitzt provokant könnte man sagen, dass sich Gasvertriebe mehr und mehr zu Compliance‑Einheiten mit Energielieferfunktion entwickeln.

Kein monolithisches Denken: Das GMG im regulatorischen Kontext

Das GMG steht nicht allein. Parallel wurden im Bundestag die Regelungen zum Gas‑ und Wasserstoff‑Binnenmarktpaket beschlossen. Diese ermöglichen Verteilernetzentwicklungspläne, Netzanschlussverweigerung und Netzanschlusstrennung. Damit stellt sich eine unbequeme, aber zwingende Frage: Wie passen langfristige Grüngasquoten zu Netzen, die perspektivisch stillgelegt oder umgewidmet werden sollen?

Wie gelingt eine saubere Verzahnung von kommunaler Wärmeplanung, GMG, Gas- und Wasserstoff-Binnenmarktpaket und Fernwärmerecht (AVBFernwärmeV)? Wie kann man strategischen Fehlentscheidungen vorbeugen, etwa Investitionen in Produkte oder IT‑Systeme, deren regulatorische Lebensdauer begrenzt ist?

Mitgefangen – mitgehangen: Die Rolle der IT‑Dienstleister

Für IT‑Dienstleister im Energiebereich ist das GMG alles andere als ein Randthema. Es wirkt direkt in SAP‑Systeme, Marktkommunikation und Datenmodelle hinein.

  • Abrechnung und Bilanzierung müssen künftig unterschiedliche Grüngasqualitäten, parallele Nachweissysteme und wachsende Quotenpfade abbilden können und dies revisionssicher und prüffähig.
  • Notwendig sind Schnittstellen zu Herkunftsnachweis‑, Emissionshandels‑ und Fö Manuelle Prozesse sind hier keine Option mehr. Automatisierte Workflows für Fristenmanagement, Nachweisführung und Compliance‑Monitoring werden zum Mindeststandard.
  • Vertragsmanagement wird digital, Vorbehaltsklauseln, regulatorische Trigger, Fristenüberwachung, was bisher juristische Fußnote war, wird systemrelevant. Vertragsmanagementsysteme müssen diese Logiken digital abbilden – sonst drohen wirtschaftliche Risiken.

Diese Systeme entstehen nicht über Nacht. Das GMG zeigt einmal mehr: Schnelle Gesetzgebung ersetzt keine schnelle Implementierung.

Und für die Endkund:innen?

Sie tauchen in der Debatte bislang kaum auf – obwohl sie am Ende entscheiden, ob Gas mit Grüngaslabel Akzeptanz findet oder nicht.

Nicht zuletzt steigt der Bedarf an digitalen Kundenportalen, die EndkundInnen verständlich erklären: Warum Gas „grün“ ist, was bilanziell bedeutet und wie sich Gas von Wärmepumpe oder Fernwärme unterscheidet.

Im Moment fehlt noch die Fantasie, daraus einen echten Hebel für Kundenbindung zu machen. Aber vielleicht liegt genau dort der eigentliche Prüfstein des GMG.

Fazit: Grüngaszukunft oder regulatorisches Feigenblatt?

Das Gebäudemodernisierungsgesetz will die Gaswirtschaft in eine grüne Zukunft führen. Ob das gelingt, hängt weniger von ambitionierten Quoten als von der Umsetzbarkeit im System ab. Solange Mengenverfügbarkeit, Nachweissysteme und regulatorische Kohärenz ungeklärt bleiben, droht die Transformation im administrativen Overhead stecken zu bleiben.

Für kommunale Energieversorger bedeutet das: Beschaffung, IT, Vertrags‑ und Reportingprozesse müssen weiter digitalisiert werden. Für IT‑Dienstleister eröffnet sich ein anspruchsvolles, aber strategisch relevantes Betätigungsfeld.

Warum der Rollout intelligenter Messsysteme nicht an der Uhr, sondern an der Kette scheitert (31.03.2026)

Warum der Rollout intelligente Messsysteme nicht an der Uhr, sondern an der Kette scheitert

(31.03.2026)

Im März 2026 hat die Bundesnetzagentur angekündigt, Verfahren gegen 77 Messstellenbetreiber zu eröffnen, weil sie den Rollout intelligenter Messsysteme nicht einmal gestartet haben. In der Konsequenz könnte dies Zwangsgelder für die betroffenen Unternehmen bedeuten. Schließlich hätten sie bis Ende des letzten Jahres 20 Prozent ihrer Pflichteinbaufälle ausstatten sollen. Aus Sicht der Aufsichtsbehörde ist das ein logisches Vorgehen. Aus Sicht vieler kleiner und kommunaler Messstellenbetreiber ist es Druck auf ein System, das ohnehin unter Spannung steht. Der Rollout ist nicht langsam, weil niemand seine Bedeutung verstanden hätte. Er ist langsam, weil er in Deutschland kein normales Infrastrukturprojekt ist.

Der Rollout ist hochreguliert – und genau das bremst Skalierung

Ein intelligentes Messsystem, ist hierzulande kein digitaler Zähler mit Funk, sondern ein streng abgesichertes Gesamtsystem aus Hardware, sicherer Kommunikation und Rollen. IT‑Sicherheit nach Vorgaben des Bundesamts für Sicherheit in der Informationstechnik (BSI), Datenschutz, Interoperabilität, Update‑Regime, dokumentierter Betrieb: Dies ist alles wichtig, hat aber einen Preis. Denn all diese Anforderungen erzeugen erhebliche Fixkosten. Damit entsteht ein struktureller Gegensatz: Kleine Unternehmen haben zu wenig Volumen, um diese Fixkosten wirtschaftlich zu tragen, große Unternehmen haben zwar Skalenvorteile, aber kämpfen oft mit historisch gewachsenen Datenwelten. Wer klein ist, scheitert eher am „Betriebsmodell“, wer groß ist, scheitert häufiger an Datenqualität und Datenkonsistenz über Netz, Vertrieb und Messstellenbetrieb hinweg.

Quoten regeln Output – aber nicht die Engpässe

Die Bundesnetzagentur misst, ob Pflichteinbauten als Quote, also als ein Maß für den Output umgesetzt werden. Eine Quote erklärt allerdings nicht, warum es hängt: Terminierung beim Kunden, Monteurkapazität, Prozessautomation, Stammdaten, Störungsmanagement, fehlende Routine in der Gateway‑Administration. Und Kennzahlen haben Nebenwirkungen: Wenn optionale Einbaufälle die Statistik verbessern, wird schnell die Quote optimiert, statt die Kette stabilisiert. Das ist kein moralischer Vorwurf, es ist die Logik von Metriken.

Dabei bleibt ein essenzieller Erfolgsparameter bisher vollkommen außer Acht: Selbst, wenn die Prozesskette funktionsfähig etabliert ist, heißt es noch lange nicht, dass ein intelligentes Messsystem auch eine sichere WAN-Kommunikation herstellen kann, sprich, ob es überhaupt seine Basisfunktion erfüllen kann: nämlich Messdaten verlässlich zu übertragen oder gar in eine Steuerungskette integriert zu sein.

Warum der Steuerungsrollout noch fragiler ist als der Smart‑Meter‑Rollout

Spätestens mit Einführung der netzorientierten Steuerung 2028 wird klar: Das eigentliche Problem ist nicht der einzelne Zähler, sondern die Steuerkette. In einem derartigen Mehrrollen‑System kann jeder für sich formal „compliant“ sein. Trotzdem scheitert das End‑to‑End‑Ergebnis, wenn Zuständigkeiten, Schnittstellen und Zuordnungen nicht passen.

Hier wird Datenqualität zur Sollbruchstelle. Denn netzorientiertes Steuern ist nur so gut wie die Daten, auf denen es beruht: Welche Anlage hängt an welchem Anschluss? Welches Steuerobjekt ist welcher Messlokation zugeordnet? Kommt eine Rückmeldung, dass ein Eingriff wirksam war?

Der unterschätzte Hebel: Digitalisierung von Ortsnetzstationen als „Netzsicht‑Anker“

Wenn die Daten aus intelligenten Messsystemen nicht flächendeckend, nicht zeitnah oder nicht zuverlässig genug verfügbar sind, entsteht für den Netzbetrieb ein Problem: Netzorientierte Entscheidungen lassen sich dann nur eingeschränkt datenbasiert begründen und steuern. Genau hier kann die Digitalisierung von Ortsnetzstationen helfen – nicht als Ersatz für intelligente Messsysteme, sondern als netzseitige, robuste Datenbasis, die unabhängig vom Rolloutgrad beim Kunden funktioniert.

Digitalisierte Ortsnetzstationen liefern Messwerte und Ereignisse dort, wo es für die Netzführung zählt. Das ist die Grundlage, um Schwachstellen nicht mehr aus Beschwerden und Bauchgefühl abzuleiten, sondern aus der Betriebslage: Welche Stationen laufen regelmäßig in die Überlast? Wo kippt die Spannung bei PV‑Spitzen? Wo zeigen sich Unwuchten durch einseitige Ladeinfrastruktur? Damit wird Steuerung zielgenauer und begründbarer: Statt pauschal irgendwo einzugreifen, lässt sich dort steuern, wo eine Station oder ein Abgang tatsächlich an Grenzen läuft.

Für kommunale Energieunternehmen ist das die unbequeme, aber produktive Konsequenz: Steuerbarkeit ist kein IT‑Projekt, sondern Betriebsfähigkeit. Und parallel gilt: Netzsicht muss nicht warten, bis Millionen intelligente Messsysteme perfekt liefern. Eine gestufte Strategie scheint realistischer, um erst Transparenz durch digitalisierte Ortsnetzstationen zu schaffen, dann Analytik und Schwachstellenmanagement zu etablieren um schließlich gezielte operative Steuerfähigkeit, gekoppelt mit dem intelligenten Messsystem und Steuerbox‑Ausbau herzustellen.

Sichtbarkeit des Netzes: vom „Blindflug“ zur Betriebsdatenlage

Es wäre wünschenswert, wenn sich politische EntscheidungsträgerInnen, die in der zweiten Jahreshälfte das Messstellenbetriebsgesetz novellieren wollen, die Frage stellen: Wollen wir intelligente Messsysteme weiter als Pflichtquote verwalten oder endlich als Teil einer netzführungsfesten Daten‑ und Steuerkette betreiben? [CA]

ESW Veranstaltungen

Weiterbildungsangebot Energiewirtschaft

Energiewirtschaft: Strategie & Wissen

Jetzt vormerken!

Vom Blackout zum Energiesystem: Grundlagenwerkstatt für kommunale Energieversorger – von der Theorie in die Praxis.

Tage
Stunden
Minuten
Sekunden

Mittwoch,
10.03.2027 | 9-17:30 Uhr

Donnerstag,
11.03.2027 | 9-16:30 Uhr

Der Kurs ist ein Präsenzkurs und findet bei der items GmbH & CO. KG in der Hafen-Lounge, Hafenweg 7, 48155 Münster statt.

10 - 18 TeilnehmerInnen

ZIELGRUPPE
Wir begrüßen neue KollegInnen, QuereinsteigerInnen oder KollegInnen aus Stadtwerken, von Energieversorgern, Netzbetreibern, IT-Dienstleistern und kommunalen Akteuren, die ihr (Nicht-) Wissen auffrischen möchten.

VORKENNTNISSE
Vorkenntnisse sind explizit nicht erforderlich. Wir setzen auf Ihre Neugier und auch Themen und Fragen, die Sie aus Ihrem Arbeitsalltag mitbringen.

Unser Kursangebot richtet sich ausschließlich an Stadtwerke und kommunale Unternehmen sowie deren Verbundpartner!

Anmeldeschluss: 

WAS KÖNNEN SIE ERWARTEN?
Wir erarbeiten uns das energiewirtschaftliche Handwerkszeug für den Arbeitsalltag. Ziel der Lernwerkstatt ist es, zentrale Begriffe und Zusammenhänge der Energiewirtschaft auf den Punkt zu bringen. Aus der Praxis für die Praxis. Es geht unter anderem um ein Verständnis für die Aufgaben, die Funktion und Organisation von Stadtwerken und Netzbetreibern, die Verantwortlichkeiten und das Zusammenspiel der unterschiedlichen Marktrollen, die Funktion und das Funktionieren des Energiemarktes und der Sektoren Strom, Wärme, Gas und Verkehr und ihrer politischen und rechtlichen Rahmenbedingungen. Interaktive Methoden sollen dabei ein nachhaltiges Verstehen ermöglichen. Es geht um „Aha-Momente“ und ein mit- und voneinander Lernen auf Augenhöhe, um die direkte Anwendung im Alltag/Job zu ermöglichen.

Der Kurs kombiniert dafür Theorie, Praxis, Gruppenarbeit & Reflexion. Der Schlüssel ist, Komplexität verständlich zu machen, ohne sie zu banalisieren – mit vielen visuellen und anwendungsbezogenen Elementen statt einer „Folienschlacht“.

Tickets

Energiewirtschaftliche Fortbildung - Praxiswerkstatt für kommunale Energieversorger – von der Theorie in die Praxis bei Ihnen vor Ort 

Die Energiewende ist komplex. Stadtwerke, Energieversorger, Netzbetreiber und Dienstleister stehen vor einer immer höheren Prozessdichte, steigenden Regulierungsanforderungen und dynamischen Schnittstellen. Gleichzeitig eröffnen sich vielfältige Chancen, Synergien zu schaffen und Prozesse effizienter zu gestalten. Dafür braucht es vor allem eines: ein solides energiewirtschaftliches Handwerkszeug.

Fachwissen, aber vor allem Mitarbeiterinnen und Mitarbeiter, die dieses Wissen einordnen und sicher anwenden können, sind daher für kommunale Energieversorger ein zentraler Erfolgsfaktor. Dieses ist aber zugleich gefährdet, wenn erfahrene Mitarbeitende wechseln, Prozesse nur in einzelnen Köpfen dokumentiert sind oder langjährige Wissensträgerinnen und Wissensträger in den Ruhestand gehen.

Ihre Teams haben Bedarf an grundlegendem energiewirtschaftlichem Fachwissen? Sie möchten mehrere Mitarbeitende gemeinsam qualifizieren und Sie suchen nach einer passenden Team-Building Möglichkeit? Dann sind Sie hier richtig!

Wir bieten praxisnahe Lernumgebungen und nachhaltige Lernerfahrungen:  

So vermitteln Sie Ihrem Team fundiertes energiewirtschaftliches Grundlagenwissen – verständlich, interaktiv und mit direktem Bezug zum Arbeitsalltag. Die Kurse sind für bis zu 18 Personen gedacht.

Sprechen Sie uns gern an: 

STATUS QUO ENERGY SHARING – Ambition trifft auf Realität. Regulatorischer Rahmen ab 01.06.2026 

Webinar für Stadtwerke, Energieversorger, Netzbetreiber und Kommunen

Donnerstag,
11. Juni 2026 | 10:00 - 11:00 Uhr

Online Webinar
Microsoft Teams

Teilnehmerzahl unbegrenzt

Mit § 42c EnWG hat der Gesetzgeber Ende 2025 erstmals einen Rechtsrahmen geschaffen, der Energy Sharing in Deutschland formal ermöglicht. Gemeint ist die gemeinschaftliche Nutzung lokal erzeugter erneuerbarer Energie und zwar auch dann, wenn Erzeugung und Verbrauch nicht im selben Gebäude stattfinden. Genau darin liegt der entscheidende Unterschied zu Mieterstrom (§ 42a EnWG) und der gemeinschaftlichen Gebäudeversorgung (§ 42b EnWG). Energy Sharing erweitert diese Logik erstmals in den öffentlichen Netzraum hinein. Und damit in das Herz der klassischen Energiewirtschaft. Was steht nun an? Was sollten Sie beachten? Dies wollen wir in einem einstündigen Webinar erläutern und diskutieren.

ANMELDUNG

Unser Kursangebot richtet sich ausschließlich an Stadtwerke und kommunale Unternehmen sowie deren Verbundpartner!

Ihre Referentin

MMZ_9203-Bearbeitet_rund

Dr. Constanze Adolf ist Leiterin des Stabsbereichs „Energiewirtschaft: Strategie und Wissen” bei items sowie Autorin, Kolumnistin und Bloggerin. Nach über 16 Jahren Erfahrung in Brüssel, wo sie sich auf EU-Energiepolitik und nachhaltige Finanzstrategien spezialisier-te, war sie zunächst in einem Energiespeicher Start-Up für das Business Development ver-antwortlich, ehe sie in mehreren Kommunikationsagenturen die Bereiche Energie und EU Affairs aufbaute.

📩 Fragen zur Buchung? Schreiben Sie an: c.adolf@itemsnet.de

AGENDA

Rechtslage & Umsetzung:

  • EU-Vorgaben, Ausgestaltung und die Umsetzung in Deutschland: Was steckt in dem neuen § 42c EnWG?

Technische Integration und der Blick über den Tellerrand:

  • Wie machen es die Nachbarn? Was können wir lernen, um niederschwellige Energy Sharing Angebote zu entwickeln?

Geschäftsmodell:

  • Beteiligung, Kundennähe, neue Erlösmodelle

Was erwartet Sie?

✅ Regulatorische Klarheit – Was ist erlaubt, was sinnvoll?

✅ Technologische Orientierung – Welche Infrastruktur braucht es?

✅ IT-technische Einbettung – Wie wird’s digital machbar?

✅ Konkrete Business Cases – Was bringt’s wirklich?

Hinweis

Dieses Meeting wird aufgezeichnet. Die Aufzeichnung dient der internen Dokumentation und zur Nachschau für Teilnehmende und umfasst Bild, Ton und Bildschirmfreigaben. Sie wird z. B. 3 Monate gespeichert und ist zugänglich für alle Teilnehmenden. Sie wird anschließend auf der items Website und im items-Intranet für unbegrenzte Zeit bereitgestellt.

Zu Beginn der Aufzeichnung werden Sie in Microsoft Teams um Ihre Zustimmung gebeten. Ohne Zustimmung können Sie weiterhin teilnehmen und sich über den Chat beteiligen.

Eine erteilte Einwilligung können Sie jederzeit mit Wirkung für die Zukunft widerrufen – wenden Sie sich dazu an den Organisator. 

AGNES Quarterly III

Jetzt schon mal vormerken! Neuer Termin im Oktober!

Webinarreihe für Stadtwerke, Energieversorger, Netzbetreiber April – Dezember 2026 | Online

Tage
Stunden
Minuten
Sekunden

Unser Kursangebot richtet sich ausschließlich an Stadtwerke und kommunale Unternehmen sowie deren Verbundpartner!

AGNES QUARTERLY N°3 – AGENDA 

Wir informieren Sie hier bald über Datum und Uhrzeit von AgNes Quaterly III und geben Ihnen Einblicke in die Agenda!

👉 Überblick über den Diskussionsstand und Ausblick auf 2026

🔋 23. Juni 2026 | 10:00–11:00 Uhr (online)

  • Agnes – Hintergrund und Motivation
    Zielsetzung, Einordnung und Kontext: Wo steht der Prozess gerade?
  • Entgeltkomponenten
    Orientierungspunkte zum Grundmodell und zu den Überlegungen zu Entgeltkomponenten für die Niederspannung
  • Dynamische Netzentgelte
    Modul 3 weitergedacht?
  • Speichernetzentgelte
    Eine Frage der Netz- und Systemdienlichkeit?
  • Beteiligung von Einspeisern
    Wenn schon Paradigmenwechsel – denn schon Paradigmenwechsel!
  • Kostenwälzung
    Eigenständige Schlüsselungsprinzipien und Reduktion der abrechnungsrelevanten Netzebenen?
  • Entgelte für Industrie und Gewerbe
    Wie weiter mit Bandlast und atypischer Netznutzung?
  • Ausblick auf die nächsten Schritte
MMZ_9203-Bearbeitet_rund

Dr. Constanze Adolf ist Leiterin des Stabsbereichs „Energiewirtschaft: Strategie und Wissen” bei items sowie Autorin, Kolumnistin und Bloggerin. Nach über 16 Jahren Erfahrung in Brüssel, wo sie sich auf EU-Energiepolitik und nachhaltige Finanzstrategien spezialisier-te, war sie zunächst in einem Energiespeicher Start-Up für das Business Development ver-antwortlich, ehe sie in mehreren Kommunikationsagenturen die Bereiche Energie und EU Affairs aufbaute.

📩 Fragen zur Buchung? Schreiben Sie an: c.adolf@itemsnet.de

WARUM DIESE WEBINARREIHE?

Die Energiewirtschaft steht vor einem strukturellen Wandel. Neue gesetzliche Spielräume werden die Netzentgeltsystematik grundlegend ändern. Dies wird weitereichende Konsequenzen Wer heute strategisch denkt, kann morgen zu den Vorreitern gehören.
Unsere Reihe zur Agnes-Festlegung bietet Stadtwerken und Energieversorgern genau das: 

  • Regulatorische Klarheit
  • Technologische Orientierung
  • IT-technische Einbettung 
  • Konkrete Business Cases
ZIEL DER REIHE: „VOR DIE WELLE KOMMEN STATT HINTERHER ZU SCHWIMMEN“

Wir zeigen, wie Stadtwerke sich heute strategisch und technologisch aufstellen, um die neuen Geschäftsmodelle von morgen erfolgreich und regulatorisch abgesichert umzusetzen – mit Fokus auf IT-Infrastruktur, operativer Umsetzung und echten Use Cases.

ZIELGRUPPEN
  • Unternehmensstrategie & Business Development
  • Digitalisierung & IT
  • Projektentwicklung & Technik
  • Recht & Regulierung
  • Messstellenbetrieb

Hinweis

Dieses Meeting wird aufgezeichnet. Die Aufzeichnung dient der internen Dokumentation und zur Nachschau für Teilnehmende und umfasst Bild, Ton und Bildschirmfreigaben. Sie wird z. B. 3 Monate gespeichert und ist zugänglich für alle Teilnehmenden. Sie wird anschließend auf der items Website und im items-Intranet für unbegrenzte Zeit bereitgestellt.

Zu Beginn der Aufzeichnung werden Sie in Microsoft Teams um Ihre Zustimmung gebeten. Ohne Zustimmung können Sie weiterhin teilnehmen und sich über den Chat beteiligen.

Eine erteilte Einwilligung können Sie jederzeit mit Wirkung für die Zukunft widerrufen – wenden Sie sich dazu an den Organisator. 

Dr. Constanze Adolf

Stabstellenleiterin Energiewirtschaft: Strategie & Wissen

Dynamische Netzentgelte, eine strategische Bewährungsprobe für kommunale Energieversorger

Dynamische Netzentgelte

Eine strategische Bewährungsprobe für kommunale Energieversorger

Mit dem Auslaufen der Stromnetzentgeltverordnung (StromNEV) Ende 2028 steht die deutsche Netzentgeltsystematik vor einem grundlegenden Umbau. Unter dem Titel „AGNES – Allgemeine Netzentgeltsystematik Strom“ (GBK-25-01-1#3) verfolgt die Bundesnetzagentur das Ziel, Netzentgelte an die Anforderungen eines erneuerbaren, hochdynamischen Energiesystems anzupassen. Was technisch klingt, entfaltet enorme strategische Sprengkraft. Innerhalb des AgNes-Prozesses der bis Ende 2026 die Neuregelung der Netzentgeltregelung in Deutschland vorsieht, schlägt die Bundesnetzagentur (BNetzA) als eine Möglichkeit dynamische Netzentgelte als Anreizkomponente für netzdienliches Verhalten vor.

Was bislang als theoretische Option in regulatorischen Diskussionspapieren existierte, nimmt nun konkrete Gestalt an: Die Einführung dynamischer Netzentgeltkomponenten würde die Logik der Stromnetzentgelte grundlegend verändern. Für kommunale Energieversorger bedeutet dies mehr als eine weitere regulatorische Anpassung. Es handelt sich um einen Paradigmenwechsel in der Steuerung von Netzlast, Flexibilität und Investitionen mit tiefgreifenden Auswirkungen auf IT-Architektur, Marktkommunikation (MaKo), Prozesse und Geschäftsmodelle.

Erste Näherung: Warum dynamische Netzentgelte?

Traditionell dienen Netzentgelte primär der Refinanzierung der Netzinfrastruktur. Sie orientieren sich an Durchschnittskosten, sind weitgehend statisch und nur grob zeitlich differenziert. Die aktuelle Systematik geht im Kern auf das Jahr 2005 zurück und wird der massiv gestiegenen Volatilität sowie den neuen dezentralen Lasten nicht mehr gerecht. Die volatile Einspeisung erneuerbarer Energien, der Hochlauf der Elektromobilität, Wärmepumpen und Speicher führen zu immer stärkeren Lastspitzen und regionalen Engpässen. Für ein effizientes Stromsystem sind Änderungen an der undifferenzierten Entgelt-Logik unumgänglich.

Die BNetzA verfolgt daher das Ziel, nicht nur als Finanzierungsinstrument, sondern gezielt als Steuerungsinstrument zu nutzen. Kernidee ist eine dynamische Arbeitspreiskomponente, die kurzfristig auf prognostizierte Netzengpässe reagiert. In Zeiten hoher Netzbelastung steigen die Entgelte, in Zeiten netzdienlicher Nutzung sinken sie oder werden sogar negativ. So sollen Marktakteure Anreize erhalten, Verbrauch, Einspeisung und Speicherbetrieb netzorientiert zu steuern.

Fachlich gesprochen handelt es sich um eine Internalisierung netzbedingter Grenzkosten. Praktisch bedeutet das: Netzengpässe sollen nicht mehr ausschließlich durch Redispatch und Netzausbau gelöst werden, sondern durch ökonomische Signale an Netznutzer.

Analyse der Auswirkungen auf kommunale Energieversorger

Für kommunale EVU bedeutet die Einführung dynamischer Netzentgelte einen erheblichen Anstieg operativer Komplexität. Netzbetreiber müssen:

  • Engpässe kurzfristig prognostizieren,
  • daraus dynamische Preissignale ableiten,
  • diese vor der Day-ahead-Auktion veröffentlichen,
  • und die resultierenden Entgelte viertelstundenscharf abrechnen.

Damit entstehen Prozesse, die bislang in dieser Form weder technisch noch organisatorisch existieren. Netzbetrieb, Marktkommunikation, Abrechnung und IT müssen deutlich enger verzahnt werden. Die klassische Trennung zwischen „Netzbetrieb“ und „kaufmännischer Abwicklung“ wird durchbrochen.

Verschiebung der Rolle des Netzbetreibers

Der Netzbetreiber wird vom Infrastrukturbetreiber zum aktiven Systemmanager. Neben der Fülle an bestehenden Aufgaben innerhalb des immer dichteren regulatorischen Rahmens wird er zukünftig Einfluss auf das Marktverhalten haben und Flexibilität steuern. Er wird indirekt zum Taktgeber für Speicher- und Lastmanagement. Diese neue Rolle erfordert nicht nur technologische, sondern auch kulturelle Anpassungen in Form von Datenkompetenz, Prognosefähigkeit und Systemdenken.

Gleichzeitig wird es viele Geschäftschancen für Flexibilität und Prognosegenauigkeit geben, wobei klar wird, dass neue IT-Tools mit bestehenden Infrastrukturen orchestriert werden müssen und ihre Anschlussfähigkeit in dem jeweiligen IT-Zielbild des Netzbetreibers unter Beweis stellen müssen.

Neue Verteilungswirkungen und politische Sensibilität

Dynamische Netzentgelte führen zu neuen Belastungsprofilen. Netznutzer mit hoher Flexibilität können profitieren, während weniger flexible Verbraucher, etwa Haushalte ohne Energiemanagementsystem tendenziell stärker belastet werden. Für kommunale EVU mit starker lokaler Verankerung entsteht hier ein Spannungsfeld zwischen Effizienz, sozialer Akzeptanz und regulatorischer Vorgabe.

Investitionssignale verändern sich

Langfristig beeinflussen dynamische Netzentgelte Investitionsentscheidungen. Speicher, Ladeinfrastruktur, flexible Verbraucher und Erzeuger orientieren ihre Standortwahl zunehmend an netzseitigen Preissignalen. Für kommunale EVU ergibt sich daraus die Chance, regionale Flexibilitätsmärkte aktiv zu gestalten aber auch das Risiko, bei fehlender strategischer Positionierung an Attraktivität zu verlieren.

IT-Architektur: Vom Abrechnungssystem zur Echtzeitplattform

Die heutige IT-Landschaft ist auf statische Tarife, monatliche Abrechnungszyklen und standardisierte MaKo-Prozesse ausgelegt. Dynamische Netzentgelte erfordern hingegen:

  • viertelstundengenaue Messwertverarbeitung,
  • kurzfristige Prognosemodelle
  • automatisierte Preisermittlung
  • tagesaktuelle Veröffentlichung
  • und hochperformante Abrechnungssysteme.

Gefragt sind Plattformkonzepte, die Netzbetrieb, Marktkommunikation und Abrechnung in nahezu Echtzeit koppeln. Dahinter stehen allerdings Investitionsentscheidungen mit hoher strategischer Bedeutung in einer Situation, in der die IT-Lösungen selbst oft noch in einem Entwicklungsstadium stecken, da die regulatorischen Anforderungen sich erst nach und nach entwickeln und damit klare Anforderungen definieren.

Marktkommunikation: Neue Datenflüsse, neue Komplexität

Die Einführung dynamischer Netzentgelte wird die Marktkommunikation grundlegend verändern. Statt statischer Preisblätter müssen künftig zeitvariable Entgeltinformationen standardisiert, versioniert und fristgerecht an Lieferanten, Aggregatoren und Plattformen übermittelt werden.

Das bedeutet:

  • neue MaKo-Prozesse
  • neue Datenformate
  • deutlich höhere Kommunikationsfrequenzen
  • und erhöhte Anforderungen an Datenqualität und Synchronisation.

Insbesondere die Integration mit bestehenden EDIFACT-Prozessen sowie die Harmonisierung mit Redispatch- und Flexibilitätsplattformen werden zu einer Herausforderung.

Abrechnung und Kundenkommunikation: Erklärbarkeit wird erfolgskritisch

Viertelstundenscharfe, dynamische Entgelte sind für Endkunden schwer verständlich. Dies erfordert von der Branche daher massiv in Transparenz, Visualisierung und Kundenkommunikation zu investieren. Mit gut verständlicher Aufbereitung könnten die Vorteile zu einer breit getragenen Akzeptanz und damit Vertrauensaufbau beitragen.

Einordnung für IT-Dienstleister mit MaKo- und SAP-Fokus

Für IT-Dienstleister eröffnet die Einführung dynamischer Netzentgelte ein neues strategisches Spielfeld. Gefragt sind nicht mehr nur klassische SAP-Implementierungen, sondern:

  • Echtzeitfähige Integrationsarchitekturen
  • Prognose- und Optimierungsalgorithmen
  • flexible MaKo-Plattformen
  • sowie hochautomatisierte Abrechnungslösungen.

Besonders kritisch ist die Rolle der Marktkommunikation: Die Vielzahl neuer Datenflüsse erfordert hochgradig resiliente, skalierbare Schnittstellen. Gleichzeitig steigt der Druck auf Standardisierung. Individuelle Insellösungen lassen sich in einem dynamischen Gesamtsystem nur mit hohem Aufwand betreiben. Für IT-Dienstleister bedeutet dies eine Verschiebung vom reinen Systemintegrator hin zum strategischen Transformationspartner.

Reaktionen aus der Branche – zeitliche Granularität & IT-Umsetzung als Knackpunkte

Wie auch schon die BNetzA-Vorschläge zu den Industrienetzentgelten und den kleinen Verbrauchern gibt es vielfältige Reaktionen auf die Vorschläge zu dynamischen Netzentgelten. Die Hauptargumentationslinien lassen sich wie folgt zusammenfassen:

Die Übertragungsnetzbetreiber (ÜNBs) fordern hohe zeitliche Granularität: Dynamische Netzentgelte sollen eng an die reale Netzsituation gekoppelt werden, um Redispatch-Kosten zu senken und volatile Einspeisung sowie neue Lasten abzubilden.

Die Verteilnetzbetreiber (VNB) warnen vor IT-Überforderung: Die heutigen Abrechnungs- und Marktkommunikationssysteme seien bis 2029 nicht reif für hochdynamische Modelle. Vorgeschlagen wird ein pragmatischer Einstieg mit saisonalen Zeitfenstern.

Kompromissvorschläge: Nutzung bestehender XML-Formate, bundeseinheitliche Preisblätter und eine funktionierende Messinfrastruktur sollen die Umsetzung vereinfachen.

Industrie sieht geringe Flexibilität: Produktionsprozesse lassen kaum kurzfristige Lastverschiebung zu; dynamische Entgelte könnten Mehrkosten verursachen, insbesondere wegen Konflikten mit bestehenden Privilegien.

Praxistest

Das Beratungsunternehmen Neon hat gemeinsam mit einem breiten Konsortium (Bayernwerk Netz GmbH, BMW AG, LEW Verteilnetz GmbH, EWE NETZ GmbH, TransnetBW GmbH, MAINGAU Energie GmbH, Neon Neue Energieökonomik, Octopus Energy, The Mobility House Energy GmbH, TenneT Germany sowie die RWTH Aachen Universität) in einem Pilotprojekt untersucht, wie sich ein dynamisches Netzentgelt auswirken könnte. Im Rahmen des Projekts wurden die Netzentgelte in vier verschiedenen Netzgebieten unter anderem auf Basis von transformatorbezogenen Redispatchkosten berechnet und jeweils einen Tag im Voraus veröffentlicht. Zwei kooperierende Anbieter nutzten diese Zeitreihen, um die Ladevorgänge von E-Autos zu optimieren.

Bei der Auswertung von 2.000 Ladevorgängen an 500 E-Autos zeigte sich: In 90 Prozent der Fälle passten die Fahrer ihr Ladeverhalten an. Durch die Verschiebung der Ladevorgänge in Zeitfenster mit niedrigeren Preisen konnten 20 bis 30 Prozent der geladenen Strommenge zeitlich verlagert werden.

Die Unterschiede bei den Netzentgelten waren dabei moderat. Im Netzgebiet von EWE beispielsweise lag das Netzentgelt zwischen null und sechs Cent pro Kilowattstunde. Dennoch gab es gerade im EWE-Netz die größte zeitliche Verschiebung der Ladevorgänge. Das zeigt, dass selbst kleine Unterschiede bei den Netzentgelten einen spürbaren Einfluss auf das Ladeverhalten haben.

Fahrplan AgNes Prozess

  • Q1/Q2 2026: Die BNetzA hat für das erste Halbjahr 2026 eine Reihe von thematischen Workshops angekündigt. Am 20.02.2026 folgt ein Workshop zum Thema Einspeisenetzentgelte und am 10.03.2026 zum Thema Kostenwälzung.
  • Mitte 2026: Entwurf der finalen Festlegung
  • Ende 2026: Verbindliche Festlegung
  • Ab 01.01.2029: Neue Regeln verpflichtend für alle Netzbetreiber und Marktakteure

Fazit

Die Einführung dynamischer Netzentgelte ist kein IT-Projekt. Sie ist ein strategisches Transformationsprogramm. Kommunale EVU sollten sich frühzeitig folgende Fragen stellen:

  • Welche Rolle wollen wir im zukünftigen Flexibilitätsmarkt spielen? Passiver Abwickler oder aktiver Systemgestalter?
  • Wie integrieren wir Netzbetrieb, IT und Marktkommunikation organisatorisch? Brauchen wir neue Schnittstellen, neue Rollen, neue Kompetenzen?
  • Welche Investitionen in Daten, Prognosemodelle und Plattformen sind erforderlich? Und wie priorisieren wir diese im Spannungsfeld knapper Budgets?
  • Wie sichern wir Akzeptanz bei Politik, Kunden und Öffentlichkeit? Transparenz und Verständlichkeit werden zur Schlüsselressource.

Die Diskussion um dynamische Netzentgelte markieren einen fundamentalen Wandel in der Netzentgeltsystematik. Sie transformieren Netzentgelte von einem statischen Refinanzierungsinstrument zu einem dynamischen Steuerungsmechanismus. Für die kommunale Energiewirtschaft bedeutet dies eine steigende operative Komplexität verbunden mit der tiefgreifenden IT-Transformation, neuen Anforderungen an Marktkommunikation, veränderte Rollenbilder im Netzbetrieb aber auch neue strategische Chancen im Flexibilitätsmanagement.

Zurzeit kann man sagen, es besteht ein durchaus breiter Konsens über das Ziel in der Branche, aber starke Differenzen über Tempo, technische Machbarkeit und ökonomische Auswirkungen.

Quelle:

Bundesnetzagentur: Dynamische Netzentgeltkomponente: Orientierungspunkte der BNetzA, abgerufen am 20.12.2025

Baukostenzuschüsse: Zwischen ordnungspolitischer Lenkung und systemischer Wettbewerbsverzerrung

Baukostenzuschüsse: Zwischen ordnungspolitischer Lenkung und systemischer Wettbewerbsverzerrung

Die Energiewende steht und fällt mit der Flexibilisierung und einer durchdachten, kosteneffizienten Modernisierung bzw. dem Ausbau der Stromnetze. Baukostenzuschüsse (BKZ), also die finanzielle Beteiligung von AnlagenbetreiberInnen an den Kosten für den Netzanschluss oder die -verstärkung, sind dabei z.B. im Rahmen des Netzpakets oder des Agnes-Prozesses in aller Munde. 40 – 150 Euro pro Kilowattstunde Anschlussleistung werden derzeit von den Netzbetreibern in Rechnung gestellt. Doch was auf den ersten Blick als wirtschaftlich sinnvolle Lenkungsmaßnahme erscheint, entpuppt sich bei genauerer Betrachtung als Zementierung bestehender Marktstrukturen mit weitreichenden Folgen für Wettbewerb, Investitionssicherheit und die Rolle kommunaler Energieversorger.

BKZ & Mako-Prozesse

Für IT-Dienstleister kommunaler Energieversorger bringt die neue Baukostenzuschuss-Systematik nicht unerhebliche Aufgaben mit sich:

Prozessintegration:

  • Die Abbildung der Baukostenzuschüsse muss nahtlos in bestehende SAP-Module (z. B. IS-U, CRM, Abrechnung) integriert werden. Hierzu sind neue Datenmodelle, Schnittstellen und Workflows erforderlich, die sowohl die regulatorischen Vorgaben als auch die individuellen Anforderungen der Netzbetreiber massenmodelltauglich berücksichtigen.

Marktkommunikation

  • Die Kommunikation zwischen Netzbetreibern, Anlagenbetreibern und Regulierungsbehörden wird komplexer. Neue Nachrichtenformate, Fristen und Prüfmechanismen müssen in die MaKo-Prozesse eingebunden werden.

Datenmanagement und Compliance

  • Die Nachvollziehbarkeit und Transparenz der BKZ-Berechnung werden zum zentralen Prüfstein, sowohl für interne Audits als auch für externe Prüfer und die BNetzA.

Baukostenzuschüsse zwischen Lenkung und Oligopol

Baukostenzuschüsse sind im Kern ein Instrument, um die Kosten für den Anschluss neuer Stromerzeugungsanlagen, etwa Solarparks, Windkraftwerke oder Batteriespeicher, verursachergerecht zu verteilen. Sie setzen einen marktwirtschaftlichen Anreiz: Gebaut wird dort, wo der Netzanschluss bereits vorhanden oder günstig ausgebaut werden kann. So sollen volkswirtschaftlich ineffiziente Investitionen vermieden und der Netzausbau optimiert werden.

Doch die jüngsten Gesetzesinitiativen und das parallellaufende AgNes-Konsultationsverfahren der Bundesnetzagentur (BNetzA) zeigen: Die Umsetzung ist alles andere als trivial. Während das sogenannte Netzpaket des BMWK dem Netzbetreiber eine erhebliche Steuerungsfunktion zuweist, läuft das AgNes-Verfahren Gefahr, durch gesetzgeberische Schnellschüsse überholt zu werden. Die Folge: Rechtsunsicherheit, Planungsrisiken und eine potenzielle Schwächung der unabhängigen Regulierung.

Auswirkungen auf kommunale Energieversorger

Für kommunale EVU ist die neue Baukostenzuschuss-Systematik ein zweischneidiges Schwert. Einerseits eröffnet sie die Möglichkeit, durch gezielte Standortwahl und Kooperation mit Netzbetreibern Anschlusskosten zu optimieren. Andererseits verschärft sie den Wettbewerb um attraktive Standorte, insbesondere dort, wo bestehende Infrastruktur, z. B. ehemalige Kernkraftwerksstandorte, bereits vorhanden und abgeschrieben ist.

Die eigentliche Herausforderung liegt jedoch in der systemischen Wettbewerbsverzerrung: Großkonzerne mit Altstandorten profitieren von minimalen Baukostenzuschüssen, während Newcomer und kommunale Akteure an anderen Standorten mit erheblichen Zusatzkosten konfrontiert werden. Darauf weist auch das Bundeskartellamt in seinem jüngsten Bericht hin. Das Risiko: Die ohnehin dominante Marktstellung der „alten“ Stromwirtschaft wird in die neue Energiewelt verlängert. Wenn Baukostenzuschüsse also künftig darüber entscheiden, wer in Deutschland Strom erzeugen oder speichern darf und damit die Weichen für die Energiewelt von morgen stellt, dann stellt sich die Frage: Sind wir bereit, die Zukunft der Energieversorgung einer Systemlogik zu überlassen, die das Oligopol der Vergangenheit in die Märkte der Zukunft trägt? Oder anders gefragt: Ist es ordnungspolitisch vertretbar, dass die Zukunft der deutschen Stromwirtschaft auf den Fundamenten einer Infrastruktur gebaut wird, die von der Allgemeinheit finanziert und nun von wenigen Konzernen genutzt wird, während neue Akteure systematisch benachteiligt werden? Oder braucht es nicht gerade jetzt einen neuen Ordnungsrahmen, der Innovation, Wettbewerb und Gemeinwohl gleichermaßen in den Mittelpunkt stellt?

Standortvorteile durch Altinfrastruktur

Das Problem liegt dabei nicht nur in der ökonomischen Logik, sondern vor allem in der ordnungspolitischen Wirkung: Großkonzerne wie RWE, ENBW und Vattenfall verfügen über zahlreiche Standorte, an denen ehemals Kernkraftwerke betrieben wurden. Diese Standorte sind mit leistungsfähigen Netzanschlüssen, Transformatoren und sonstiger Infrastruktur ausgestattet, die bereits voll bezahlt, abgeschrieben und von der öffentlichen Hand subventioniert wurden. Für neue Projekte wie Batteriespeicher oder Solarparks fallen dort kaum Baukostenzuschüsse an, weil der Netzanschluss praktisch „gratis“ ist.

Neue Marktteilnehmer, insbesondere kommunale Energieversorger oder innovative Unternehmen, stehen vor dem Problem, dass sie für den Netzanschluss ihrer Anlagen an weniger erschlossenen Standorten hohe Baukostenzuschüsse zahlen müssen. Das erhöht die Investitionskosten und erschwert den Markteintritt. Die Folge: Die Großkonzerne erhalten einen Startvorteil, den sie nicht durch eigene Innovationsleistung, sondern durch historische Standortprivilegien erlangen.

Zementierung alter Marktstrukturen

Die Energiewende sollte eigentlich den Wettbewerb fördern und neue Akteure ins Spiel bringen. Doch die Baukostenzuschüsse bewirken das Gegenteil: Die Großkonzerne können ihre angestammte Marktposition in die neue Energiewelt übertragen, weil sie systematisch bevorzugt werden.

Die Entscheidung, wo und wie gebaut wird, liegt letztlich beim Netzbetreiber. Dieser ist nicht selten ein Unternehmen aus dem Kreis der Großkonzerne. Damit wird einer privatwirtschaftlichen Instanz eine hoheitliche Steuerungsfunktion übertragen, ohne dass eine wirksame Kontrolle durch Wettbewerbsbehörden oder Regulierungsinstanzen erfolgt. Weder Bundeskartellamt noch Bundesnetzagentur haben bislang eingegriffen, obwohl die Wettbewerbsverzerrung offensichtlich ist.

Diese systemische Bevorzugung der Großkonzerne gefährdet die Akzeptanz der Energiewende in der Bevölkerung und bei InvestorInnen. Wer als Newcomer oder kommunaler Akteur mit hohen Kosten und bürokratischen Hürden konfrontiert wird, verliert Motivation und Kapital. Die Innovationskraft des Marktes wird gebremst, während die alten Strukturen erhalten bleiben.

Fazit

Die Energiewende braucht offene, faire und innovationsfreundliche Wettbewerbsbedingungen. Die Baukostenzuschüsse sind in den aktuellen Eckpunktepapieren und Vorschlägen kein neutraler Anreizmechanismus. Sie wirken zunächst einmal einseitig: Der Anschlussbegehrende zahlt für die Netzverstärkung oder den -ausbau eine nicht unerhebliche Summe, ohne im Gegenzug z.B. eine Beschleunigung des Genehmigungsverfahren erwirken zu können. Weiterhin zahlen Speicher, die eine hohe netzdienliche Wirkung entfalten können, sobald sie die richtigen Marktsignale empfangen, hohe Kosten, die kaum planbar sind: Netzbetreiber können die Höhe des BKZ in ihrem Netzgebiet frei bestimmen. Sie können einerseits durch einen hohen BKZ ein marktliches Signal setzen, dass das Netz in ihrem Gebiet zu überlasten droht und daher nur sehr finanzstarke Verbraucher aufnehmen kann. Wie aber kann man sicher sein, dass BKZ nicht nur die Netzsituation widerspiegelt, sondern in Zeiten knapper werdender Kassen als ein (Quer-)Refinanzierungsinstrument angesehen werden?

Energy Sharing in Deutschland: Etappensieg statt großer Wurf

Energy Sharing in Deutschland

Etappensieg statt großer Wurf

Energy Sharing als völlig neues Marktsegment hat mit der letzten Novelle des Energiewirtschaftsgesetzes (EnWG) im November 2025 einen eigenen Rechtsrahmen bekommen. Der neue Paragraf § 42c EnWG, etwas verklausuliert betitelt mit „Gemeinsame Nutzung elektrischer Energie aus Anlagen zur Erzeugung von Elektrizität aus erneuerbaren Energien“ hat zum Ziel, Investitionen in dezentrale Erneuerbare anzureizen, BürgerInnen stärker einzubinden und lokale Wertschöpfung zu fördern. In kurz: Energy Sharing soll es ab dem 01.06.2026 ermöglichen, lokal erzeugten erneuerbaren Strom gemeinschaftlich zu nutzen und zu teilen, z.B. in Nachbarschaften oder Quartieren. Doch zwischen Anspruch und Umsetzung liegt zumindest vorerst eine spürbare Lücke.

Im Folgenden wollen wir beleuchten, was Energy Sharing ist, was wir von dem neuen Rechtsrahmen in Punkto Geschäftsmodelle und Massentauglichkeit erwarten können und was dies für kommunale Energieunternehmen bedeutet.

Was bedeutet Energy Sharing konkret?

Der neue Paragraf 42c EnWG bettet sich in eine Logik der Teilhabe an Energie ein: Während Paragraf 42a EnWG den Mieterstrom und Paragraf 42b die Gemeinschaftliche Gebäudeversorgung regelt, führt der neue Paragraf 42c EnWG das Konzept des „Energy Sharings“ ein.

  • Mehrere Teilnehmende, z. B. Haushalte, Unternehmen, Kommunen schließen sich zu einer Gemeinschaft zusammen, um gemeinsam erzeugten Strom zu nutzen.
  • Die Mitglieder können den Strom innerhalb der Gemeinschaft direkt verbrauchen oder untereinander abrechnen.
  • Überschüssiger Strom wird ins Netz eingespeist und fehlender Strom wird wie gewohnt aus dem Netz bezogen.

Was regelt § 42c EnWG zum Energy Sharing?

  1. Adressatenkreis und geographisches Einzugsgebiet

Energy Sharing ist auf LetztverbraucherInnen ausgerichtet. Es soll einen möglichst niederschwelligen Zugang vieler zu gemeinsam erzeugter Energie ermöglichen. Energy Sharing an sich darf kein Hauptgeschäftszweck darstellen und schließt daher größere Unternehmen aus. Kommunale Betreiber sind ausdrücklich nicht vorgesehen. Stadtwerke dürfen jedoch als Dienstleister agieren, was vielfältige Anwendungskonzepte ermöglicht.

Bis Ende Mai 2027 können Energy Sharing Modelle innerhalb eines Bilanzkreises realisiert werden, ab Juni 2028 zwischen angrenzenden Bilanzkreisen.

  1. Lieferantenpflichten light

Energy Sharing deckt nur den Teil des Strombedarfs ab, der zeitgleich erzeugt wird bzw. zwischengespeichert wurde. Eine Reststrombelieferung muss nicht erfolgen. Der Reststromlieferant kann von den EndverbraucherInnen frei gewählt werden. Weiterhin besteht ein weitreichender Vorteil des Energy Sharings in der weitgehenden Befreiung von klassischen Lieferantenpflichten, was die Einstiegshürden senken soll.

  1. Größenbeschränkungen

Die Erleichterungen gelten aktuell für < 30 kW (Haushalte) und < 100 kW (Haushaltskunden im Mehrfamilienhaus).

  1. Anlagenklassen

Erneuerbare und Hybridanlagen sind zulässig, wobei letzteres einen zeitgleichen Misch-Betrieb von EE- und fossilen Anlagen z.B. in Biomethan-BHKWs erlaubt. Die Kombination mit Speichern ist grundsätzlich möglich, allerdings bleibt hier abzuwarten, wann und wie das Mispel-Verfahren der BNetzA zur bivalenten Speichernutzung implementiert wird.

 Eine Kopplung von mehreren EE-Anlagen wie beispielsweise in Österreich ist nicht möglich.

  1. Messwesen

Technisch realisieren sich Energy-Sharing Modelle in einer Viertelstundenbilanzierung von Stromerzeugung und -verbrauch. Der Erfolg von Energy Sharing Projekten profitiert daher von einer hohen Durchdringung mit Smart Metern. Es sind jedoch auch RLM-Messungen möglich, was bedeutet, dass Energy Sharing nicht nur auf das Niederspannungsnetz reduziert bleiben musss. Allerdings heißt es hier noch etwas Geduld, da nach dem Inkrafttreten des §42c EnWG am 23.12.2025 die Bundesnetzagentur am Zuge ist, die nächsten Schritte in Richtung Marktkommunikation auszuarbeiten.

  1. Wirtschaftlichkeit

Der Grundpreis pro Kilowattstunde geteilten Stroms ist frei verhandelbar und kann auch null sein. Es fallen allerdings Netzentgelte an, da das Netz der öffentlichen Versorgung genutzt wird. Die Stromsteuer soll ggf. entfallen.

Vertragsarchitektur: De facto drei Verträge

Offiziell führt das Energy Sharing ein 2‑Vertragsmodell ein:

  1. Der Energy-Sharing-Liefervertrag regelt das Verhältnis zwischen Lieferant/Betreiber/Händler und LetztverbraucherInnen.
  2. Der Energy-Sharing-Nutzungsvertrag klärt das Verhältnis zwischen Gemeinschaft und dem EE-Anlagen-Betreiber, z.B. die Frage, wie die Anlage genutzt wird.

Dies ist erst einmal nichts Neues, denn z.B. auch bei der Gemeinschaftlichen Gebäudeversorgung kennen wir ein 2-Vertragsmodell, in dem ein Vertrag die Nutzung des Gebäudestroms regelt und ein Vertrag die Versorgung mit dem Reststrom, also den Strommengen, die nicht über die gemeinschaftlich genutzte Gebäudeanlage geliefert wird. Wenn man dies allerdings für das Energy Sharing mit bedenkt, lässt sich streng genommen daraus schließen, dass Energy Sharing sogar ein 3-Vertragsmodell darstellt, weil ja auch hier ein zusätzlicher Residuallast-Liefervertrag benötigt wird, den die LetztverbraucherInnen zur Deckung ihres Reststroms abschließen.

Ein Vorteil in diesen Einzelvertragsverhältnissen liegt in der hohen Transparenz und die getrennte Kündbarkeit der einzelnen Verträge. Für Vertriebe scheint allerdings die Erklärungsbedürftigkeit der Vertragskonstellationen ein Hemmschuh zu sein. Daher ist auf eine schnelle Verfügbarkeit von Musterverträgen zu hoffen, um hier schnell und unbürokratisch zu Abschlüssen zu gelangen.

Marktkommunikation, Bilanzierung & Netzzugangsplattform

Je nach Ausgestaltung der Vorgaben der BNetzA gilt es, Anpassungen in GPKE/MPES, UTILMD/MSCONS vorzunehmen, um eine Zuordnung von Energy‑Sharing‑Mengen zu Subportfolio zu ermöglichen. Für das Bilanzkreismanagement bedeutet dies, intraday‑Prognosen, Residualmengen, Fahrplanmanagement oder die Automatisierung für kleine Volumina vorzunehmen.

Mit dem neuen EnWG ist in Paragraf 20 eine Netzzugangsplattform von Netzbetreibern einzurichten. Über diese Plattform sollen NutzerInnen z.B. die Bestellung, Änderung oder Abbestellung von Zählpunktanordnungen, Verrechnungskonzepten und die Registrierung von Vereinbarungen benutzerfreundlich austauschen können. Auch hier ist noch auf die BNetzA zu warten, die weitere Details zu Aufbau, Nutzung, Nutzergruppen und Berechtigungskonzepten der Plattform festlegen kann. Je nach Ausgestaltung gilt es auch hier, eine API‑Fähigkeit, Mandantenfähigkeit und Rollenmanagement sicherzustellen.

Denkbar sind transparente Reporting‑Dashboards für lokale EE‑Anteil, CO₂‑Effekte etc. oder gar Gamification-Optionen.

Energy Sharing: Warum (noch) kein Massenprodukt?

Vor dem Hintergrund, dass die erklärte Motivation hinter der Einführung von Energy Sharing darin besteht, ein massentaugliches Produkt einzuführen, das es einer Vielzahl von Personen niederschwellig ermöglicht, günstig Strom vor Ort zu beziehen, ist es bemerkenswert, dass die Gesetzesbegründung des §42c EnWG, also des Textes, der genau dies ermöglichen soll, dies gleich auch wieder relativiert: „Es ist nicht davon auszugehen, dass die gemeinsame Nutzung von Strom aus EE-Anlagen kurz- oder mittelfristig zu einem Massengeschäft wird“, heißt es da. Der bürokratische und messtechnische Aufwand kann also die Rentabilität der Anlagen mindern.

Warum ist das so? Zunächst einmal sind die Anlagengrößen und -klassen, die sich für ein Energy Sharing qualifizieren, eingeschränkt, bzw. noch nicht ganz klar. Es geht um die Befreiung von Betreiber- bzw. Anzeigenpflichten, allerdings nur für Anlagen unter 30 kW bei Haushalten und kleiner als 100 kW bei Haushaltskunden im Mehrfamilienhaus. Dies gilt kurioserweise nicht für kommunale Betreiber. Denn Stadtwerke dürfen nicht zum Betreiber eines Energy Sharing Modells werden. Sie dürfen allerdings als Dienstleister auftreten, so dass sie z.B. alle Verträge abschließen können oder die Anmeldung zu der in §20 EnWG eingeführten Netzzugangsplattform vorzunehmen (s.o.).

Die räumliche Anknüpfung an zunächst nur einen Bilanzkreis, der ab Juni 2028 auch auf benachbarte Bilanzierungsgebiete ausgeweitet werden kann, ermöglicht sehr unterschiedliche Energy-Sharing Gemeinschaftsgrößen. Einige Netzbetreiber betreiben Netzgebiete von der Größe eines Dorfes, während andere Gebiete bis zu zehn Prozent der Landesfläche abdecken.

Gemein haben aber alle Modelle, dass der Erfolg von einer hohen Durchdringung mit Smart Metern profitiert, wenn nicht RLM-Messungen durchgeführt werden sollen. Bleibt nun auf die BNetzA zu warten, die die nächsten Schritte in Richtung Marktkommunikation ausarbeiten soll.

Fraglich ist weiterhin die Abhängigkeit von einem raschen Smart-Meter Rollout und entsprechender Mess- und Bilanzierungskonzepten, die noch fehlen. Zwar ist seit 2025 der Einbau eines Smart Meters für eine PV-Anlage über 7 kWp Pflicht, allerdings bedarf es weiterhin einer Sicherstellung der Verfügbarkeit der Schnittstellen und ausreichender Datenqualität. Damit einher geht die Frage, wie schnell das Energy Sharing in den IT-Systemen ausgeprägt werden kann.

Pragmatikerblick: Was jetzt sinnvoll ist

  • Pilotieren statt perfektionieren. Denn kleine Communities in einem handhabbaren Bilanzkreis, mit klarer Mess‑ und Abrechnungslogik können schnell zum Erfolg führen.
  • Dienstleistungsportfolio schärfen, um Stadtwerke als „Enablement‑Partner“ für Bürgerenergie, Genossenschaften oder für Quartiere zu positionieren.
  • Auf Musterverträge warten, um Energy Sharing einfach und verständlich ins Feld zu bringen.
  • Smart‑Meter‑Rollout priorisieren, denn eine hohe Messqualität ist der Hebel für faire Teilung und geringe Prozesskosten.
  • Die Augen offenhalten, denn die Regulatorik wird noch einige Konkretisierungen bringen, z.B. das Verfahren für bivalente Speicher, Marktkommunikationsvorgaben der BNetzA, Erweiterung auf benachbarte Bilanzgebiete ab 2028 usw.

Fazit

Energy Sharing ist in Deutschland aktuell mehr Etappensieg als großer Wurf. Der Rechtsrahmen eröffnet echte Chancen für lokale Teilhabe, Kundennähe und innovative Dienstleistungen. Wünschenswert wäre eine perspektivische Ausweitung auf Erneuerbare Wärme, wie z.B. Nahwärmekonzepte oder auf Quartierskonzepte und Sektorenkopplung.

Stadtwerke und kommunale Energieversorger sollten allerdings die spürbaren Limitierungen mit hoher Prozess‑ und IT‑Komplexität nicht unterschätzen. Mangelnde Marktkommunikation, Digitalisierung (Smart Meter Rollout. Internetplattform) und uneinheitliche Datenformate (mangelnde Musterverträge) führen dazu, dass Energy-Sharing-Modelle vielerorts herausfordernd werden.

Der Hebel setzt bei durchdachten Dienstleistungsmodellen, Smart‑Meter‑getriebener Datengüte, einer modularen, API‑basierten IT‑Architektur und sauberer Marktkommunikation an. Auf letztere heißt es nun zu warten, was die Bundesnetzagentur für Vorgaben erarbeitet.

Fest steht: Wer das Thema verständlich erklärt, sichert sich Kompetenz, Vertrauen und lokale Bindung und ist bereit, wenn der Regulierer die Zügel weiter lockert.

Energiewirtschaftliche Perspektiven 2026 – was die kommunale Energiewirtschaft erwarten kann

Energiewirtschaftliche Perspektiven 2026

Was die kommunale Energiewirtschaft erwarten kann

2026 wird für Stadtwerke und kommunale Energieversorger ein Jahr der entscheidenden Weichenstellungen. Die Bundesregierung und die EU setzen zentrale Reformen um, die die Rahmenbedingungen für das Geschäft grundlegend verändern. Nachfolgend die wichtigsten Entwicklungen, Herausforderungen und Chancen im Überblick:

Kostenentlastungen und neue Finanzierungsmodelle

Netzentgelte: Durch einen Bundeszuschuss von 6,5 Mrd. Euro werden die Netzentgelte 2026 spürbar gesenkt. Für Haushalte ergibt sich rechnerisch eine Entlastung von rund 100 Euro pro Jahr. Allerdings sind Versorger nicht verpflichtet, diese Senkung vollständig weiterzugeben, und die regionale Verteilung ist unterschiedlich.

Stromsteuer: Für die Industrie und Land-/Forstwirtschaft wird die Stromsteuer dauerhaft auf den EU-Mindestwert gesenkt. Für Haushalte bleibt eine umfassende Entlastung aus, was in der Branche für Kritik sorgt.

Gasspeicherumlage: Die Übernahme der Umlage durch den Bund (rund 3 Mrd. Euro) entlastet Haushalte um durchschnittlich 58 Euro pro Jahr.

Fazit: Die Maßnahmen bringen kurzfristig Entlastung, bieten aber keine langfristige Preissicherheit oder Lenkungswirkung für die Energiewende.

Netzentgeltsystematik (AgNes) – Digitalisierung und Flexibilität im Fokus

Reformprozess: Die BNetzA arbeitet an einer grundlegenden Reform der Netzentgelte. Künftig sollen kapazitäts- und zeitvariable Modelle gelten, die Flexibilität und Digitalisierung voraussetzen.

Chancen und Herausforderungen: Stadtwerke müssen ihre Abrechnungssysteme und IT-Infrastruktur anpassen, was Investitionen und Know-how erfordert. Gleichzeitig entstehen neue Geschäftsfelder, etwa durch dynamische Tarife und Flexibilitätsvermarktung.

Fahrplan: Bis Ende 2026 werden die Eckpunkte und die finale Festlegung erarbeitet, die verpflichtende Umsetzung startet 2029.

Kraftwerksstrategie und Kapazitätsmarkt

Ausschreibungen: Die Bundesregierung plant Ausschreibungen für 12 GW neue Kraftwerksleistung, vor allem für Gaskraftwerke. Der Start des Kapazitätsmarktes ist für 2027 vorgesehen, erste Ausschreibungen erfolgen frühestens Ende 2026.

Wasserstoff: Die Integration von H₂-ready-Kapazitäten ist als Brückentechnologie vorgesehen, der Hochlauf hängt aber von klaren EU- und Bundesvorgaben ab.

Risiko: Verzögerungen bei der Gesetzgebung könnten die Versorgungssicherheit ab 2030 gefährden.

EEG-Reform und Förderlandschaft

Die bestehende EEG-Förderung läuft Ende 2026 aus. Die Bundesregierung plant eine EEG-Novelle 2.0 mit neuen Vergütungsmodellen (z. B. Contracts for Difference).

Ziel ist eine stärkere Ausrichtung auf Systemdienstleistungen und Marktsignale. Unternehmen müssen sich auf komplexere Förderbedingungen und neue Finanzierungsmodelle einstellen.

Kapazitätsmechanismus: Parallel wird ein Konzept entwickelt, wie steuerbare Erzeugungskapazitäten künftig ermittelt und finanziert werden können. Die Entscheidung über den Ansatz (zentral, dezentral oder kombiniert) soll bis 2027 fallen.

Digitalisierung und Messwesen

Man könnte meinen, wenn man den 24-Stunden Lieferantenwechsel hinter sich gebracht hat und all die anderen voraussetzungsvollen Digitalisierungsprojekte in 2025, dann sollte man bestens für 2026 gewappnet sein. Denn auch die Rollout-Quote ist bis Ende 2025 auf die geforderten 20 Prozent gekommen. Mit anderen Worten: Die Digitalisierung des Energiesystems schreitet 2026 weiter voran.

Die Novelle des EnWG/MsbG hat im Februar Smart-Meter-Rollouts wirtschaftlicher gemacht und legt mehr Fokus auf den Nutzen der Steuertechnik.

Unternehmen im Energiesektor investieren erheblich in digitale Zwillinge, Mess- und Steuertechnik sowie IT-Infrastruktur. Ohne moderne Datenarchitektur ist eine zukunftssichere Transformation kaum möglich; KI ist inzwischen Standard.

Während große Wettbewerber wachsen, stehen regionale Versorger unter Druck. Das Energiewendemonitoring zeigt: Digitalisierung kann Systemkosten deutlich senken, etwa durch weniger Netzausbau. Politische Maßnahmen wie beschleunigter Rollout und Prozessdigitalisierung wurden vorangetrieben, erste Schritte erfolgten mit der EnWG-Novelle im November. Die Branche erwartet für 2026 noch stärkere Digitalisierung, besonders bei Netzprozessen, und rückt Cybersicherheit sowie regulatorische Vorgaben weiter in den Fokus.

LFW24h Gas: Keine zusätzlichen IT-Anpassungen zu erwarten

Zum 01.01.2026 soll gemäß Artikel 12 des EU-Gas- und Wasserstoffpakets der Lieferantenwechsel in 24 Stunden auch für die Sparte Gas (LFW24h Gas) durch die Marktteilnehmer umgesetzt sein.

Die am 23.12.2025 in Kraft getretene Novelle des Energiewirtschaftsgesetzes (EnWG) hat die EU-Vorgabe 1:1 übernommen.

Wie schon wiederholt an dieser Stelle unterstrichen, ist es in der Praxis nicht realistisch, die Umsetzung zum 01.01.2026 in den Systemen umzusetzen, auch wenn der LFW24 Gas nicht so umfangreich ausfallen wird, wie der LFW24 Strom.

Die BNetzA hat mitgeteilt, dass sie erst auf Basis des beschlossenen Gesetzes Regelungen zum LFW 24 Gas im EnWG treffen kann. Die Behörde verfolgt das Ziel einer möglichst engen Auslegung der Gesetzgebung und damit eine schlanke und effiziente Umsetzung für alle Beteiligten.

Wir werden Sie an dieser Stelle auf dem Laufenden halten, sobald erste Informationen zu einer konkreten Umsetzung erfolgen.

Energy Sharing und neue Marktsegmente

Rechtsrahmen: Ab Juni 2026 können BürgerInnen und Unternehmen lokal erzeugten erneuerbaren Strom gemeinschaftlich nutzen (Energy Sharing). Die Umsetzung hängt von der technischen Infrastruktur, z.B. von Smart Metern ab.

Technisch realisieren sich Energy-Sharing Modelle in einer Viertelstundenbilanzierung von Stromerzeugung und -verbrauch. Der Erfolg von Energy Sharing Projekten profitiert daher von einer hohen Durchdringung mit Smart Metern. Es sind jedoch auch RLM-Messungen möglich, was bedeutet, dass Energy Sharing nicht nur auf das Niederspannungsnetz reduziert bleiben musss. Allerdings heißt es hier noch etwas Geduld, da nach dem Inkrafttreten des §42c EnWG am 23.12.2025 die Bundesnetzagentur am Zuge ist, die nächsten Schritte in Richtung Marktkommunikation auszuarbeiten.

Energy Sharing = großer Wurf? – eher ein Etappensieg!

Netzzugang und Speicherintegration

Der Ausbau von Künstlicher Intelligenz ist auf leistungsfähige Rechenzentren angewiesen, die wiederum zuverlässige Netzanschlüsse bedürfen. Gleichzeitig wollen immer mehr Industriebetriebe elektrifizieren, was ebenfalls raschen Zugang zu den Stromnetzen voraussetzt.

Schließlich sind die Speicher zu nennen: 2025 genehmigten Netzbetreiber den Netzanschluss von 46 Gigawattstunden Speicher auf Mittelspannungsebene.

9.710 Anschlussanfragen für Batteriespeicher, die auf der Mittelspannungsebene in Betrieb gehen sollen, erhielten die Netzbetreiber im vergangenen Jahr. Damit verbunden sind 400 Gigawatt Leistung und 661 Gigawattstunden Kapazität. Auf Übertragungsnetzebene sind für die kommenden Jahre große Batteriespeicher mit 51 Gigawatt genehmigt.

Nach den Auswertungen der Bundesnetzagentur haben die Netzbetreiber im vergangenen Jahr rund 3.800 Netzanschlusszusagen erteilt. Dabei seien auch Anträge aus den Jahren vor 2024 berücksichtigt.

Die Batteriespeicher mit Zusage verfügten zusammen über 25 Gigawatt Leistung und 46 Gigawattstunden Kapazität. Ob alle zugesagten Projekte wirklich kommen, sei jedoch offen, da es zwar eine Verpflichtung für die Netzbetreiber gebe, einen Netzanschluss zu ermöglichen, nicht jedoch für die Speicherprojektierer, ihre Projekte wirklich umzusetzen.

Wärme und KWK

Gebäudemodernisierung: Das neue Gebäudemodernisierungsgesetz ersetzt das GEG. Es werden EU-Vorgaben integriert, der Fokus liegt auf Dekarbonisierung und Effizienz.

KWK-Förderung: Eine Verlängerung der KWK-Förderung über 2026 hinaus ist wahrscheinlich, um Investitionssicherheit zu gewährleisten.

Fazit

2026 wird für Stadtwerke und kommunale Energieversorger ein Jahr der entscheidenden Weichenstellungen. Kommunale Energieversorger stehen vor der Aufgabe, ihre Geschäftsmodelle, IT-Systeme und internen Prozesse gezielt an die sich wandelnden regulatorischen und technischen Anforderungen anzupassen. Die notwendigen Investitionen in Digitalisierung, Flexibilität und innovative Geschäftsmodelle sind dabei nicht nur Voraussetzung für die Erfüllung neuer Vorgaben, sondern eröffnen zugleich attraktive Möglichkeiten zur Erschließung zusätzlicher Erlösquellen. Um die Energiewende erfolgreich zu gestalten, sind mehr Transparenz und verlässliche Rahmenbedingungen unerlässlich, denn kurzfristige Gesetzesänderungen und Ad-hoc-Entscheidungen erschweren die Planung und Umsetzung erheblich. Wer jedoch frühzeitig auf digitale Lösungen, flexible Strukturen und lokale Wertschöpfung setzt, kann sich als Vorreiter und Innovationsmotor in der Region etablieren.